Desde el 1 de abril de 2026 rigen nuevas pautas del BNC para hipotecas de inversión. Conozca a quiénes aplica el LTV del 70% y DTI de 7, y cuánta prima requiere hoy.
¿Planea ampliar su portafolio con otro apartamento de inversión, adquirir una propiedad para alquiler o refinanciar un crédito existente y le interesa saber cómo afectarán las nuevas normativas bancarias a sus planes?
La recomendación del Banco Nacional Checo (ČNB), vigente desde el 1 de abril de 2026, trajo consigo un endurecimiento considerable en las condiciones para la compra de apartamentos de inversión y la adquisición de múltiples propiedades residenciales. Las entidades bancarias incorporaron con rapidez estas exigencias en sus procesos de aprobación. Como especialista en bienes raíces privados, asesoro diariamente a clientes en la estructuración de adquisiciones y financiamiento de propiedades tanto en Praga como en el extranjero. Sé muy bien que estos nuevos parámetros pueden tomar desprevenido a cualquier inversionista que no cuente con la preparación adecuada.
En esta página encontrará un análisis detallado sobre qué cambió en la práctica, de qué manera evalúan los bancos su patrimonio y cuántos recursos propios necesitará realmente hoy para adquirir un apartamento de inversión.
PARA QUIÉNES ESTÁ DIRIGIDO ESTE ARTÍCULO
Esta información resultará de especial utilidad para inversionistas y compradores que:
- planean comprar un apartamento u otro inmueble residencial con fines de alquiler
- ya poseen una vivienda propia y se preparan para adquirir una segunda, tercera o posterior propiedad
- evalúan comprar un apartamento en preventa o proyecto de desarrollo, una propiedad en construcción o una cuota de cooperativa de vivienda
- gestionan el refinanciamiento o la refijación de su hipoteca actual con un incremento en el monto del principal
- desean tener total claridad sobre cómo impactarán los límites más estrictos de LTV y DTI en el capital líquido que deben aportar.
1. QUÉ SIGNIFICA EXACTAMENTE LA RECOMENDACIÓN DEL ČNB DESDE EL 1 DE ABRIL DE 2026
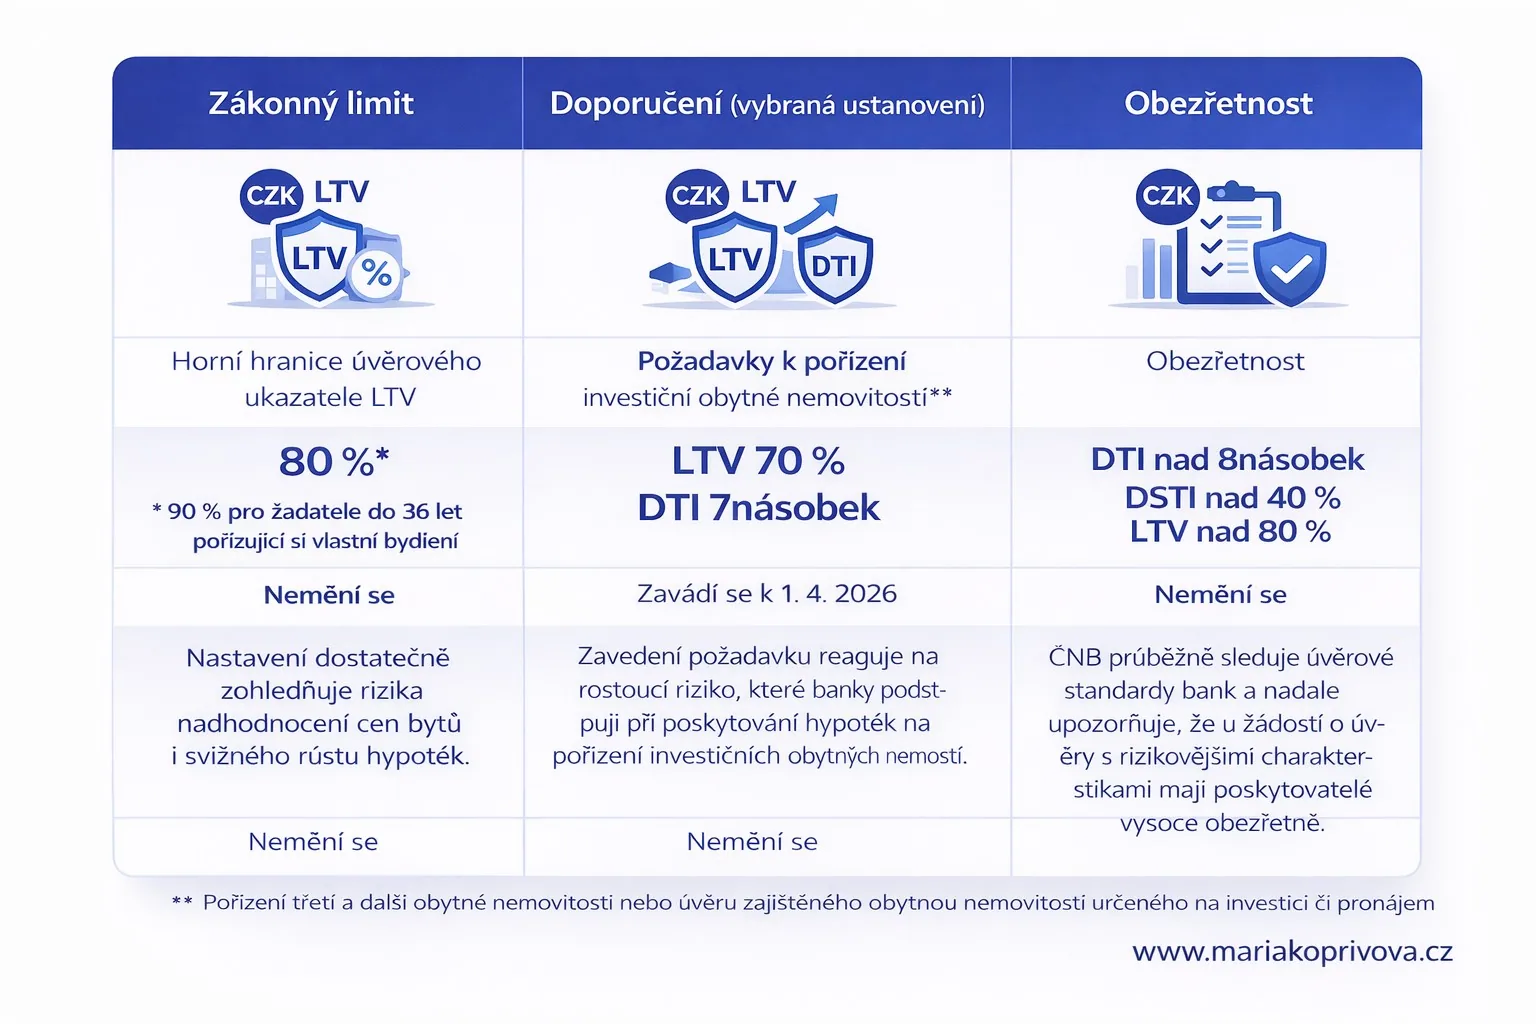
El Banco Nacional Checo recomendó que las entidades financieras apliquen, para la adquisición de propiedades residenciales de inversión y para créditos destinados a una tercera o posterior propiedad residencial, un límite máximo para el indicador LTV del 70 % y un tope de DTI en un nivel de 7.
Para los créditos destinados a vivienda propia, el marco general se mantiene sin variaciones:
- el límite superior de LTV continúa en el 80 %
- para solicitantes menores de 36 años, el LTV se mantiene en el 90 %
- los indicadores DTI y DSTI continúan inactivos para vivienda propia.
En términos formales se trata de una recomendación del ČNB y no de una ley independiente. No obstante, en la práctica inmobiliaria lo determinante es que los bancos adoptaron este marco de forma integral en sus políticas internas de crédito. Por ejemplo, Air Bank indica públicamente desde el 1 de abril de 2026 que, en créditos hipotecarios de inversión, financiará como máximo el 70 % del valor del inmueble y que el endeudamiento total del solicitante no podrá superar siete veces su ingreso anual neto.
El ČNB define expresamente la hipoteca de inversión como aquel crédito hipotecario otorgado para adquirir una tercera o posterior propiedad residencial, o bien para comprar un inmueble residencial destinado al alquiler. Por ende, este régimen más riguroso no solo aplica a la clásica compra de un apartamento para renta, sino también a la compra de una tercera propiedad o subsecuentes, aun cuando no se destinen al alquiler.
2. A CUÁLES CRÉDITOS SE APLICA EL RÉGIMEN MÁS ESTRICTO Y A CUÁLES NO
La interpretación del Banco Nacional Checo es mucho más amplia que la simple compra de un apartamento terminado. Las reglas más estrictas, con límite de LTV al 70 % y DTI en 7, aplican a:
- créditos para compra de vivienda en fase de construcción
- créditos para adquisición de inmuebles residenciales con remodelación posterior
- adquisición de derechos en cooperativas de vivienda
- futuras compras de propiedades residenciales en proyectos inmobiliarios en desarrollo
- refinanciamiento o refijación de créditos que contemplen un aumento en el monto del capital
- asunción o cesión de deudas con garantía hipotecaria residencial.
Una diferencia sustancial con respecto a las hipotecas tradicionales es que a estas recomendaciones no se les aplica el habitual margen del 5 % de excepciones que los bancos suelen tener a disposición para los límites generales de LTV, DTI y DSTI. El ČNB lo establece de manera categórica en sus directrices metodológicas.
Por el contrario, el régimen más restrictivo de inversión no aplica para:
- refinanciamientos o refijaciones sin incremento del monto adeudado
- créditos destinados exclusivamente a la compra de un terreno sin construcción vinculada
- financiamientos enfocados de manera exclusiva a obras de construcción o remodelación sobre una propiedad existente.
3. CÓMO CONTABILIZAN LOS BANCOS LAS PROPIEDADES EN POSESIÓN
Las nuevas reglas no dependen de la cantidad de créditos abiertos que usted tenga. El ČNB aclara expresamente que el número de créditos actuales del solicitante no resulta relevante para esta evaluación. Lo determinante es la cantidad real de inmuebles habitacionales de los que ya es propietario.
El cómputo del patrimonio inmobiliario se guía por los siguientes criterios:
- Propiedades nacionales y en el extranjero: Se toman en cuenta todas las propiedades residenciales ubicadas en la República Checa y en el exterior, incluyendo las participaciones cooperativas. Los bienes locales son verificados por el banco mediante certificaciones del registro inmobiliario, mientras que los inmuebles en el extranjero y cuotas cooperativas se acreditan mediante declaración jurada del solicitante.
- Copropiedad y bienes gananciales: Si el solicitante posee al menos un 50 % de participación en un inmueble residencial, este se computa como una propiedad completa. La misma regla rige para los bienes dentro de la sociedad conyugal. Estos porcentajes no se suman entre propiedades distintas, sino que cada inmueble se analiza de forma individual.
- Múltiples solicitantes en un mismo crédito: El recuento de inmuebles residenciales en posesión se revisa de forma independiente en cada solicitante. Para la valoración global del crédito se utiliza el número más alto obtenido por uno de ellos.
- Edificios residenciales: Cuando en el registro una propiedad figura como una sola finca o unidad pero en la práctica alberga múltiples viviendas familiares (como sucede típicamente en un edificio entero de apartamentos), a efectos de la recomendación se evalúa como múltiples unidades.
- Inmuebles de recreo: Las casas de campo y quintas pueden quedar excluidas del cómputo si el banco constata su naturaleza meramente recreativa. Esto aplica a edificaciones que evidentemente no cumplen condiciones para vivienda permanente, por carecer de suministro continuo de agua potable, electricidad o un sistema formal de evacuación de aguas residuales.
- Propiedades en proceso de venta: Si usted se encuentra vendiendo un inmueble actual, este puede ser desestimado del cálculo. Sin embargo, no basta con manifestar la intención ni presentar un borrador de contrato: la entidad bancaria exige presentar un contrato de compraventa firmado o una opción de compraventa debidamente suscrita.
Lea también
REVITALIZACIÓN DE EDIFICIOS RESIDENCIALES DE APARTAMENTOS EN PRAGA: UNA OPORTUNIDAD ESTRATÉGICA DE INVERSIÓN
4. EJEMPLO PRÁCTICO: CUÁNTO CAPITAL PROPIO NECESITA HOY
La diferencia entre el anterior límite de LTV al 80 % y el actual al 70 % implica un ajuste considerable en el presupuesto de todo inversionista.
Tomemos como ejemplo la compra de un apartamento de inversión con un valor de 5 000 000 Kč:
- Con el límite previo de LTV al 80 %, el banco podía financiar 4 000 000 Kč y usted aportaba 1 000 000 Kč como prima con recursos propios.
- Con el límite vigente de LTV al 70 %, el crédito máximo posible se sitúa en 3 500 000 Kč. Por lo tanto, el capital propio requerido asciende a 1 500 000 Kč.
- De esta manera, usted debe contar con 500 000 Kč adicionales en efectivo únicamente para cubrir la prima.
Los márgenes de financiamiento también se ven fuertemente condicionados por el indicador DTI fijado en 7:
- Si un solicitante percibe un ingreso mensual neto de 80 000 Kč, su ingreso neto anual es de 960 000 Kč.
- Con un límite DTI de 7, el nivel máximo admisible de endeudamiento total se ubica en 6 720 000 Kč.
- En este techo se computan todas las obligaciones financieras vigentes, por lo que una hipoteca activa sobre su vivienda habitual o créditos personales reducen directamente la suma que el banco podrá facilitarle para su nuevo apartamento de inversión.
«Una inversión inmobiliaria exitosa no depende del monto máximo que el banco le autorice a gastar. Se fundamenta en la capacidad de anticipar cambios regulatorios, proyectar adecuadamente el capital global y seleccionar un activo que preserve su valor frente a cualquier coyuntura del mercado financiero.»
Maria Kopřivová
5. PREGUNTAS FRECUENTES SOBRE HIPOTECAS DE INVERSIÓN (FAQ)
¿Aplican las nuevas reglas a un segundo apartamento que deseo alquilar?
Sí. Si adquiere un inmueble habitacional con fines de inversión, típicamente para renta, entra en el régimen de inversión sin importar si se trata de su segunda propiedad. Las exigencias más estrictas no se limitan únicamente a terceras propiedades.
¿Afectarán estos límites a un tercer apartamento si no planeo alquilarlo?
Sí. A partir de la tercera propiedad residencial no influye el uso que declare darle a la compra, sino la cantidad total de propiedades a su nombre. El régimen abarcará también un apartamento que compre como reserva patrimonial familiar o vivienda a futuro para sus hijos.
¿Depende de la cantidad de hipotecas activas o del número de inmuebles?
Lo decisivo es exclusivamente la cantidad de inmuebles residenciales en su haber. El número de créditos vigentes no interviene en este criterio.
¿Se computan las propiedades en el extranjero y los apartamentos cooperativos?
Sí. Se toman en cuenta tanto las unidades en territorio nacional como fuera del país, así como las cuotas en cooperativas de vivienda.
¿Cómo evalúa el banco una participación en copropiedad?
Si usted posee un derecho de copropiedad de al menos un 50 % en un inmueble residencial, la entidad lo contabilizará como una propiedad completa.
¿Qué sucede si dos personas solicitan el crédito conjuntamente?
En solicitudes mancomunadas, los inmuebles se revisan de forma individual para cada solicitante y se toma como referencia la cifra más alta registrada por cualquiera de las partes.
¿Se deja de contabilizar un inmueble que está en proceso de venta?
La mera intención de venta no resulta suficiente. Para excluirlo del análisis, debe entregar al banco un contrato definitivo de compraventa firmado o un contrato preparatorio con promesa formal de compraventa.
¿Es posible excluir una cabaña o casa de descanso?
Sí, siempre que la edificación evidencie no reunir las condiciones para residencia habitual por carecer de servicios básicos permanentes como agua potable todo el año, energía eléctrica o una adecuada disposición de aguas residuales.
¿Abarcan estas directrices los proyectos en desarrollo y apartamentos por remodelar?
Sí. Estos parámetros más estrictos aplican a compras de unidades en construcción, contratos de preventa con desarrolladores e inmuebles que se adquieran con planes de remodelación posterior.
¿Cómo incide esto en el refinanciamiento de una hipoteca?
Un refinanciamiento ordinario o una refijación de tasa sin incremento en el capital no entran dentro de este nuevo esquema. Sin embargo, si amplía el monto global del crédito, deberá ajustarse obligatoriamente a los límites de LTV 70 % y DTI 7.
¿Es viable aplicar las excepciones tradicionales a estos límites?
No. Para estas recomendaciones del ČNB no rige la cuota habitual del 5 % de excepciones que los bancos tienen permitida en créditos hipotecarios para vivienda personal.
6. CONCEPTOS CLAVE: CÓMO OPERA LA REGULACIÓN
Para facilitar el entendimiento de los términos financieros y bancarios, a continuación detallo los mecanismos fundamentales:
- Hipoteca de inversión: Crédito con garantía sobre un inmueble residencial cuyo destino es la adquisición de una propiedad para arrendamiento, o bien la compra de una tercera o posterior unidad residencial del solicitante.
- Competencia legal del ČNB: Desde el año 2021, el Banco Nacional Checo cuenta con la potestad jurídica de establecer límites máximos obligatorios en los indicadores LTV, DTI y DSTI para el sistema bancario.
- Junta de Gobierno del ČNB: Evalúa periódicamente la estabilidad financiera dos veces al año, por lo general en primavera y otoño. Según la evolución del riesgo en el mercado, define si procede ajustar o restringir las normativas.
- Colchón de capital contracíclico (CCyB): Instrumento prudencial diseñado para fortalecer la solvencia del sector bancario en periodos de fuerte expansión crediticia, asegurando que las entidades cuenten con solidez patrimonial ante una eventual desaceleración económica.
- LTV (loan-to-value): Relación porcentual entre el monto del préstamo hipotecario y el valor de tasación del bien dado en garantía. Con un LTV del 70 %, el banco le prestará como máximo el 70 % del valor del apartamento y usted deberá financiar el 30 % restante con fondos propios.
- DTI (debt-to-income): Proporción entre el endeudamiento total del solicitante y su ingreso neto anual. Incluye la sumatoria de todos los pasivos, tarjetas y préstamos vigentes.
- DSTI (debt-service-to-income): Porcentaje que representan las cuotas mensuales de todas las deudas sobre el ingreso mensual neto del solicitante. Refleja el grado de compromiso financiero recurrente en el presupuesto familiar.
¿PLANEA COMPRAR O VENDER UNA PROPIEDAD DE INVERSIÓN?
El momento oportuno y la estructura del financiamiento resultan determinantes para la rentabilidad final de su inversión. Analizo cada propiedad de forma integral: desde las condiciones técnicas y la ubicación estratégica hasta el potencial real de ingresos por renta y los límites de crédito en las entidades financieras.
De igual manera, al vender un apartamento de inversión o un edificio residencial, es fundamental orientar la estrategia hacia inversionistas calificados, con solidez de capital, para quienes este nuevo marco regulatorio no represente un obstáculo.
Con mucho gusto puedo revisar su situación particular sin compromiso, analizar las oportunidades de compra o venta y estructurar una ruta segura acorde con las exigencias del mercado actual. Su información se encuentra protegida bajo nuestra política de protección de datos personales.
Solo complete el breve formulario que se encuentra justo debajo de este artículo. Me pondré en contacto con usted para coordinar una reunión personalizada o virtual.
Consulta personal sin costo
¿Vive una situación similar? Conversemos.
Cada propiedad y cada venta es distinta. Escríbame unas líneas y le sugeriré un siguiente paso concreto.
- Le respondo personalmente, nunca un asistente
- Discreción y confidencialidad desde el primer mensaje
- Recomendaciones concretas en lugar de consejos generales
Autora
Maria Kopřivová
Real Estate Investment Partner. Praga y Costa Rica, transacciones off-market y propiedades de inversión.