Po 1. 4. 2026 platí nová pravidla ČNB pro investiční hypotéky. Zjistěte, koho se týká LTV 70 %, DTI 7 a kolik peněz ze svého dnes potřebujete na investiční byt.
Plánujete rozšířit své portfolio o další investiční byt, pořídit nemovitost na pronájem, nebo refinancovat stávající úvěr a zajímá vás, jak na vaše záměry dopadnou nová bankovní pravidla?
Doporučení České národní banky platné od 1. dubna 2026 přineslo znatelné zpřísnění podmínek pro nákup investičních bytů i pořízení více obytných nemovitostí. Banky tyto požadavky rychle promítly do svých schvalovacích procesů. Jako privátní realitní specialistka denně řeším s klienty strukturování nákupů a financování nemovitostí v Praze i v zahraničí. Dobře vím, že nepřipraveného investora mohou nové parametry nepříjemně zaskočit.
Na této stránce najdete podrobný rozbor toho, co se v praxi změnilo, jak banky posuzují váš majetek i kolik vlastních finančních prostředků dnes budete na investiční byt skutečně potřebovat.
PRO KOHO JE TENTO ČLÁNEK URČEN
Tyto informace ocení zejména investoři a kupující, kteří:
- plánují nákup bytu či jiné obytné nemovitosti za účelem pronájmu
- již vlastní nemovitost k bydlení a chystají se koupit druhou, třetí nebo další nemovitost
- zvažují pořízení bytu v developerském projektu, nemovitosti ve výstavbě nebo družstevního podílu
- řeší refinancování či refixaci stávající hypotéky s navýšením celkové jistiny
- chtějí mít přesnou představu o tom, jak přísnější limity LTV a DTI ovlivní jejich potřebnou hotovost.
1. CO PŘESNĚ ZNAMENÁ DOPORUČENÍ ČNB OD 1. DUBNA 2026
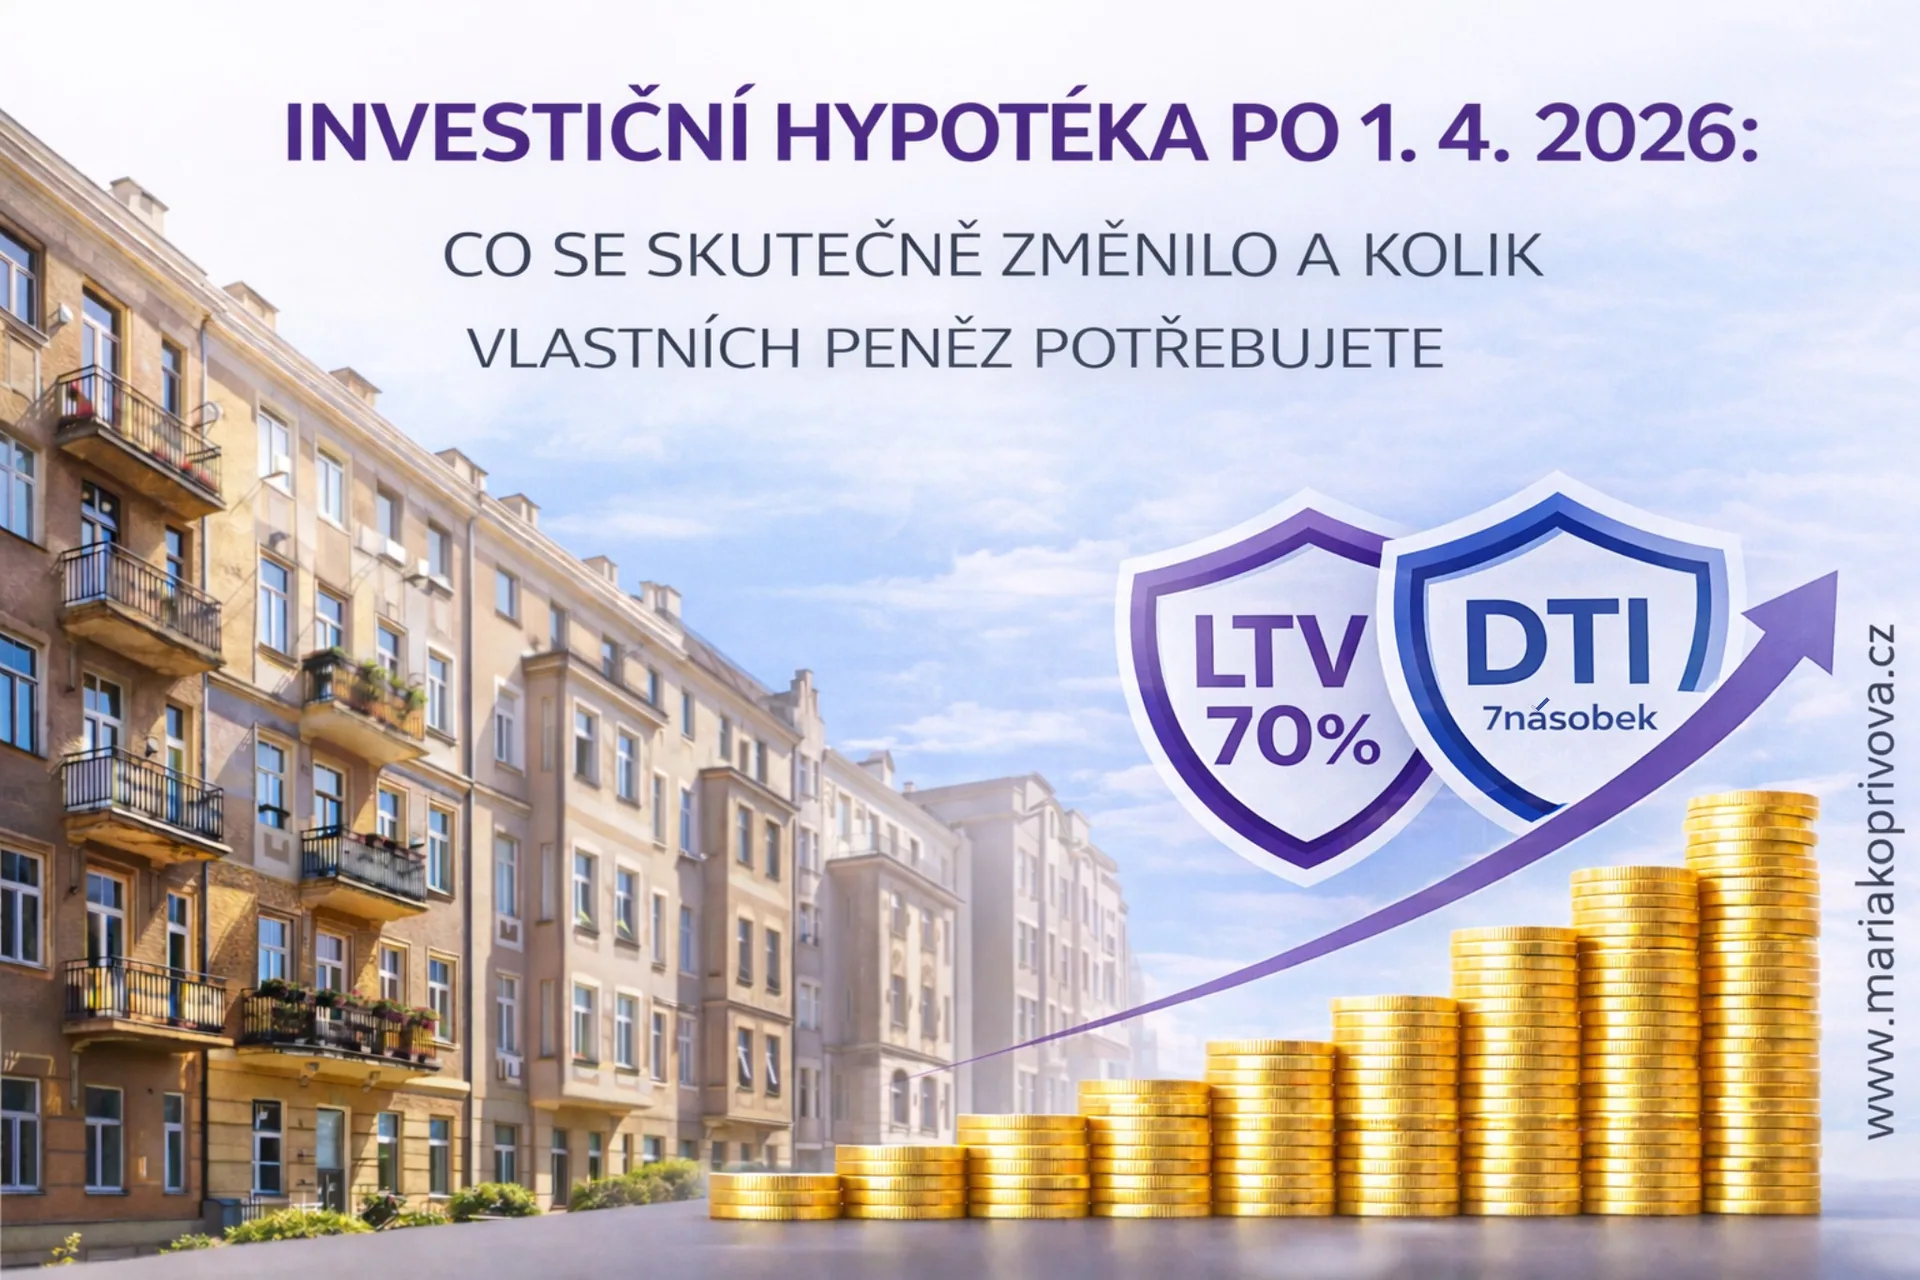
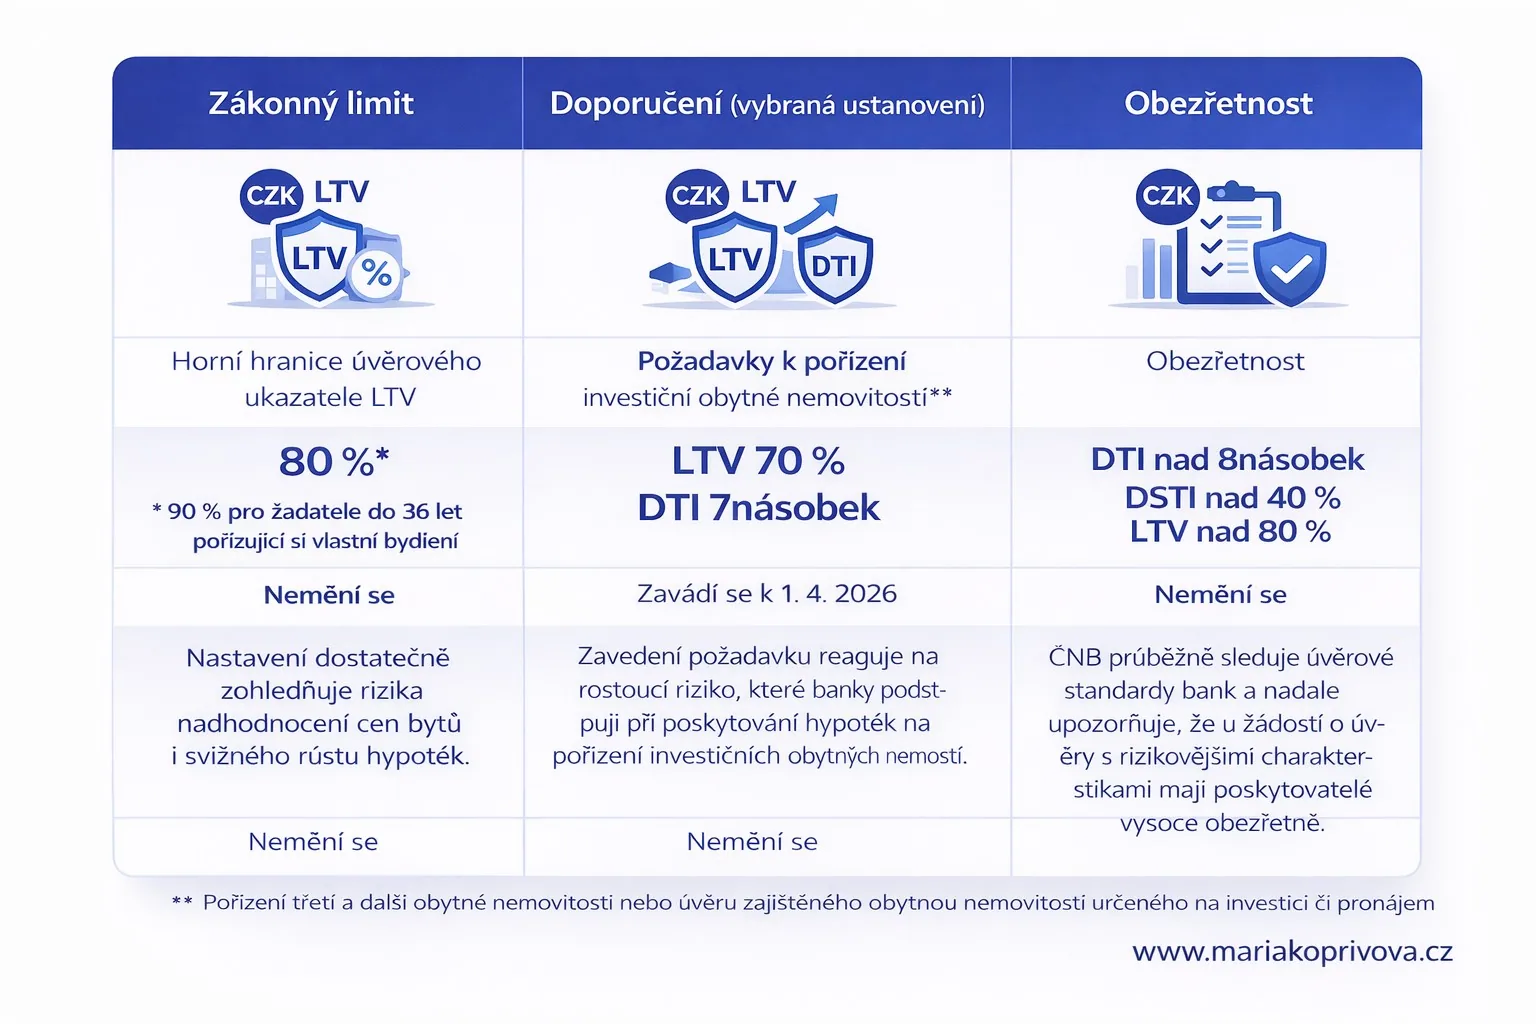
Česká národní banka doporučila, aby poskytovatelé úvěrů u pořízení investiční obytné nemovitosti a u úvěrů na pořízení třetí a každé další obytné nemovitosti uplatňovali horní hranici ukazatele LTV 70 % a limit DTI na úrovni 7.
Pro úvěry na vlastní bydlení zůstává základní rámec beze změny:
- horní hranice LTV zůstává na 80 %
- u žadatelů do 36 let věku zůstává LTV na 90 %
- ukazatele DTI a DSTI zůstávají pro vlastní bydlení deaktivované.
Formálně se jedná o doporučení ČNB, nikoli o samostatný zákon. V realitní praxi je však podstatné, že banky tento rámec plně převzaly do své metodiky. Například Air Bank od 1. 4. 2026 veřejně uvádí, že u investičních hypoték půjčí maximálně 70 % hodnoty nemovitosti a celkové zadlužení klienta smí dosáhnout nejvýše sedminásobku jeho ročního čistého příjmu.
ČNB výslovně definuje investiční hypotéku jako hypoteční úvěr poskytnutý za účelem pořízení třetí a další obytné nemovitosti, anebo za účelem pořízení obytné nemovitosti určené k pronájmu. Do přísnějšího režimu tak spadá nejen klasický nákup bytu na pronájem, ale i koupě třetího či dalšího bytu, i kdyby nebyl k pronájmu určen.
2. NA JAKÉ ÚVĚRY SE PŘÍSNĚJŠÍ REŽIM VZTAHUJE A NA CO NE
Výklad České národní banky je mnohem širší než jen prostá koupě hotového bytu. Přísnější pravidla s limitem LTV 70 % a DTI 7 dopadají na:
- úvěry na koupi obytné nemovitosti ve výstavbě
- úvěry na koupi obytné nemovitosti s následnou rekonstrukcí
- pořízení družstevního podílu v bytovém družstvu
- budoucí koupi obytné nemovitosti v developerském projektu
- refinancování či refixaci úvěru spojenou s navýšením celkové výše jistiny
- převzetí dluhu zajištěného obytnou nemovitostí.
Zásadní odlišností oproti běžným hypotékám je skutečnost, že se na tato doporučení nevztahuje standardní 5% objem výjimek, který jinak banky mohou uplatňovat u obecných horních hranic LTV, DTI a DSTI. ČNB to ve svých metodických pokynech stanovuje zcela jednoznačně.
Naopak přísnější investiční režim neplatí pro:
- refinancování či refixaci bez navýšení úvěru
- úvěry na koupi samotného pozemku bez navazující výstavby
- úvěry určené výhradně na samotnou výstavbu nebo rekonstrukci.
3. JAK BANKY POČÍTAJÍ VLASTNĚNÉ NEMOVITOSTI
Nová pravidla nestojí na tom, kolik máte otevřených úvěrů. ČNB jasně uvádí, že počet stávajících úvěrů žadatele není pro posouzení relevantní. Rozhoduje skutečný počet obytných nemovitostí, které již vlastníte.
Pravidla započítávání majetku se řídí těmito zásadami:
- Tuzemské i zahraniční nemovitosti: Započítávají se všechny obytné nemovitosti v České republice i v zahraničí, včetně družstevních podílů. Tuzemské objekty banka prověřuje výpisem z katastru nemovitostí, zahraniční nemovitosti a družstevní podíly dokládá žadatel čestným prohlášením.
- Spoluvlastnictví a společné jmění: Vlastní-li žadatel alespoň 50% podíl na obytné nemovitosti, započítává se jako celá jedna vlastněná nemovitost. Totéž platí pro majetek ve společném jmění manželů. Tyto podíly se nesčítají napříč různými nemovitostmi, nýbrž se posuzuje každá nemovitost samostatně.
- Více žadatelů o jeden úvěr: Počet vlastněných obytných nemovitostí se zkoumá u každého žadatele zvlášť. Pro celkové vyhodnocení úvěru se pak použije nejvyšší zjištěná hodnota jednoho z nich.
- Bytové domy: Pokud je v katastru zapsána nemovitost jako jedna jednotka, která však fakticky slouží k bydlení více domácností (typicky celý činžovní dům), posuzuje se pro účely doporučení jako více jednotek.
- Rekreační objekty: Chaty a chalupy banka nemusí započítat, pokud zohlední jejich reálnou povahu. Týká se to staveb sloužících k rekreaci, které zjevně nevyhovují trvalému bydlení, například postrádají celoroční přívod pitné vody, elektřinu nebo funkční odvod odpadních vod.
- Nemovitosti určené k prodeji: Pokud stávající nemovitost prodáváte, lze ji z posuzování vyřadit. Nestačí k tomu pouhé tvrzení ani rozjednaný návrh smlouvy, banka vyžaduje doložení podepsané kupní smlouvy nebo smlouvy o smlouvě budoucí kupní.
Čtěte také
Investiční Nemovitosti v Kostarice: Vybírejte nemovitost očima investora, nejen podle osobních preferencí
4. MODELOVÝ PŘÍKLAD: KOLIK VLASTNÍCH PENĚZ DNES POTŘEBUJETE
Rozdíl mezi původním limitem LTV 80 % a novým limitem LTV 70 % představuje citelný zásah do rozpočtu každého investora.
Představme si koupi investičního bytu v ceně 5 000 000 Kč:
- Při dřívějším limitu LTV 80 % vám banka mohla půjčit 4 000 000 Kč a z vlastních zdrojů jste skládali 1 000 000 Kč.
- Při současném limitu LTV 70 % činí maximální možný úvěr 3 500 000 Kč. Požadované vlastní zdroje se zvyšují na 1 500 000 Kč.
- Na akontaci tak musíte mít připraveno o celých 500 000 Kč více v hotovosti.
Limity zásadně ovlivňuje také ukazatel DTI nastavený na hodnotu 7:
- Má-li žadatel čistý měsíční příjem 80 000 Kč, jeho čistý roční příjem činí 960 000 Kč.
- Při limitu DTI 7 vychází maximální celkové přípustné zadlužení na částku 6 720 000 Kč.
- Do tohoto stropu se započítávají veškeré existující závazky, takže stávající hypotéka na vlastní bydlení či spotřebitelské úvěry přímo snižují částku, kterou vám banka na nový investiční byt poskytne.
„Úspěšná investice do nemovitosti nestojí na tom, kolik peněz vám banka maximálně dovolí utratit. Stojí na schopnosti předvídat regulatorní změny, správně spočítat celkový kapitál a vybrat aktivum, které si udrží hodnotu za jakékoliv situace na finančním trhu.“
Maria Kopřivová
5. ČASTÉ OTÁZKY K INVESTIČNÍM HYPOTÉKÁM (FAQ)
Platí nová pravidla i pro druhý byt, který chci pronajímat?
Ano. Pořizujete-li obytnou nemovitost za účelem investice, typicky k pronájmu, spadáte do investičního režimu bez ohledu na to, zda jde o vaši druhou nemovitost. Přísnější pravidla se netýkají výhradně třetích nemovitostí.
Dopadnou limity na třetí byt, i když ho neplánuji pronajímat?
Ano. U třetí a každé další obytné nemovitosti nerozhoduje deklarovaný účel koupě, nýbrž celkový počet vlastněných nemovitostí. Režim dopadne i na byt pořizovaný jako rodinná rezerva nebo bydlení pro děti do budoucna.
Záleží na počtu hypoték, nebo na počtu nemovitostí?
Rozhodující je výhradně počet vlastněných obytných nemovitostí. Množství čerpaných úvěrů nehraje roli.
Počítají se do limitu zahraniční nemovitosti a družstevní byty?
Ano. Započítávají se jednotky v tuzemsku i v zahraničí, stejně jako podíly v bytových družstvech.
Jak banka nahlíží na spoluvlastnický podíl?
Vlastníte-li na obytné nemovitosti podíl alespoň 50 %, banka jej započítá jako jednu celou nemovitost.
Co když o úvěr žádají partneři společně?
U více žadatelů se nemovitosti prověřují u každého partnera samostatně a použije se nejvyšší zjištěné číslo jednoho ze žadatelů.
Přestane se počítat prodávaná nemovitost?
Pouhý záměr prodat nestačí. K vyřazení z posuzování musíte bance předložit závaznou podepsanou kupní smlouvu nebo smlouvu o budoucí smlouvě kupní.
Lze vyjmout rekreační chatu či chalupu?
Ano, pokud stavba zjevně nesplňuje podmínky trvalého bydlení a chybí jí celoroční přívod vody, elektřina nebo standardní likvidace odpadních vod.
Vztahují se pravidla na developerské projekty a byty před rekonstrukcí?
Ano. Přísnější parametry platí pro koupi jednotek ve výstavbě, budoucí kupní smlouvy v developerských projektech i nákupy nemovitostí určených k následné rekonstrukci.
Jak je to s refinancováním hypotéky?
Běžné refinancování nebo refixace bez navýšení jistiny pod nová pravidla nespadá. Pokud však celkový úvěr navyšujete, limitům LTV 70 % a DTI 7 se nevyhnete.
Lze uplatnit běžné výjimky z limitů?
Nikoliv. Pro tato doporučení ČNB neplatí obvyklá 5% kvóta výjimek, kterou banky využívají u standardních hypoték na bydlení.
6. KLÍČOVÉ POJMY: JAK REGULACE FUNGUJE
Pro lepší orientaci v bankovní terminologii uvádím přehled základních mechanismů:
- Investiční hypotéka: Úvěr zajištěný obytnou nemovitostí, který slouží k pořízení nemovitosti na pronájem, nebo ke koupi třetí a každé další obytné nemovitosti žadatele.
- Zákonná pravomoc ČNB: Česká národní banka disponuje od roku 2021 zákonnou pravomocí stanovovat závazné horní hranice ukazatelů LTV, DTI a DSTI pro celý bankovní trh.
- Bankovní rada ČNB: Otázky finanční stability vyhodnocuje bankovní rada pravidelně dvakrát do roka, standardně na jaře a na podzim. Na základě vývoje rizik rozhoduje o úpravě či zpřísnění pravidel.
- Proticyklická kapitálová rezerva (CCyB): Nástroj posilující odolnost bankovního sektoru v časech rychlého růstu úvěrového trhu, aby banky disponovaly dostatečným kapitálem i pro případné hospodářské ochlazení.
- LTV (loan-to-value): Poměr mezi výší hypotečního úvěru a zástavní hodnotou nemovitosti. Při LTV 70 % vám banka půjčí nejvýše 70 % hodnoty bytu a 30 % musíte hradit ze svého.
- DTI (debt-to-income): Poměr celkového zadlužení žadatele k jeho čistému ročnímu příjmu. Zahrnuje součet všech existujících dluhů a půjček.
- DSTI (debt-service-to-income): Procentní podíl měsíčních splátek všech dluhů na čistém měsíčním příjmu žadatele. Ukazuje míru zatížení rodinného rozpočtu pravidelnými splátkami.
PLÁNUJETE NÁKUP NEBO PRODEJ INVESTIČNÍ NEMOVITOSTI?
Správné načasování a struktura financování rozhodují o celkové návratnosti vaší investice. Každou nemovitost posuzuji komplexně: od technického stavu a lokality přes reálný výnosový potenciál až po limity financování na straně bank.
Stejně tak při prodeji investičního bytu či bytového domu je klíčové přesně cílit na bonitní kupující, kteří disponují dostatečným kapitálem a nový regulatorní rámec pro ně nepředstavuje překážku.
Ráda s vámi nezávazně projdu vaši konkrétní situaci, zhodnotím možnosti nákupu či prodeje a navrhnu bezpečný postup odpovídající aktuálnímu trhu. Vaše údaje jsou u mě v bezpečí podle zásad pro zpracování osobních údajů.
Stačí vyplnit krátký formulář hned pod tímto článkem. Spojím se s vámi a domluvíme si osobní či online konzultaci.
Osobní konzultace zdarma
Řešíte podobnou situaci? Proberme ji osobně.
Každá nemovitost a každý prodej je jiný. Napište mi pár vět a doporučím vám konkrétní další krok.
- Odpovím osobně, žádná asistentka ani call centrum
- Diskrétnost a mlčenlivost od prvního slova
- Konkrétní doporučení místo obecných rad
Autorka
Maria Kopřivová
Real Estate Investment Partner. Praha a Kostarika, off-market transakce a investiční nemovitosti.