En las últimas semanas, he recibido numerosas consultas sobre los cambios en la normativa del IVA checo en la venta de propiedades—particularmente sobre…
¿Es propietario de un edificio residencial remodelado en Praga y está valorando su venta, pero no tiene certeza sobre el momento fiscal oportuno?
En las últimas semanas, cada vez más propietarios e inversionistas se han comunicado conmigo con dudas sobre los cambios en el IVA aplicables a la venta de bienes raíces, sobre todo con respecto a la reforma prevista que, a partir de julio de 2025, reduce de manera considerable el plazo de tenencia para la exención fiscal. En mi labor diaria como especialista inmobiliaria privada en Praga atiendo estas consultas con gran frecuencia, ya que la coordinación exacta entre la normativa tributaria, el derecho de la construcción y el momento adecuado de la transacción define la rentabilidad final del propietario.
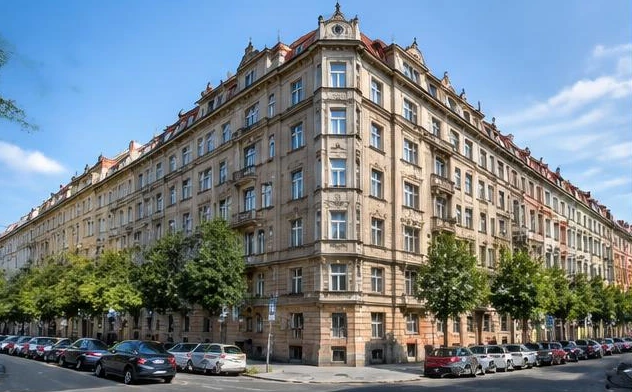
Deseo compartir con usted un caso real proveniente de una oferta fuera de mercado de un edificio residencial en el centro ampliado de Praga. En esta operación fue determinante no solo el conocimiento del mercado, sino también la coordinación precisa de la venta con respecto a la obtención del permiso de habitabilidad, un factor que puede generar al vendedor ahorros de millones de coronas.
PARA QUIÉN ESTÁ DIRIGIDO ESTE ARTÍCULO
Este análisis está dirigido principalmente a propietarios e inversionistas que:
- son propietarios de un edificio residencial o de apartamentos en alquiler en Praga y han realizado una remodelación constructiva integral
- están finalizando la obra y se encuentran ante la decisión de cuándo presentar con exactitud la solicitud del permiso de habitabilidad
- han mantenido la propiedad por más de 5 años y buscan aplicar de forma legal y segura la exención del IVA
- planean una venta estratégica y buscan un proceso discreto hacia compradores calificados, sin publicaciones abiertas en portales inmobiliarios.
CASO DE ESTUDIO: EDIFICIO RESIDENCIAL EN EL CENTRO AMPLIADO DE PRAGA
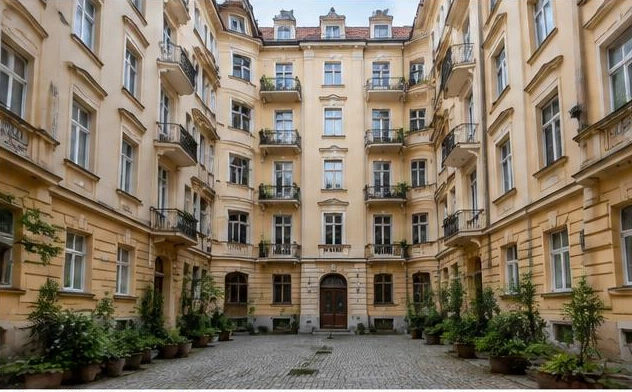
Un inversionista fue propietario de un edificio residencial en el centro ampliado de Praga durante más de 5 años. De este modo, cumplía con el plazo legal de tenencia para la exención del IVA en la venta, conforme a lo establecido en el artículo 56 de la Ley del IVA. Desde el punto de vista legal, se trataba inicialmente de la venta de una edificación existente sin obligación de liquidar IVA, en tanto no se produjera un nuevo hecho generador.
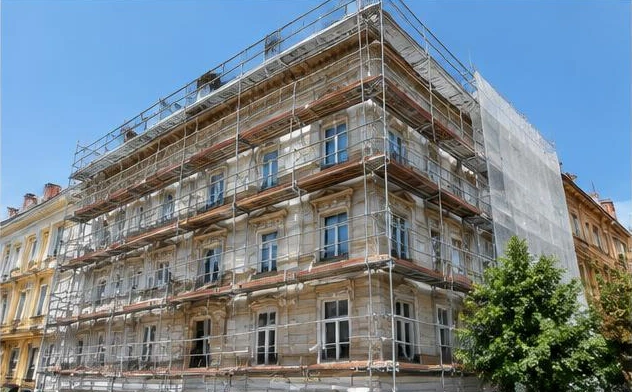
Sin embargo, el propietario llevó a cabo una remodelación integral y profunda en el inmueble, la cual incluyó:
- sustitución completa de tuberías, cableado y la totalidad de las instalaciones técnicas
- modificaciones sustanciales en la distribución espacial de todo el edificio
- subdivisión del inmueble en unidades de vivienda independientes
- elevación notable en la calidad constructiva y en el estándar de los acabados.
Los trabajos de construcción llegaron a una etapa en la que el inmueble se encontraba a punto de obtener el permiso de habitabilidad como edificio plurifamiliar, completamente listo para su venta al nuevo propietario.
EL PUNTO DECISIVO: ¿CUÁNDO VENDER PARA QUE EL TRASPASO QUEDE EXENTO DE IVA?
En ese momento surgió la interrogante estratégica fundamental: ¿en qué fecha exacta formalizar legalmente la transacción para que la venta estuviera exenta de la obligación de liquidar el IVA?
En este escenario, el permiso de habitabilidad no constituye un simple visto bueno formal para el uso de la obra, sino un hito trascendental desde el punto de vista tributario. Conforme al artículo 56, incisos 1 y 2 de la Ley del IVA, la entrega de un bien inmueble (edificio o unidad) dentro de los 5 años posteriores a su primer permiso de habitabilidad o a una alteración sustancial de la edificación se considera un hecho gravable.
En la práctica, esto da lugar a dos esquemas enteramente distintos:
- VENTA ANTES DE LA OBTENCIÓN DEL PERMISO DE HABITABILIDAD
Hasta el momento en que el permiso de habitabilidad quede en firme, desde la perspectiva fiscal se sigue tratando de la venta de la edificación original. En vista de que el inversionista mantuvo la propiedad del inmueble original durante más de 5 años, la venta no está sujeta al pago del IVA.
- VENTA DESPUÉS DE OBTENIDO EL PERMISO DE HABITABILIDAD
Una vez que se otorga el permiso de habitabilidad a las unidades recién acondicionadas con distribuciones modificadas, se considera una alteración sustancial de la obra. Con este acto formal comienza a correr un plazo completamente nuevo de 5 años (que con la reforma pasará a ser de 23 meses a partir de julio de 2025), durante el cual cualquier venta quedará gravada con el IVA.
Lea también
EDIFICIOS DE APARTAMENTOS EN PRAGA PARA REMODELAR – MANDATOS ACTUALES DE INVERSIONISTAS
IMPACTO EN NÚMEROS PARA EL INVERSIONISTA Y EL COMPRADOR
La adecuada estructuración del cronograma aportó beneficios económicos sustanciales a ambas partes del negocio:
Impacto para el inversionista (vendedor):
- Al vender justo antes de la obtención del permiso de habitabilidad, el inversionista se ahorra hasta 24 millones de CZK por concepto de IVA.
- La secuencia temporal debe respaldarse de manera rigurosa con la documentación contractual, donde la firma del contrato de compraventa debe preceder inequívocamente a la firmeza de la resolución del permiso de habitabilidad.
- Desde la perspectiva de la Ley del IVA, la venta resulta plenamente transparente y jurídicamente sólida, ya que el objeto del traspaso es la edificación original sin una nueva recepción definitiva inscrita.
Impacto para el comprador:
- Si el comprador adquiere la propiedad para mantenerla a largo plazo (alquiler residencial o comercial), el IVA no representaría un costo acreditable o deducible, dado que no es contribuyente formal del impuesto o no tiene derecho al crédito fiscal total. Por ello, comprar una propiedad exenta de IVA le resulta considerablemente más eficiente en costos.
- Si el comprador fuera una persona jurídica comercial y contribuyente del IVA, podría preferir en ciertos casos una venta gravada para aplicar el crédito fiscal. En ese escenario, resulta determinante un cálculo económico minucioso y un acuerdo mutuo entre ambas partes contractuales.
"En las transacciones inmobiliarias de gran envergadura no solo incide el precio de oferta, sino ante todo la coordinación temporal precisa y la estructuración fiscal del negocio. Una diferencia de pocas semanas en torno al permiso de habitabilidad puede ahorrarle al propietario decenas de millones de coronas."
Maria Kopřivová
¿ESTÁ VALORANDO VENDER SU EDIFICIO RESIDENCIAL EN PRAGA?
Este caso concreto ilustra con claridad el enorme impacto que tienen el dominio de la legislación tributaria y la oportuna coordinación de la venta.
Si usted es propietario de un edificio residencial o de apartamentos en Praga y busca vender de manera discreta, eficiente y con una rigurosa optimización fiscal, con gusto atenderé su caso. Mi especialidad son las transacciones fuera de mercado, donde conecto a los propietarios directamente con inversionistas calificados, oficinas familiares (family offices) y fondos de inversión, sin recurrir a publicaciones abiertas en portales y garantizando la máxima seguridad jurídica en toda la operación.
Le invito a completar el breve formulario que encontrará al pie de este artículo o a comunicarse directamente conmigo. Analizaremos juntos las características de su edificio y diseñaremos una ruta segura y rentable.
Consulta personal sin costo
¿Vive una situación similar? Conversemos.
Cada propiedad y cada venta es distinta. Escríbame unas líneas y le sugeriré un siguiente paso concreto.
- Le respondo personalmente, nunca un asistente
- Discreción y confidencialidad desde el primer mensaje
- Recomendaciones concretas en lugar de consejos generales
Autora
Maria Kopřivová
Real Estate Investment Partner. Praga y Costa Rica, transacciones off-market y propiedades de inversión.