Investor vlastní činžovní dům a nedávno provedl komplexní rekonstrukci. Kdy a jak prodat, byl prodej osvobozen od DPH?
Vlastníte činžovní dům po rekonstrukci v Praze a zvažujete jeho prodej, ale nejste si jistí správným daňovým načasováním?
V posledních týdnech se na mě obrací stále více majitelů a investorů s dotazy ohledně změn v oblasti DPH při prodeji nemovitostí, především v souvislosti s plánovanou novelou, která od července 2025 výrazně zkracuje časový test pro osvobození od daně. V mé každodenní praxi privátní realitní specialistky v Praze řeším tyto otázky velmi často, protože právě souhra daňových pravidel, stavebního práva a načasování transakce rozhoduje o konečném zisku majitele.
Ráda bych se s vámi podělila o konkrétní zkušenost z neveřejné nabídky činžovního domu v širším centru Prahy. V tomto případě hrála zásadní roli nejen znalost trhu, ale především precizní načasování prodeje ve vztahu ke kolaudaci, které dokáže prodávajícímu přinést doslova milionové úspory.
PRO KOHO JE TENTO ČLÁNEK URČEN
Tento rozbor je určen především pro majitele a investory, kteří:
- vlastní činžovní, nájemní nebo bytový dům v Praze a provedli na něm rozsáhlou stavební rekonstrukci
- objekt stavebně dokončují a stojí před rozhodnutím, kdy přesně podat žádost o kolaudaci
- drží nemovitost déle než 5 let a chtějí legálně a bezpečně využít osvobození od DPH
- plánují strategický prodej a hledají diskrétní cestu k prověřeným kupujícím bez veřejné inzerce na realitních portálech.
PŘÍPADOVÁ STUDIE: ČINŽOVNÍ DŮM V ŠIRŠÍM CENTRU PRAHY
Investor vlastnil činžovní dům v širším centru Prahy po dobu delší než 5 let. Splňoval tak základní časový test pro osvobození od DPH při prodeji podle ustanovení § 56 zákona o DPH. Z pohledu legislativy šlo původně o prodej staré stavby bez povinnosti odvést DPH, pokud by nenastala nová zdanitelná skutečnost.
Majitel však na domě realizoval rozsáhlou komplexní rekonstrukci, která zahrnovala:
- kompletní výměnu rozvodů a veškerých technických instalací
- zásadní dispoziční změny v celém objektu
- rozdělení budovy na samostatné bytové jednotky
- výrazné zvýšení kvality stavby a standardu provedení.
Stavební práce dospěly do fáze, kdy byl dům těsně před kolaudací jako vícejednotkový bytový dům, kompletně připravený k prodeji budoucímu majiteli.
KLÍČOVÝ ZLOM: KDY PRODAT, ABY BYL PŘEVOD OSVOBOZEN OD DPH?
V tomto okamžiku vyvstala zásadní strategická otázka: kdy přesně transakci právně uzavřít, aby byl prodej osvobozen od povinnosti odvodu DPH?
Kolaudace totiž v tomto scénáři nepředstavuje pouze formální povolení k užívání stavby, ale klíčový milník z pohledu daňového zákona. Podle § 56 odst. 1 a 2 zákona o DPH se dodání nemovitosti (budovy nebo jednotky) do 5 let od její první kolaudace nebo podstatné změny stavby považuje za zdanitelné plnění.
To v praxi vytváří dva zcela odlišné režimy:
01PRODEJ PŘED DOKONČENÍM KOLAUDACE
Do okamžiku pravomocné kolaudace se z daňového hlediska stále jedná o prodej původní stavby. Vzhledem k tomu, že původní stavba byla ve vlastnictví investora déle než 5 let, prodej nepodléhá povinnosti odvést DPH.
Čtěte také
ČINŽOVNÍ DŮM K REKONSTRUKCI V PRAZE - AKTUÁLNÍ POPTÁVKY INVESTORŮ
02PRODEJ PO PROBĚHLÉ KOLAUDACI
Jakmile proběhne kolaudace nově upravených jednotek s pozměněnými dispozicemi, jedná se o podstatnou změnu stavby. Tímto úkonem začíná běžet zcela nová lhůta 5 let (od července 2025 v rámci novely pak 23 měsíců), po kterou je veškerý prodej zatížen DPH.
DOPADY NA INVESTORA A KUPUJÍCÍHO V ČÍSLECH
Správné nastavení harmonogramu přineslo oběma stranám obchodu zásadní ekonomické výhody:
Dopad na investora (prodávajícího):
- Prodejem těsně před kolaudací investor ušetří až 24 milionů Kč na DPH.
- Celé časování musí být precizně doloženo smluvní dokumentací, kdy uzavření kupní smlouvy musí jednoznačně předcházet právní moci kolaudačního rozhodnutí.
- Prodej je z pohledu zákona o DPH zcela transparentní a právně čistý, protože předmětem převodu je původní stavba bez nově zapsané kolaudace.
Dopad na kupujícího:
- Pokud kupující pořizuje nemovitost pro účely dlouhodobé držby (nájemní bydlení nebo komerční pronájem), nepředstavuje pro něj DPH náklad, který by si mohl uplatnit formou odpočtu, jelikož není plátcem nebo nemá nárok na plný odpočet. Koupě nemovitosti osvobozené od DPH je tak pro něj cenově výrazně efektivnější.
- Pokud by byl kupujícím komerční subjekt a plátce DPH, může v některých situacích preferovat zdanitelný prodej s uplatněním odpočtu. V takovém případě je rozhodující detailní ekonomická kalkulace a vzájemná dohoda obou smluvních stran.
„U velkých nemovitostních transakcí nerozhoduje pouze samotná nabídková cena, ale především precizní načasování a daňová struktura obchodu. Rozdíl několika týdnů okolo kolaudace může majiteli zachránit desítky milionů korun.“
Maria Kopřivová
ZVAŽUJETE PRODEJ SVÉHO ČINŽOVNÍHO DOMU V PRAZE?
Na tomto konkrétním případu je zřetelně vidět, jak obrovský vliv má detailní znalost daňových pravidel a správné načasování prodeje.
Pokud vlastníte činžovní nebo nájemní dům v Praze a hledáte cestu, jak jej prodat diskrétně, efektivně a s maximálním ohledem na daňovou optimalizaci, ráda se vašemu případu budu věnovat. Specializuji se na neveřejné nabídky, kde propojuji majitele přímo s prověřenými investory, rodinnými kancelářemi a investičními fondy, zcela bez inzerce na veřejných portálech a s důrazem na bezpečný průběh celé transakce.
Stačí vyplnit krátký formulář hned pod článkem nebo mi přímo zavolat. Společně probereme parametry vašeho domu a navrhneme bezpečný a ziskový postup.
Osobní konzultace zdarma
Řešíte podobnou situaci? Proberme ji osobně.
Každá nemovitost a každý prodej je jiný. Napište mi pár vět a doporučím vám konkrétní další krok.
- Odpovím osobně, žádná asistentka ani call centrum
- Diskrétnost a mlčenlivost od prvního slova
- Konkrétní doporučení místo obecných rad
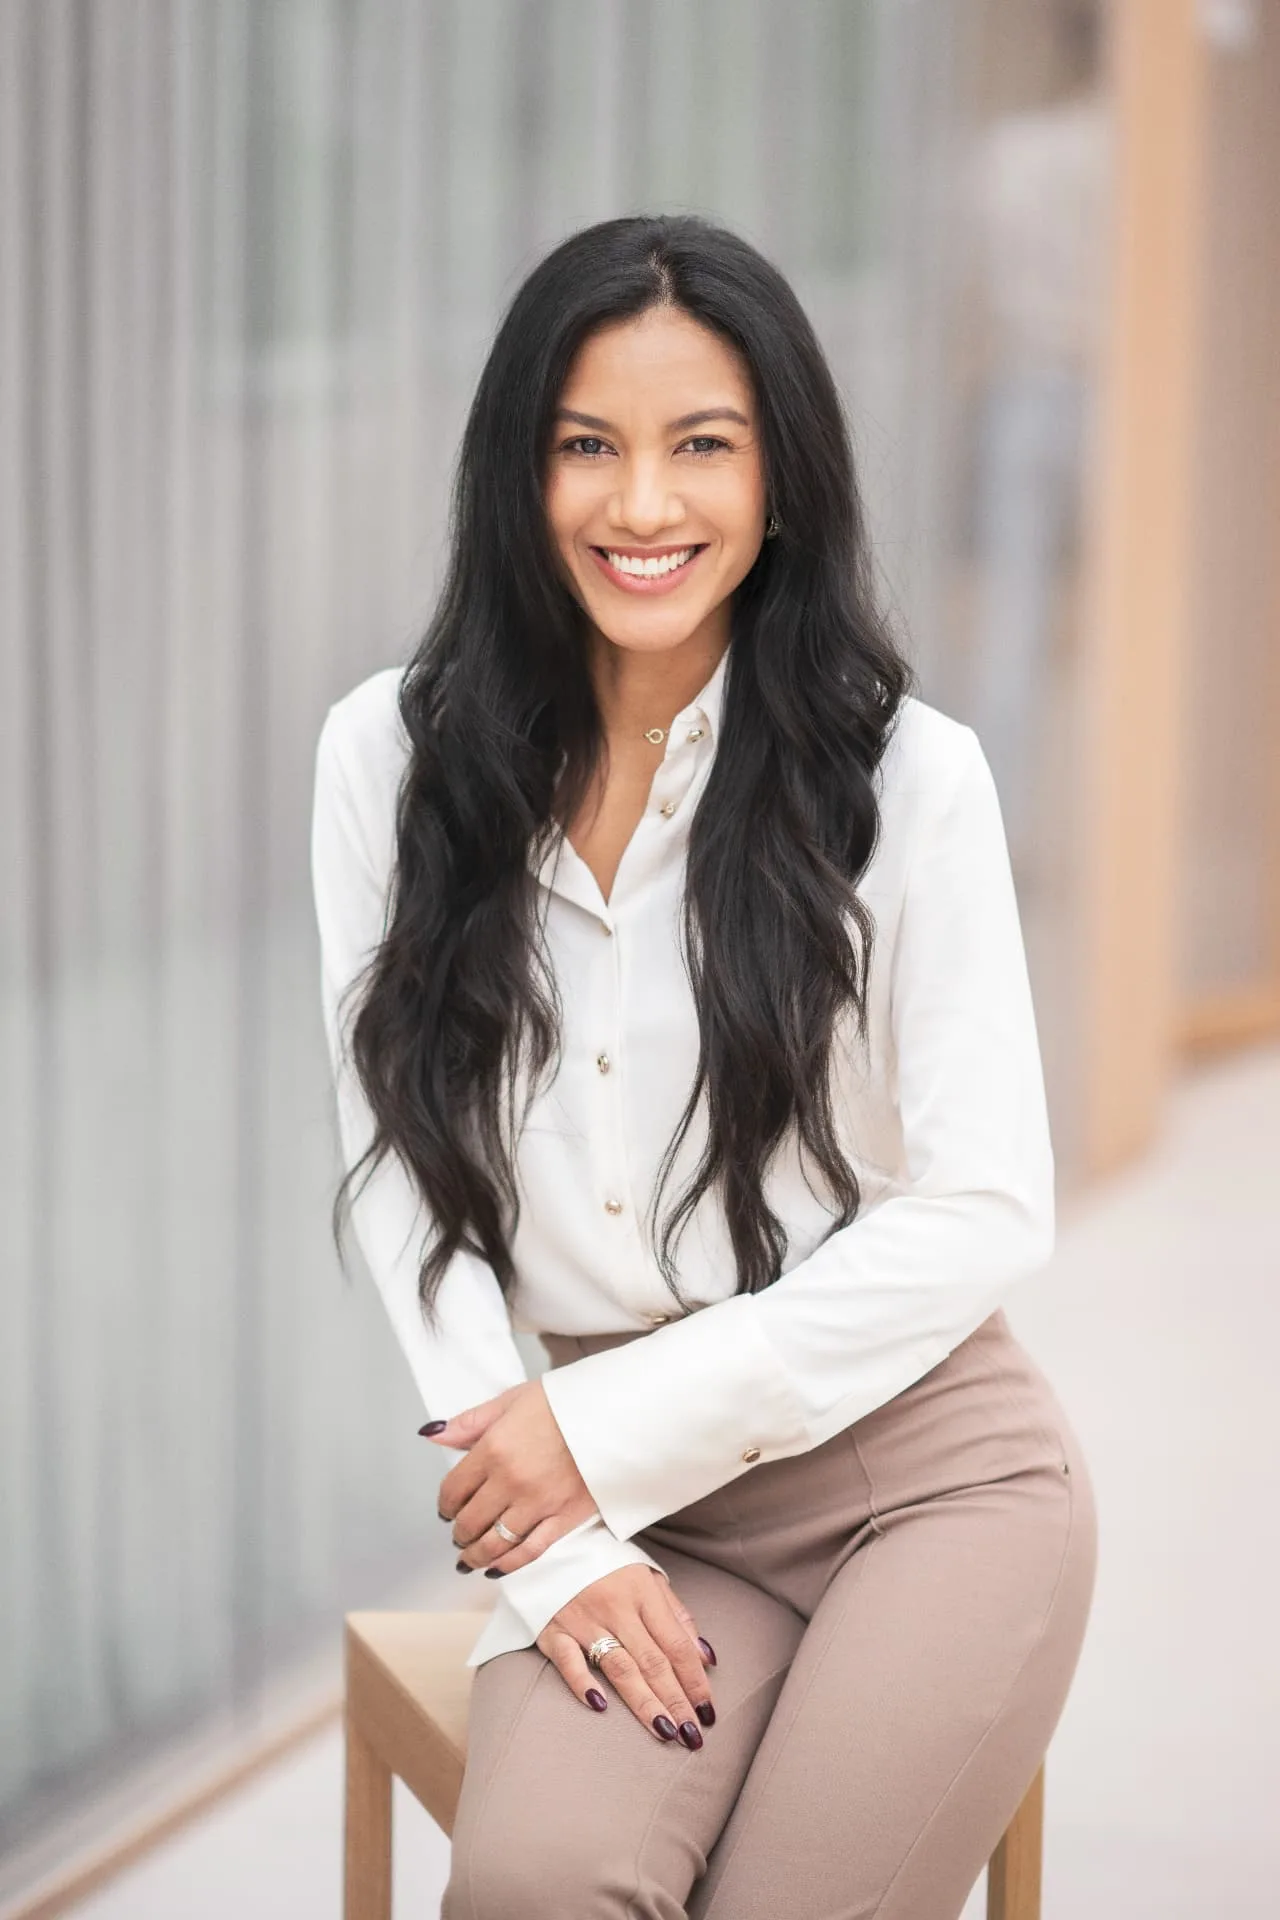
Autorka
Maria Kopřivová
Real Estate Investment Partner. Praha a Kostarika, off-market transakce a investiční nemovitosti.