اعتباراً من عام 2026، ستعيد قوانين الاتحاد الأوروبي وتوجيه DAC7 ونظام eTurista التشيكي صياغة قطاع الإيجارات قصيرة الأجل في براغ. تعرف على تداعيات ذلك على ملاك الشقق الاستثمارية.
هل تمتلك شقة استثمارية في براغ أو في مدينة تشيكية أخرى، وتدير نشاط تأجير قصير الأجل، وتتساءل عن أثر التشريعات الجديدة على عوائدك الاستثمارية؟
تحولت الإيجارات قصيرة الأجل عبر منصات رقمية مثل Airbnb وBooking.com إلى نشاط تجاري متكامل الأركان في التشيك خلال السنوات الأخيرة. وفي عام 2025، تجلت بوضوح أبعاد تأثير هذا النشاط على وفرة المعروض السكني، ومستويات القيمة الإيجارية، ونمط الحياة اليومية في مراكز المدن. وبالتوازي مع ذلك، تحركت المنظومة التشريعية على الصعيدين الأوروبي والمحلي لوضع أطر تنظيمية واضحة وشفافة لهذا القطاع بأكمله.
يمثل عام 2026 نقطة تحول مفصلية للمستثمرين وملاك العقارات على حد سواء؛ حيث يخرج قطاع الضيافة والإقامة قصيرة الأجل بصورة نهائية من المنطقة الرمادية لينتقل إلى إطار عمل يتسم بالشفافية المطلقة. وانطلاقاً من ممارستي الاستشارية العقارية اليومية، أرى أن مجرد إبقاء العقار معروضاً على المنصات الرقمية لم يعد كافياً، بل أضحى من الضروري تبني استراتيجية مدروسة بعناية تستند إلى أرقام واقعية، ووضوح قانوني، وسيناريوهات بديلة مجهزة مسبقاً.
الفئات المستهدفة من هذا التحليل
أُعد هذا التحليل المالي والتنظيمي خصيصاً لملاك العقارات والمستثمرين الذين:
- يمتلكون شقة واحدة أو أكثر في براغ، أو برنو، أو غيرهما من الوجهات السياحية ذات الطلب المرتفع، ويعرضونها للإقامة قصيرة الأجل
- يدرسون الاستحواذ على شقق استثمارية بهدف تحقيق عوائد عبر منصات مثل Airbnb أو Booking.com، وبحاجة إلى فهم المخاطر التنظيمية المترتبة على ذلك
- يرغبون في التأكد من امتثال عوائدهم الإيجارية وعمليات الضيافة لديهم لمتطلبات التسجيل الضريبي والإداري بدقة تامة
- يبحثون عن رؤية واقعية لمعدلات الربحية، ويفاضلون بين التحول إلى الإيجار متوسط أو طويل الأجل، أو حتى التخارج في توقيت مدروس وإعادة توظيف رأس المال في أصول أكثر استقراراً خلال السنوات المقبلة.
مستجدات عام 2025 وأهمية هذا الملف للمستثمرين
شهد عام 2025 تصاعداً ملحوظاً في الضغوط التي تمارسها البلديات، وفي مقدمتها بلدية براغ، لمعالجة الآثار السلبية لخدمات الإقامة قصيرة الأجل على النسيج العمراني:
- استمرار ارتفاع نسبة الشقق التي تم سحبها من سوق الإيجار السكني التقليدي في أكثر المناطق الحيوية طلباً
- تفاقم العجز في الوحدات السكنية المتاحة للإيجار طويل الأجل في قلب العاصمة
- توالي شكاوى السكان الدائمين في المباني السكنية من الضوضاء، والتدفق المستمر للنزلاء، وتحول المباني السكنية الخاصة إلى ما يشبه المنشآت الفندقية.
وتزامناً مع ذلك، احتدم النقاش حول العدالة الضريبية والتحصيل الدقيق لرسوم الإقامة المحلية. وقد أعربت الفنادق ودور الضيافة التقليدية مراراً عن عدم تكافؤ الفرص في السوق، نظراً لالتزامها بمعايير صارمة، في حين تعمل شريحة واسعة من الشقق المؤجرة خارج نطاق الرقابة الرسمية الكاملة.
وقد أسفرت هذه المعطيات عن التقاء ثلاثة محاور تنظيمية رئيسية ترسم القواعد الجديدة لقطاع الإيجار في عام 2026:
- اللائحة الأوروبية لتنظيم تبادل البيانات المتعلقة بالإيجارات قصيرة الأجل
- السجل المركزي التشيكي لمنشآت الإقامة والنزلاء المعروف باسم eTurista
- التبادل الآلي للبيانات الضريبية للإيرادات المحققة عبر المنصات الرقمية بموجب التوجيه الأوروبي DAC7.
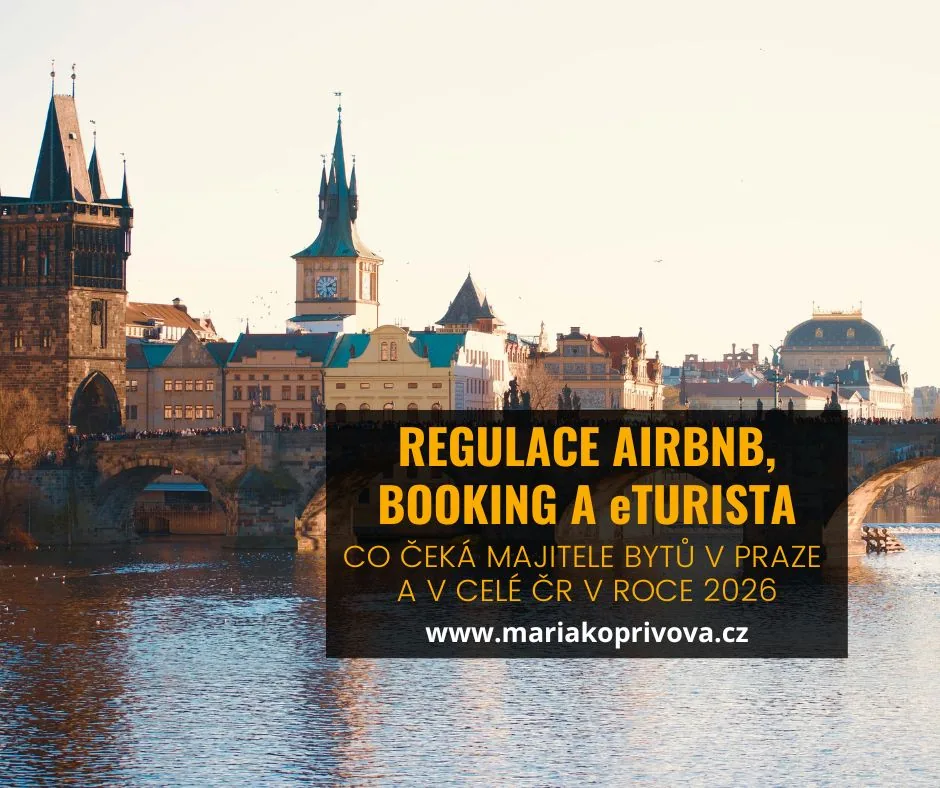
1. اللائحة الأوروبية لتنظيم الإيجارات قصيرة الأجل: توفير البيانات للبلديات
برزت على مستوى الاتحاد الأوروبي حاجة ملحة إلى إرساء منظومة موحدة وشفافة لتبادل المعلومات بين جميع الدول الأعضاء. فقد واجهت براغ وبرنو وتشيسكي كروملوف وغيرها من الوجهات التشيكية التحدي ذاته الذي تشهده كبرى العواصم الأوروبية؛ حيث تحول جزء معتبر من الرصيد العقاري السكني لخدمة السياح، دون امتلاك الإدارات المحلية لبيانات رقمية دقيقة تعكس الحجم الفعلي لهذه الظاهرة.
تفرض اللائحة رقم (EU) 2024/1028 الصادرة عن البرلمان الأوروبي والمجلس الأوروبي بشأن جمع ومشاركة البيانات المتعلقة بخدمات تأجير أماكن الإقامة قصيرة الأجل حزمة من الالتزامات المحددة:
- إلزام الدول الأعضاء بإنشاء بنية رقمية لجمع وتوثيق بيانات الإيجارات قصيرة الأجل
- إلزام المنصات الوسيطة الرقمية (بما فيها Airbnb وBooking.com) برفع تقارير دورية تشمل أعداد العقارات المعروضة، والليالي المحجوزة، وعدد النزلاء، ومعدلات الإشغال الإجمالية
- تزويد البلديات بالأدوات التحليلية اللازمة لتقييم أثر هذه الأنشطة على وفرة الإسكان، ومستويات الإيجار، وميزانيات البلديات بدقة متناهية.
اعتُمدت هذه اللائحة في عام 2024، وسيبدأ تطبيقها الكامل والملزم اعتباراً من 20 مايو 2026. وقد شكلت الفترة ما بين 2024 و2025 مرحلة انتقالية لتطوير الأنظمة التقنية ومواءمة التشريعات الوطنية. والهدف الأساسي هو إتاحة جمع البيانات وتحليلها وتوظيفها عملياً في الرقابة البلدية مع حلول عام 2026. يمثل هذا التطور تحولاً جذرياً لملاك الشقق، حيث لن تعود أنشطة التأجير خارج نطاق الرصد، بل ستصبح مقيدة في سجلات رسمية تستند إليها البلديات لفرض تدابير رقابية وتنظيمية مباشرة.
2. نظام eTurista: السجل المركزي التشيكي لمرافق الإقامة
يُعد نظام eTurista المنظومة الإلكترونية المركزية المرتقبة لتسجيل مرافق الإقامة والنزلاء في جمهورية التشيك. وتتمثل غايته في تحقيق مبدأ تكافؤ الفرص بين كافة مزودي خدمات الإيواء السياحي، بدءاً من المجمعات الفندقية الكبرى وبيوت الضيافة العائلية، وصولاً إلى الأفراد الذين يؤجرون شققهم الخاصة عبر الوسائط الرقمية.
وتتلخص أبرز أهداف نظام eTurista في الآتي:
- تمكين مزودي خدمات الإقامة من إدارة سجل النزلاء رقمياً عبر منصة مركزية موحدة، والاستغناء التام عن السجلات الورقية التقليدية
- أتمتة الالتزامات الإدارية تجاه البلديات المعنية بتحصيل رسوم الإقامة المحلية، وكذلك تجاه شرطة شؤون الأجانب في التشيك
- إرساء أقصى درجات الشفافية في التدفقات المالية السياحية والحد من التهرب الضريبي، الذي يحرم خزينة الدولة من مئات الملايين من الكرونات سنوياً، ويفقد ميزانيات البلديات عشرات الملايين من رسوم الإقامة.
وتسير آلية العمل المعتمدة وفق الخطوات التالية:
- تسجيل كل وحدة إيواء (سواء كانت فندقاً، أو شققاً فندقية، أو شقة سكنية خاصة) في نظام eTurista
- إصدار رقم تسجيل فريد خاص بالعقار المعني
- قيام المؤجر بإدخال بيانات النزلاء الثبوتية (الاسم الكامل، وتاريخ الميلاد، والجنسية، وعنوان السكن، ورقم بطاقة الهوية أو جواز السفر، وفترة الإقامة) عبر واجهة إلكترونية موحدة تتولى تحويل البيانات آلياً إلى الجهات المختصة.
وعلى الرغم من أن الجدول الزمني المبدئي كان يستهدف إجراء الاختبارات في 2025 والإطلاق الفعلي في 2026، فإن المسار التشريعي لتعديل قانون السياحة شهد تأخيراً في مجلس النواب التشيكي، ما أدى إلى إرجاء موعد التدشين. ولم يُحدد بعد التاريخ الدقيق للإلزام الشامل لكافة المؤجرين. ومع ذلك، فإن هذا التحول التنظيمي بات حتمياً؛ فنظام eTurista سيفرض التسجيل وتضمين الرقم التعريفي في كافة الإعلانات الرقمية عاجلاً أم آجلاً، وهو ما سيسهل الإجراءات الإدارية وفي الوقت ذاته سيجعل السوق مكشوفاً بالكامل أمام الأجهزة الرقابية.
3. توجيه DAC7: الإبلاغ التلقائي عن الإيرادات لمصلحة الضرائب
إلى جانب الرقابة على معدلات الإشغال، تخضع الأنشطة العقارية لرقابة مالية دقيقة بموجب التوجيه الأوروبي DAC7، الذي بدأ سريانه الفعلي منذ عام 2023 وأصبح بحلول عام 2025 جزءاً راسخاً من آلية عمل المنصات الرقمية.
يفرض توجيه DAC7 التزامين جوهريين على منصات مثل Airbnb وBooking.com:
- التحقق الصارم من الهوية القانونية والضريبية لكل مؤجر مسجل في المنصة
- تزويد الإدارة الضريبية المختصة بتقرير سنوي شامل ومفصل حول أنشطة التأجير وإجمالي المداخيل المحققة.
وتتولى المنصات بصفة دورية إرسال البيانات التالية للدوائر الضريبية:
- إجمالي العائد المالي الذي حققه كل مؤجر
- عدد الحجوزات المنفذة وإجمالي الليالي المكتملة عبر التقويم
- البيانات التعريفية الشاملة للمؤجر (الاسم الكامل، ومقر الإقامة الدائم، والرقم التعريفي الوطني أو رقم السجل التجاري، والرقم الضريبي، والتفاصيل المصرفية).
ويجري تبادل هذه المعلومات بصفة آلية بين السلطات الضريبية في مختلف دول الاتحاد الأوروبي. فإذا كنت مقيماً ضريبياً في التشيك، تتلقى الإدارة المالية التشيكية بيانات قطعية حول المبالغ الدقيقة المحولة إلى حسابك المصرفي من الكيانات الدولية المشغلة لتلك المنصات.
خلاصات محورية لملاك العقارات:
- استحال إخفاء إيرادات الإيجار قصير الأجل عن الدوائر الضريبية تحت أي ظرف
- لا تقوم المنصات بخصم أو سداد ضريبة الدخل بالنيابة عن المضيفين؛ بل تقع مسؤولية التصنيف الضريبي السليم والسداد بالكامل على عاتق مالك العقار
- تمتلك الإدارات الضريبية سجلات تفصيلية تمكنها من مطابقة بيانات الإقرارات الضريبية مع المبالغ الفعلية بيسر تام.
وفي عام 2026، ستتكامل آليات توجيه DAC7 مع معطيات نظام eTurista، ما يمنح السلطات الضريبية والبلديات رؤية موحدة وشاملة للمؤشرات المالية والتشغيلية لكل شقة على حدة.
اللوائح المحلية: صلاحيات بلدية براغ والمدن الأخرى في عام 2026
ترسم الأطر التشريعية الأوروبية والوطنية القواعد العامة، بينما تُصاغ القيود الميدانية والتنظيمية مباشرة على صعيد البلديات. وقد سعت بلدية براغ طويلاً لمواجهة التركز الكثيف للإيواء السياحي في مركزها التاريخي، وتراجع أعداد السكان الأصليين، والشكاوى المتكررة. وخلال عام 2025، كثفت العاصمة مساعيها للحصول على تفويض تشريعي يتيح للمدن تنظيم الإيجارات قصيرة الأجل عبر مراسيم بلدية ملزمة.
وتركز بلدية براغ في مساعيها على الصلاحيات الآتية:
- تحديد حد أقصى لعدد الأيام المسموح بها سنوياً لتأجير الشقة ضمن نظام الإقامة قصيرة الأجل
- إقرار متطلبات ومعايير أكثر صرامة في المناطق الأكثر تأثراً، لا سيما منطقة براغ 1 التاريخية
- التمييز القانوني القاطع بين المشاركة السكنية العارضة خلال فترات العطلات الشخصية، وبين التشغيل الفندقي والتجاري المستمر للوحدات السكنية.
ومع توفر البيانات الدقيقة من المنصات وسجلات نظام eTurista المرتقب في عام 2026، ستمتلك قيادة المدينة أدوات تنفيذية حاسمة. ويتطلب ذلك من المستثمرين متابعة القرارات البلدية، واللوائح الخاصة بكل منطقة إدارية، والحدود السنوية للأيام، وقوانين تقسيم المناطق، ولائحة إدارة اتحاد الملاك (SVJ). وتنسحب هذه التطورات على وجهات سياحية أخرى مثل تشيسكي كروملوف والمنتجعات الجبلية. وقد تشهد مناطق معينة تشديداً ملموساً في الشروط، في حين قد تظل مناطق أخرى أكثر مرونة. ولهذا السبب، لم يعد المستثمر الحصيف يقيم الشقة بناءً على العائد المتوقع فحسب، بل يدرس بعناية المظهر التنظيمي والتشريعي للموقع، لما له من أثر مباشر على استدامة الاستثمار.
أثر هذه المتغيرات على ملاك الشقة أو الشقتين
إذا كنت تدير شقة استثمارية واحدة أو اثنتين عبر منصات التأجير في براغ أو أي مدينة تشيكية، فإن هناك ثلاثة محاور رئيسية تتطلب منك اتخاذ إجراءات استباقية في عام 2026:
- الامتثال الضريبي: التأكد من سلامة الإقرارات الضريبية لعامي 2024 و2025، حيث تعمل مصلحة الضرائب على مقاطعة بيانات DAC7 مع الإقرارات المقدمة بشكل نشط.
- الجاهزية لنظام eTurista: مواكبة تدشين النظام واستخراج رقم التسجيل في الوقت المناسب، مع وضع آلية دقيقة لتسجيل النزلاء دون تأخير.
- التحوط ضد القيود البلدية: احتساب الأثر المالي على صافي العائد في حال فرض حد أقصى لعدد أيام التأجير المسموح بها في السنة الميلادية.
تقتضي الإدارة الاحترافية للأصول وضع خطط بديلة، وهو ما يترجم عملياً عبر التحول نحو الإيجارات متوسطة الأجل الموجهة لخبراء الشركات والمهنيين، أو الرحل الرقميين، أو الطلبة الدوليين، أو الانتقال إلى عقود الإيجار طويلة الأجل الآمنة. إن الركون التام إلى نموذج تشغيلي وحيد بات محفوفاً بالمخاطر في ظل التضييق الرقابي الراهن.
"صُممت المباني السكنية لتكون موطناً لقاطنيها ومجتمعاً آمناً للعيش المستقر. ورغم الجدوى المالية التي وفرتها الإيجارات قصيرة الأجل في فترات سابقة، فإن مرحلة الفوضى غير المنظمة في مراكز المدن قد ولت دون رجعة. إن الحفاظ على القيمة الرأسمالية للعقارات وتنميتها على المدى البعيد يتطلب العمل بوضوح وشفافية، وفهم البيئة التشريعية بنفس الدقة التي تُفهم بها معدلات العائد."
ماريا كوبرجيفوفا
الرؤية الاستراتيجية لعام 2026
لا تعني القوانين الجديدة توقف فرص الاستثمار في العقار السكني، بل تعني نهاية عهد الحلول المرتجلة. إن التعامل الأمثل مع هذه الرقابة المشددة لا يكمن في التردد، بل في إجراء تدقيق شامل وممنهج لمحفظتك العقارية:
- مراجعة الركائز الإدارية: التحقق من دقة المعاملات الضريبية، وسداد رسوم الإقامة للبلدية، وتراخيص النشاط التجاري، والتأكد من مطابقة الاستخدام المعتمد للمبنى وفق المخططات الرسمية.
- الاستعداد لنظام eTurista: الاستعداد لمتطلبات التسجيل وإدراج الأرقام التعريفية بوضوح في جميع القنوات الترويجية.
- نمذجة السيناريوهات البديلة: مقارنة صافي العائد المحقق من التأجير قصير الأجل (بعد احتساب عمولات المنصات، وخدمات النظافة، وفواتير الطاقة، ورسوم الإدارة العقارية، والضرائب) مقابل صافي عوائد عقود الإيجار المتوسطة أو طويلة الأجل.
- تقييم خيارات التخارج وإعادة الاستثمار: في حالات معينة، يكون القرار الأكثر حكمة هو بيع العقار في ذروة السوق وإعادة تخصيص السيولة النقدية في أصول عقارية أكثر دفاعية وأماناً، سواء في مبانٍ سكنية كاملة مدرة للدخل، أو في استثمارات عقارية دولية تحقق عوائد صافية مجزية.
إن تقييم الاستثمار العقاري وفق أفق زمني يمتد من ثلاث إلى عشر سنوات يفوق أماناً الاعتماد على مداخيل متقلبة شهراً بشهر ترتبط بمواسم السياحة. فالملاك الذين يؤسسون أعمالهم على الشفافية يحظون بموثوقية بنكية أعلى واستقرار مالي طويل المدى؛ إذ لا يمكن لأي نموذج أعمال يراهن على غياب الرقابة الضريبية أن يصمد أمام التغيرات التشريعية الصارمة في عام 2026.
قراءات موصى بها:
- BTR (البناء بغرض التأجير): الاتجاه السكني المستقبلي الذي يكتسح التشيك والعالم
- لماذا لا يكفي موقع Sreality وحده: الوهم الأكبر عند بيع العقار الذي قد يكلفك مئات الآلاف
- بيع العقارات والإعفاء من ضريبة القيمة المضافة: ما الذي سيتغير اعتباراً من يوليو 2025؟
هل تتطلع إلى تأمين مستقبل شقتك الاستثمارية في براغ؟
هل تدير حالياً إيجارات قصيرة الأجل وتساورك الشكوك حول انعكاس القواعد الجديدة على صافي أرباحك؟ أم تفكر في بيع شقتك الواقعة في مركز المدينة بربحية ممتازة لإعادة توجيه رأس المال نحو أصول أكثر تحفظاً واستقراراً؟
يسعدني التواصل معكم وتقديم استشارة استراتيجية متخصصة، حضورياً أو عبر الاتصال المرئي، لنعمل معاً على:
- تحليل المؤشرات التشغيلية الحالية لشقتكم ومقارنتها بنماذج الإيجار متوسط وطويل الأجل
- تقييم المخاطر التنظيمية والقانونية الخاصة بالمبنى والحي البلدي المعني
- رسم خطة محكمة لتنفيذ بيع خاص بأسلوب Off-market بسرية تامة لمستثمرين معتمدين ومؤهلين بأعلى قيمة سوقية، في حال رغبتكم في التخارج.
تفضلوا بتعبئة نموذج التواصل المرفق أدناه، وسأتواصل معكم لترتيب جلسة استشارية أولية غير ملزمة.
اقرأ أيضاً
التزامات الشركات في كوستاريكا 2026: الدليل الشامل للضرائب والرسوم لمستثمري العقارات الدوليين
استشارة شخصية مجانية
هل تواجهون حالة مماثلة؟ يسعدني مناقشتها معكم.
لكل عقار ولكل صفقة خصوصية فريدة. يرجى تزويدي بنبذة موجزة لأقترح عليكم الخطوة العملية القادمة.
- أجيبكم شخصياً، دون وسيط من المساعدين أو مراكز الاتصال
- سرية تامة وخصوصية مطلقة منذ الكلمة الأولى
- توصيات دقيقة وملموسة بدلاً من النصائح العامة
الكاتب
Maria Kopřivová
شريكتكم في الاستثمار العقاري. براغ وكوستاريكا، صفقات Off-market وعقارات استثمارية متميزة.