Từ ngày 1/4/2026, quy định mới của ČNB về vay mua bất động sản đầu tư bắt đầu có hiệu lực. Tìm hiểu đối tượng chịu mức LTV 70% và DTI 7 cùng số vốn tự có cần chuẩn bị tại Séc.
Anh/chị đang lên kế hoạch mở rộng danh mục tài sản với một căn hộ đầu tư mới, tìm kiếm bất động sản cho thuê, hay đang chuẩn bị tái tài trợ (refinancing) khoản vay hiện có và muốn biết những quy định ngân hàng mới nhất sẽ ảnh hưởng ra sao đến dự định của mình?
Khuyến nghị từ Ngân hàng Quốc gia Séc (ČNB) có hiệu lực từ ngày 1 tháng 4 năm 2026 đã thắt chặt đáng kể các điều kiện vay vốn để mua căn hộ đầu tư cũng như sở hữu nhiều bất động sản nhà ở. Các ngân hàng thương mại tại Séc đã nhanh chóng tích hợp những tiêu chuẩn này vào quy trình thẩm định hồ sơ. Với tư cách là chuyên gia tư vấn bất động sản cá nhân thường xuyên đồng hành cùng khách hàng cấu trúc giao dịch và thu xếp tài chính tại Praha cũng như quốc tế, tôi hiểu rất rõ rằng nhiều nhà đầu tư có thể gặp trở ngại nếu không nắm bắt kịp thời các thông số mới này.
Tại bài viết này, quý anh/chị sẽ tìm thấy phân tích chi tiết về những thay đổi thực tế trong khâu xét duyệt, cách ngân hàng kiểm tra tổng tài sản hiện có, và số vốn tự có thực tế cần chuẩn bị để sở hữu một căn hộ đầu tư hiện nay.
BÀI VIẾT NÀY DÀNH CHO AI
Những thông tin dưới đây đặc biệt thiết thực đối với các nhà đầu tư và người mua nhà đang:
- dự định mua căn hộ hoặc bất động sản nhà ở với mục đích cho thuê
- đã sở hữu một bất động sản nhà ở và đang chuẩn bị mua căn thứ hai, thứ ba hoặc các căn tiếp theo
- cân nhắc mua căn hộ dự án mới (developer project), nhà hình thành trong tương lai đang xây dựng, hoặc mua chuyển nhượng cổ phần hợp tác xã nhà ở (družstevní podíl)
- cần tái tài trợ (refinancing) hoặc chốt lại lãi suất (refixing) khoản vay thế chấp cũ có kèm theo nhu cầu tăng thêm số tiền vay gốc
- muốn nắm rõ mức giới hạn LTV và DTI thắt chặt sẽ tác động cụ thể ra sao đến nguồn tiền mặt nhàn rỗi cần có.
1. KHUYẾN NGHỊ CỦA ČNB TỪ NGÀY 1/4/2026 THỰC SỰ CÓ Ý NGHĨA GÌ
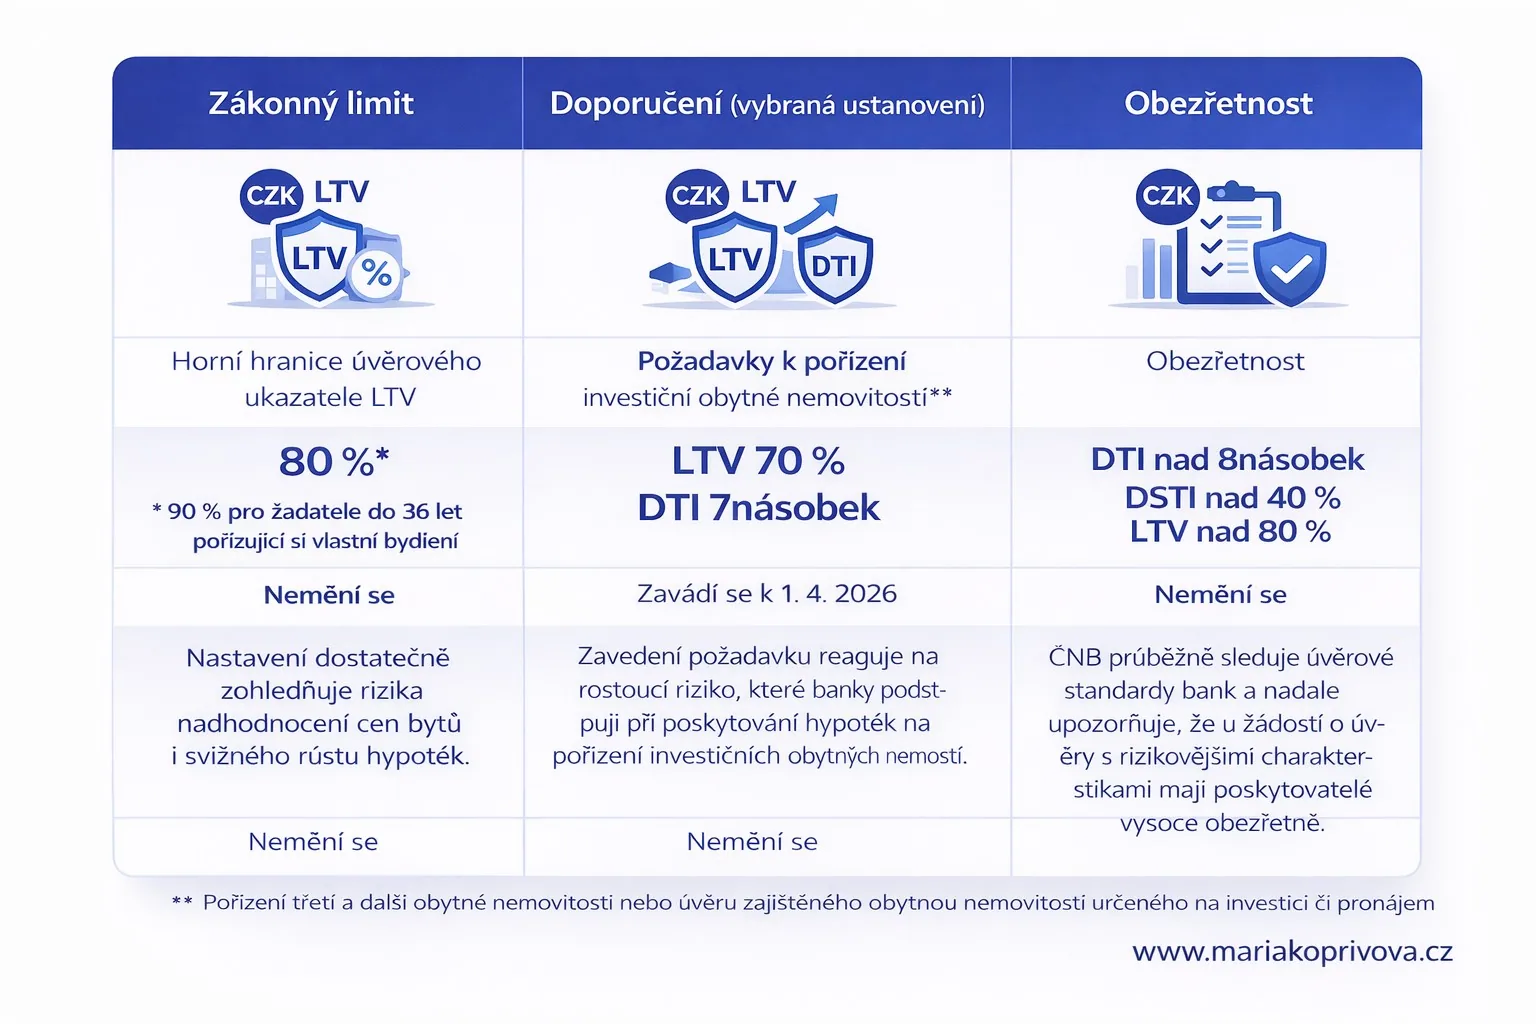
Ngân hàng Quốc gia Séc khuyến nghị các tổ chức tín dụng áp dụng mức trần LTV tối đa 70% và giới hạn DTI không quá 7 đối với các khoản vay mua bất động sản nhà ở phục vụ mục đích đầu tư, cũng như đối với các khoản vay để sở hữu bất động sản nhà ở thứ ba trở đi.
Đối với các khoản vay thế chấp phục vụ nhu cầu ở thực của chính người mua, khung quy định cơ bản vẫn giữ nguyên:
- mức trần LTV tiếp tục duy trì ở mức 80%
- đối với người vay dưới 36 tuổi, mức LTV vẫn được hỗ trợ tối đa 90%
- các chỉ số DTI và DSTI vẫn đang tạm dừng kích hoạt đối với nhà ở tự phục vụ nhu cầu sinh sống cá nhân.
Về mặt pháp lý, đây là văn bản khuyến nghị từ ČNB chứ không phải điều luật Quốc hội ban hành. Tuy nhiên, trong thực tế giao dịch bất động sản, điểm then chốt là các ngân hàng đã đưa toàn bộ khung chỉ dẫn này vào quy chế thẩm định tín dụng nội bộ. Điển hình như Air Bank đã công bố rõ ràng từ ngày 1/4/2026: đối với các khoản vay thế chấp đầu tư, ngân hàng chỉ cho vay tối đa 70% giá trị tài sản và tổng dư nợ của khách hàng không được vượt quá 7 lần thu nhập ròng cả năm.
ČNB định nghĩa rõ ràng khoản vay thế chấp đầu tư là khoản vay được cấp để mua bất động sản nhà ở thứ ba trở đi, hoặc để mua bất động sản nhà ở với mục đích cho thuê. Do đó, cơ chế kiểm soát chặt chẽ này không chỉ bao gồm các thương vụ mua nhà để cho thuê thông thường, mà còn áp dụng với việc mua căn nhà thứ ba trở lên, ngay cả khi người mua không hề có ý định cho thuê.
2. NHỮNG KHOẢN VAY NÀO THUỘC DIỆN BỊ THẮT CHẶT VÀ TRƯỜNG HỢP NÀO ĐƯỢC MIỄN TRỪ
Phạm vi diễn giải của Ngân hàng Quốc gia Séc rộng hơn rất nhiều so với việc chỉ mua một căn hộ đã hoàn thiện. Các quy định khắt khe với trần LTV 70% và DTI 7 được áp dụng cho:
- khoản vay mua bất động sản nhà ở đang trong quá trình xây dựng
- khoản vay mua bất động sản nhà ở có kèm theo hạng mục sửa chữa, tái thiết sau đó
- giao dịch nhận chuyển nhượng cổ phần trong hợp tác xã nhà ở (družstevní byt)
- hợp đồng mua bất động sản hình thành trong tương lai thuộc các dự án phát triển nhà ở (developer)
- tái tài trợ hoặc chốt lãi suất kỳ mới có tăng tổng số tiền gốc của khoản vay
- tiếp nhận lại nghĩa vụ nợ hiện có được bảo đảm bằng bất động sản nhà ở.
Một điểm khác biệt rất lớn so với các khoản vay mua nhà ở thông thường là những khuyến nghị này không được áp dụng hạn ngạch ngoại lệ 5% mà các ngân hàng trước đây thường được phép linh động áp dụng cho các mức trần LTV, DTI và DSTI. ČNB đã nhấn mạnh điều này một cách dứt khoát trong văn bản hướng dẫn nghiệp vụ.
Ngược lại, chế tài đầu tư khắt khe này không áp dụng đối với:
- việc tái tài trợ hoặc chốt kỳ lãi suất mới mà không phát sinh thêm số tiền vay
- khoản vay mua đất nền riêng lẻ mà không xây dựng nhà ở sau đó
- khoản vay được phân bổ độc lập chỉ dành riêng cho công tác thi công xây dựng hoặc cải tạo.
3. CÁCH CÁC NGÂN HÀNG KIỂM TRA SỐ LƯỢNG BẤT ĐỘNG SẢN SỞ HỮU
Quy định mới hoàn toàn không căn cứ vào số lượng hợp đồng vay vốn mà anh/chị đang có. ČNB nêu rõ rằng số lượng khoản vay hiện tại không phải là yếu tố quyết định. Điều quan trọng nhất là số lượng bất động sản nhà ở thực tế mà người vay đang đứng tên sở hữu.
Quy trình rà soát tài sản được triển khai theo các nguyên tắc chính sau:
- Bất động sản trong nước và tại nước ngoài: Toàn bộ bất động sản nhà ở tại Cộng hòa Séc và quốc tế đều được tính, bao gồm cả cổ phần nhà hợp tác xã. Phía ngân hàng sẽ đối chiếu tài sản trong nước thông qua cổng thông tin Văn phòng Đăng ký Đất đai (Katastr nemovitostí). Các bất động sản ở nước ngoài và căn hộ hợp tác xã sẽ do người vay tự kê khai và cam kết bằng văn bản có giá trị pháp lý.
- Đồng sở hữu và tài sản chung vợ chồng (SJM): Nếu người đứng tên vay sở hữu từ 50% cổ phần trở lên tại một bất động sản nhà ở, tài sản đó sẽ được tính là một căn nhà hoàn chỉnh. Nguyên tắc tương tự cũng áp dụng cho tài sản thuộc khối tài sản chung vợ chồng (SJM). Các phần trăm sở hữu này không cộng dồn giữa các bất động sản khác nhau mà từng tài sản được đánh giá hoàn toàn độc lập.
- Nhiều người cùng đứng tên trong một khoản vay: Số lượng bất động sản sở hữu sẽ được rà soát riêng biệt cho từng người đồng vay. Khi xem xét tổng thể hồ sơ vay, ngân hàng sẽ lấy con số bất động sản cao nhất của một trong các đương đơn làm căn cứ áp dụng.
- Tòa nhà căn hộ nhiều hộ gia đình (bytový dům): Trường hợp một bất động sản được ghi nhận trên trích lục Katastr nemovitostí là một đơn vị nhà đất duy nhất nhưng trên thực tế cung cấp không gian cư trú cho nhiều hộ gia đình (điển hình là cả một tòa nhà căn hộ cho thuê), ngân hàng sẽ xem xét đó là nhiều đơn vị nhà ở theo mục đích của khuyến nghị.
- Bất động sản nghỉ dưỡng (chata, chalupa): Các tổ chức tín dụng không bắt buộc phải tính các căn nhà gỗ nghỉ dưỡng cuối tuần nếu bản chất sử dụng thực tế được xác minh rõ ràng. Điều này áp dụng cho các công trình phục vụ mục đích thư giãn nghỉ ngơi, không đáp ứng tiêu chuẩn cư trú lâu dài quanh năm như thiếu nguồn nước sạch liên tục, không có hệ thống điện hoàn chỉnh hoặc thiếu hệ thống xử lý nước thải đạt chuẩn.
- Bất động sản đang trong quá trình chuyển nhượng: Nếu một tài sản hiện có đang được bán đi, tài sản đó có thể được loại trừ khỏi danh sách thẩm định. Tuy nhiên, chỉ một lời tuyên bố hay một bản hợp đồng dự thảo là chưa đủ, ngân hàng bắt buộc phải có chứng từ cụ thể là hợp đồng mua bán đã ký kết hoặc hợp đồng đặt cọc mua bán có giá trị ràng buộc pháp lý (smlouva o budoucí kupní smlouvě).
Xem thêm bài viết
CƠ HỘI OFF-MARKET: BÁN CHIẾN LƯỢC TÒA NHÀ CĂN HỘ TẠI PRAHA NGAY TRƯỚC THỜI ĐIỂM NGHIỆM THU KOLAUDACE
4. VÍ DỤ TÍNH TOÁN CỤ THỂ: SỐ VỐN TỰ CÓ CẦN THIẾT HIỆN NAY
Sự thay đổi từ mức trần LTV 80% trước đây xuống mức LTV 70% mới tạo ra tác động rất lớn đối với việc cân đối dòng tiền của từng nhà đầu tư.
Hãy xét ví dụ mua một căn hộ đầu tư có giá trị 5.000.000 CZK:
- Theo mức giới hạn LTV 80% trước đây, ngân hàng có thể giải ngân cho anh/chị 4.000.000 CZK, số vốn tự có yêu cầu chỉ là 1.000.000 CZK.
- Theo mức giới hạn LTV 70% hiện tại, số tiền vay tối đa chỉ còn 3.500.000 CZK. Khoản vốn tự có đối ứng bắt buộc tăng lên 1.500.000 CZK.
- Do đó, anh/chị phải chuẩn bị thêm một lượng tiền mặt lưu động lên tới 500.000 CZK để thanh toán đợt đầu.
Hạn mức cho vay cũng bị siết lại rõ rệt bởi chỉ số DTI khống chế ở mức 7:
- Nếu người vay có mức thu nhập ròng hàng tháng là 80.000 CZK, tổng thu nhập ròng mỗi năm đạt 960.000 CZK.
- Với trần DTI bằng 7, tổng mức dư nợ tối đa được phép vay trên toàn bộ hệ thống tín dụng là 6.720.000 CZK.
- Mọi nghĩa vụ tài chính hiện có đều được tính vào hạn mức này, đồng nghĩa với việc khoản nợ thế chấp nhà ở hiện tại hay các khoản vay tiêu dùng đều trực tiếp làm giảm số tiền mà ngân hàng có thể cấp thêm cho căn hộ đầu tư mới.
"Một thương vụ đầu tư bất động sản thành công không nằm ở việc ngân hàng cho phép anh/chị vay tối đa bao nhiêu tiền. Thành công nằm ở khả năng đón đầu các biến chuyển chính sách, tính toán chính xác tổng nguồn vốn cần thiết, và lựa chọn được tài sản có khả năng bảo toàn giá trị vững vàng trước mọi biến động của thị trường tài chính."
Maria Kopřivová
5. CÁC CÂU HỎI THƯỜNG GẶP VỀ VAY BẤT ĐỘNG SẢN ĐẦU TƯ (FAQ)
Quy định mới có áp dụng khi mua căn hộ thứ hai để cho thuê không?
Có. Nếu anh/chị mua một bất động sản nhà ở với mục đích đầu tư, cụ thể là cho thuê lại, giao dịch này sẽ rơi vào diện vay đầu tư bất kể đó mới chỉ là bất động sản thứ hai. Quy chuẩn khắt khe này không chỉ giới hạn riêng cho bất động sản thứ ba.
Những giới hạn này có áp dụng cho căn hộ thứ ba ngay cả khi tôi không cho thuê?
Có. Từ bất động sản nhà ở thứ ba trở đi, mục đích mua nhà được kê khai không còn đóng vai trò quyết định, tổng số lượng bất động sản anh/chị đang sở hữu mới là căn cứ chính. Cơ chế này áp dụng ngay cả khi căn hộ được mua làm tài sản tích lũy cho gia đình hoặc để dành cho con cái sau này.
Ngân hàng căn cứ theo số lượng khoản vay thế chấp hay số lượng bất động sản?
Ngân hàng căn cứ hoàn toàn vào số lượng bất động sản nhà ở thuộc quyền sở hữu của anh/chị. Số lượng các hợp đồng tín dụng đang hoạt động không ảnh hưởng đến tiêu chí phân loại này.
Bất động sản ở nước ngoài và căn hộ hợp tác xã có bị tính vào hạn mức không?
Có. Các đơn vị nhà ở tại Cộng hòa Séc lẫn ở nước ngoài đều được tính, bao gồm cả quyền sở hữu cổ phần trong các hợp tác xã nhà ở (družstevní podíl).
Ngân hàng đánh giá phần vốn góp hoặc tỷ lệ đồng sở hữu như thế nào?
Nếu anh/chị nắm giữ phần sở hữu từ 50% trở lên tại một bất động sản nhà ở, ngân hàng sẽ ghi nhận đó là một bất động sản đầy đủ.
Điều gì xảy ra nếu hai vợ chồng hoặc hai người cùng đứng tên vay?
Khi có nhiều người cùng nộp hồ sơ, số lượng bất động sản sở hữu sẽ được rà soát riêng cho từng cá nhân, và con số cao nhất của một trong hai người sẽ được dùng để áp dụng cho cả bộ hồ sơ vay vốn.
Bất động sản đang được rao bán có được trừ ra khỏi danh sách tính không?
Chỉ có ý định bán nhà thôi là chưa đủ điều kiện. Để đưa tài sản đó ra ngoài diện thẩm định, anh/chị phải cung cấp cho ngân hàng hợp đồng mua bán chuyển nhượng đã ký kết hoặc hợp đồng đặt cọc mua bán có tính chất ràng buộc pháp lý rõ ràng.
Nhà gỗ hoặc nhà nghỉ dưỡng cuối tuần (chata, chalupa) có được miễn trừ không?
Có thể được miễn trừ, với điều kiện công trình đó chứng minh được không đạt chuẩn để ở cố định quanh năm, ví dụ như thiếu nguồn cấp nước sạch ổn định bốn mùa, không có điện lưới tiêu chuẩn hoặc thiếu hạ tầng xử lý nước thải sinh hoạt.
Quy định này có áp dụng cho các dự án căn hộ mới (developer) và nhà cần sửa chữa không?
Có. Các thông số nghiêm ngặt này điều chỉnh cả các giao dịch mua căn hộ đang xây dựng, hợp đồng mua nhà tương lai trong các dự án bất động sản, cũng như việc mua nhà đất với mục đích cải tạo sửa chữa sau đó.
Quy định mới tác động ra sao đến việc đảo nợ thế chấp (refinancing)?
Quy trình tái tài trợ hoặc chốt lãi suất kỳ mới tiêu chuẩn mà không tăng số tiền nợ gốc sẽ không bị ảnh hưởng bởi quy định mới. Tuy nhiên, nếu anh/chị muốn vay tăng thêm số tiền gốc, các mức trần LTV 70% và DTI 7 sẽ bắt buộc phải áp dụng.
Ngân hàng có được phép cấp hạn ngạch ngoại lệ đối với các mức trần này không?
Không. Hạn mức ngoại lệ 5% thông thường mà các ngân hàng hay vận dụng cho vay nhà ở cá nhân không được áp dụng đối với các khuyến nghị đầu tư này của ČNB.
6. CÁC THUẬT NGỮ CỐT LÕI: NGUYÊN LÝ HOẠT ĐỘNG CỦA QUY CHẾ
Nhằm giúp quý anh/chị nắm bắt tường tận các thuật ngữ ngân hàng và thẩm định tín dụng, dưới đây là tổng hợp các cơ chế điều hành chính:
- Vay thế chấp đầu tư (Investiční hypotéka): Khoản vay có bảo đảm bằng bất động sản nhà ở được sử dụng để sở hữu bất động sản phục vụ mục đích cho thuê, hoặc để mua bất động sản nhà ở thứ ba trở đi của người vay.
- Thẩm quyền pháp lý của ČNB: Từ năm 2021, Ngân hàng Quốc gia Séc đã được trao thẩm quyền theo luật định để thiết lập các mức trần mang tính bắt buộc đối với các chỉ số LTV, DTI và DSTI trên toàn bộ hệ thống ngân hàng.
- Hội đồng Thống đốc ČNB (Bankovní rada ČNB): Cơ quan lãnh đạo cao nhất của Ngân hàng Trung ương xem xét mức độ ổn định tài chính mỗi năm hai lần, thường vào mùa xuân và mùa thu. Dựa trên phân tích rủi ro hệ thống, Hội đồng sẽ quyết định ban hành, điều chỉnh hoặc thắt chặt các công cụ vĩ mô an toàn tín dụng.
- Đệm vốn nghịch chu kỳ (CCyB): Một công cụ điều tiết vĩ mô nhằm củng cố năng lực chống chịu của hệ thống ngân hàng trong các giai đoạn tín dụng tăng trưởng nóng, bảo đảm các nhà băng duy trì đủ nguồn vốn dự phòng trước nguy cơ kinh tế suy giảm.
- LTV (Loan-to-Value): Tỷ lệ giữa giá trị khoản tiền vay thế chấp so với giá trị định giá của tài sản bảo đảm. Với LTV 70%, ngân hàng giải ngân tối đa 70% giá trị tài sản định giá, người vay bắt buộc phải có 30% vốn tự có đối ứng.
- DTI (Debt-to-Income): Tỷ lệ giữa tổng dư nợ của người vay so với mức thu nhập ròng hàng năm. Chỉ số này bao gồm toàn bộ số dư còn lại của tất cả các khoản vay thế chấp, thấu chi và thẻ tín dụng hiện hành.
- DSTI (Debt-Service-to-Income): Tỷ lệ phần trăm giữa tổng số tiền trả góp hàng tháng so với thu nhập ròng hàng tháng của người vay, phản ánh mức độ áp lực của các khoản chi trả nợ định kỳ lên ngân sách chi tiêu của gia đình.
ANH/CHỊ ĐANG DỰ ĐỊNH MUA HOẶC BÁN BẤT ĐỘNG SẢN ĐẦU TƯ?
Thời điểm giao dịch và phương án cấu trúc nguồn vốn quyết định trực tiếp đến hiệu suất sinh lời của dòng tiền đầu tư. Tôi luôn đánh giá mọi bất động sản một cách toàn diện: từ tình trạng kỹ thuật công trình, vị trí địa lý đắc địa cho đến tiềm năng tăng giá thực tế, dòng tiền cho thuê và các điều kiện phê duyệt tín dụng của ngân hàng.
Tương tự, khi bán một căn hộ đầu tư hay một tòa nhà nhiều căn hộ, việc tiếp cận đúng tệp khách hàng tiềm năng có năng lực tài chính vững chắc, sở hữu lượng vốn tự có dồi dào và không bị ràng buộc bởi các quy định tín dụng mới là yếu tố mang tính quyết định.
Tôi rất sẵn lòng cùng anh/chị trao đổi chi tiết về tình huống cụ thể của mình hoàn toàn không ràng buộc, phân tích các phương án mua bán khả thi và đề xuất chiến lược hiệu quả nhất theo đúng thực tế thị trường. Mọi thông tin cá nhân của quý khách đều được cam kết bảo mật theo đúng nguyên tắc xử lý dữ liệu cá nhân.
Quý anh/chị chỉ cần điền vào mẫu thông tin ngắn ngay bên dưới bài viết này. Tôi sẽ chủ động liên hệ lại để sắp xếp một buổi tư vấn trực tiếp hoặc trao đổi trực tuyến.
Buổi tư vấn cá nhân hoàn toàn miễn phí
Anh/chị đang gặp tình huống tương tự? Hãy cùng trao đổi.
Mỗi bất động sản và mỗi giao dịch đều có nét riêng. Hãy nhắn cho tôi đôi dòng, tôi sẽ gợi ý cho anh/chị bước đi tiếp theo thật cụ thể.
- Tôi sẽ trực tiếp phản hồi anh/chị, không qua trợ lý hay tổng đài
- Kín đáo và bảo mật tuyệt đối ngay từ lời trao đổi đầu tiên
- Giải pháp cụ thể và thực tế thay vì những lời khuyên chung chung
Tác giả
Maria Kopřivová
Đối tác đầu tư bất động sản. Praha và Costa Rica, giao dịch off-market và bất động sản đầu tư.