Od 1. apríla 2026 platia nové pravidlá ČNB pre investičné hypotéky. Zistite, koho sa týka limit LTV 70 % a DTI 7 a koľko vlastných zdrojov dnes potrebujete v Česku.
Plánujete rozšíriť svoje portfólio o ďalší investičný byt, zaobstarať si nehnuteľnosť na prenájom alebo refinancovať existujúci úver a zaujíma vás, ako nové bankové pravidlá ovplyvnia vaše zámery?
Odporúčanie Českej národnej banky účinné od 1. apríla 2026 prinieslo citeľné sprísnenie podmienok pri nákupe investičných bytov a nadobúdaní viacerých rezidenčných nehnuteľností. Banky tieto požiadavky promptne začlenili do svojich interných schvaľovacích procesov. Ako privátna realitná špecialistka pravidelne sprevádzam klientov štruktúrovaním akvizícií a financovaním nehnuteľností v Prahe i v zahraničí. Z praxe viem, že nepripravených investorov môžu tieto nové parametre nepríjemne zaskočiť.
Na tejto stránke nájdete podrobný prehľad o tom, čo sa v praxi zmenilo, ako banky posudzujú váš majetok a koľko vlastného kapitálu dnes budete na investičný byt reálne potrebovať.
PRE KOHO JE TENTO ČLÁNOK URČENÝ
Tieto informácie ocenia predovšetkým investori a kupujúci, ktorí:
- plánujú kúpu bytu alebo inej rezidenčnej nehnuteľnosti na účely prenájmu
- už vlastnia rezidenčnú nehnuteľnosť a pripravujú sa na kúpu druhej, tretej alebo ďalšej nehnuteľnosti
- uvažujú o nadobudnutí bytu v developerskom projekte, nehnuteľnosti vo výstavbe alebo družstevného podielu
- riešia refinancovanie či refixáciu existujúcej hypotéky s navýšením celkovej istiny
- chcú presne porozumieť tomu, ako prísnejšie limity LTV a DTI ovplyvnia ich potrebné hotovostné rezervy.
1. ČO ODPORÚČANIE ČNB OD 1. APRÍLA 2026 SKUTOČNE ZNAMENÁ
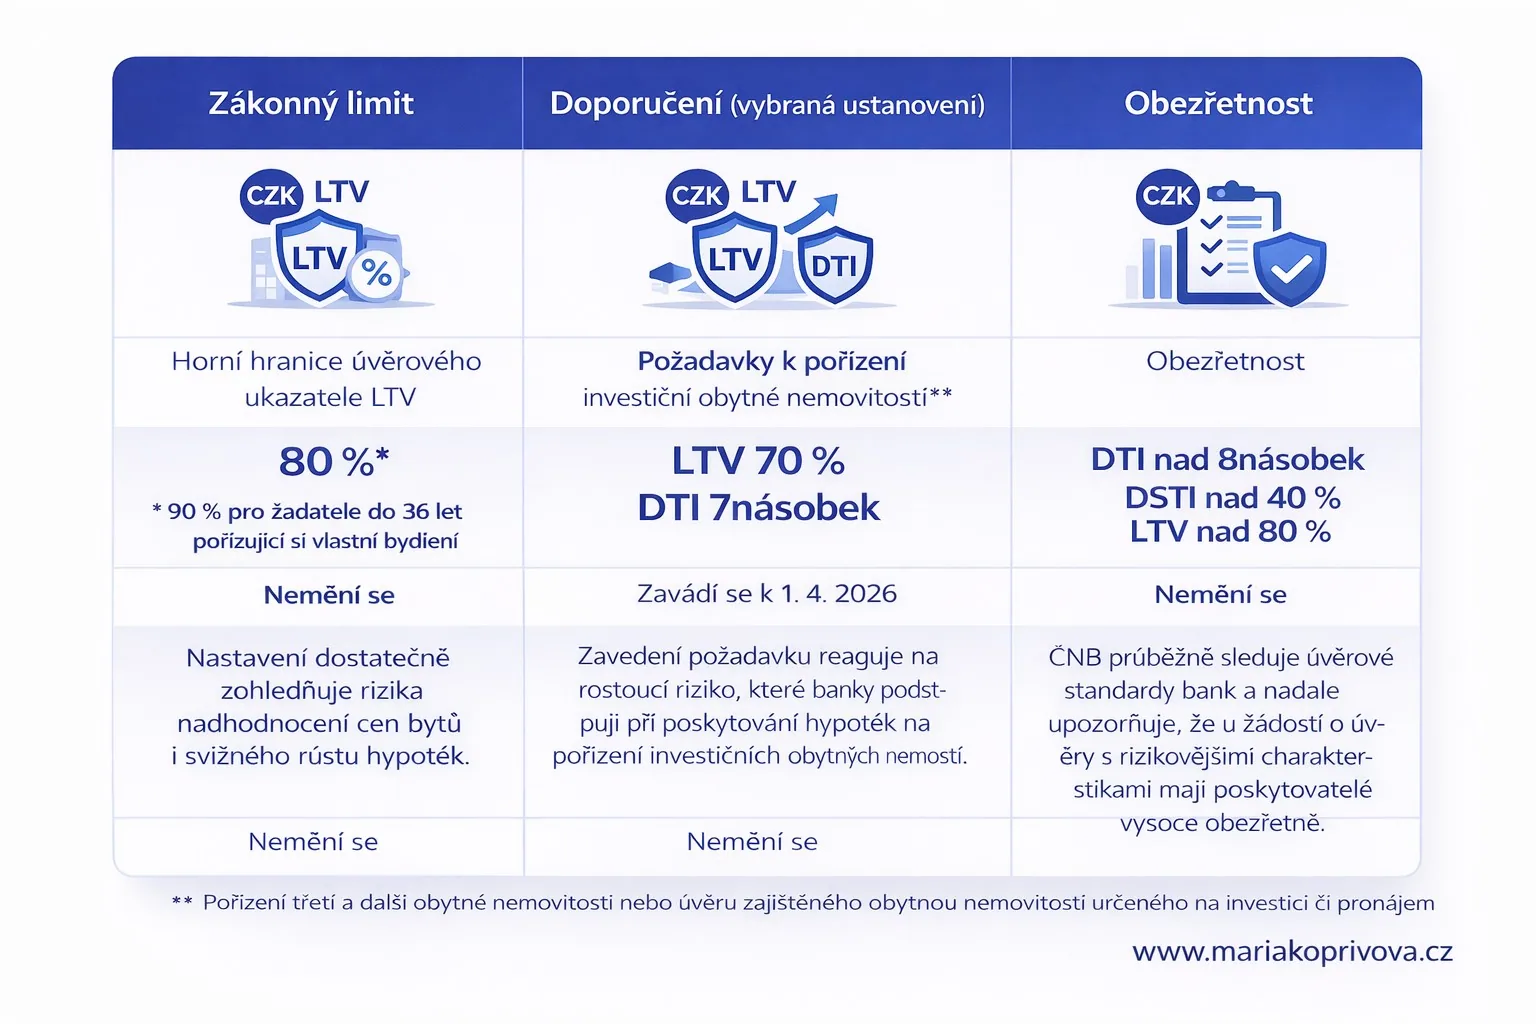
Česká národná banka odporučila poskytovateľom hypotekárnych úverov uplatňovať hornú hranicu LTV vo výške 70 % a limit DTI na úrovni 7 pri nadobudnutí investičnej rezidenčnej nehnuteľnosti, ako aj pri úveroch na kúpu tretej a každej ďalšej rezidenčnej nehnuteľnosti.
Pri hypotékach na vlastné bývanie zostáva základný rámec nezmenený:
- horná hranica LTV zostáva na úrovni 80 %
- pre žiadateľov do 36 rokov zostáva LTV na úrovni 90 %
- ukazovatele DTI a DSTI zostávajú pri vlastnom bývaní deaktivované.
Formálne ide o odporúčanie ČNB, nie o zákonné ustanovenie. V realitnej praxi je však podstatné to, že banky tento rámec plne prevzali do svojich interných smerníc posudzovania rizík. Napríklad Air Bank verejne deklarovala, že od 1. apríla 2026 poskytuje na investičné hypotéky najviac 70 % hodnoty nehnuteľnosti a celkové zadlženie klienta nesmie prekročiť sedemnásobok jeho čistého ročného príjmu.
ČNB výslovne definuje investičnú hypotéku ako hypotekárny úver poskytnutý na nadobudnutie tretej alebo ďalšej rezidenčnej nehnuteľnosti, prípadne na nadobudnutie rezidenčnej nehnuteľnosti určenej na prenájom. Prísnejší režim sa tak vzťahuje nielen na klasické nákupy na prenájom (buy-to-let), ale aj na kúpu tretej a akejkoľvek ďalšej bytovej jednotky, hoci by nebola určená na prenájom.
2. KTORÉ ÚVERY SPADAJÚ DO PRÍSNEJŠIEHO REŽIMU A KTORÉ NIE
Výklad Českej národnej banky je podstatne širší než len samotný nákup dokončeného bytu. Prísnejšie pravidlá s limitom LTV 70 % a DTI 7 sa vzťahujú na:
- úvery na kúpu rezidenčnej nehnuteľnosti vo výstavbe
- úvery na kúpu rezidenčnej nehnuteľnosti s následnou rekonštrukciou
- nadobudnutie podielu v bytovom družstve
- budúcu kúpu rezidenčnej nehnuteľnosti v developerskom projekte
- refinancovanie alebo refixáciu úveru spojenú s navýšením celkovej istiny
- prevzatie existujúceho dlhu zabezpečeného rezidenčnou nehnuteľnosťou.
Zásadným rozdielom oproti štandardným rezidenčným hypotékam je skutočnosť, že na tieto odporúčania sa nevzťahuje bežná 5 % kvóta výnimiek, ktorú banky inak môžu aplikovať pri všeobecných stropoch LTV, DTI a DSTI. ČNB to v metodickom usmernení stanovuje úplne jednoznačne.
Naopak, prísnejší investičný režim sa nevzťahuje na:
- refinancovanie alebo refixáciu bez navýšenia výšky úveru
- úvery na kúpu samostatného pozemku bez nadväzujúcej výstavby
- úvery určené výhradne na samotnú výstavbu alebo rekonštrukčné práce.
3. AKO BANKY ZAPOČÍTAVAJÚ VLASTNENÉ NEHNUTEĽNOSTI
Nové pravidlá sa neodvíjajú od toho, koľko aktívnych úverov splácate. ČNB jasne uvádza, že počet existujúcich úverov žiadateľa nie je pri posudzovaní podstatný. Rozhodujúci je skutočný počet rezidenčných nehnuteľností, ktoré už vlastníte.
Posudzovanie majetku sa riadi týmito hlavnými zásadami:
- Tuzemské aj zahraničné nehnuteľnosti: Započítavajú sa všetky rezidenčné nehnuteľnosti v Česku aj v zahraničí, vrátane družstevných podielov. Tuzemský majetok si banka overuje prostredníctvom katastra nehnuteľností, zahraničné nehnuteľnosti a družstevné podiely dokladá žiadateľ čestným vyhlásením.
- Spoluvlastníctvo a bezpodielové spoluvlastníctvo manželov: Ak žiadateľ vlastní v rezidenčnej nehnuteľnosti podiel aspoň 50 %, započítava sa ako jedna celá vlastnená nehnuteľnosť. To isté platí pre majetok v bezpodielovom spoluvlastníctve manželov. Tieto zlomkové podiely sa nesčítavajú naprieč rôznymi nehnuteľnosťami, každá sa posudzuje samostatne.
- Viacero žiadateľov o jeden úver: Počet vlastnených rezidenčných nehnuteľností sa skúma u každého spolužiadateľa samostatne. Na celkové posúdenie úveru sa použije najvyššie číslo zistené u ktoréhokoľvek zo žiadateľov.
- Bytové domy s viacerými jednotkami: Ak je nehnuteľnosť v katastri zapísaná ako jedna nehnuteľná vec, no fakticky poskytuje bývanie pre viacero domácností (typicky celý bytový dom), na účely odporúčania sa posudzuje ako viacero jednotiek.
- Rekreačné objekty: Banky nemusia započítavať chaty a chalupy, pokiaľ sa zohľadní ich reálny charakter. Týka sa to stavieb určených na individuálnu rekreáciu, ktoré zjavne nespĺňajú štandardy trvalého bývania, napríklad nemajú celoročný prívod pitnej vody, elektrinu či funkčný odvod odpadových vôd.
- Nehnuteľnosti určené na predaj: Ak sa existujúca nehnuteľnosť predáva, je možné ju z posudzovania vyňať. Samotný úmysel či rozpracovaný návrh zmluvy však nestačí, banka vyžaduje preukázanie prostredníctvom podpísanej kúpnej zmluvy alebo záväznej zmluvy o budúcej kúpnej zmluve.
Prečítajte si tiež
INVESTÍCIE DO NEHNUTEĽNOSTÍ: NAJDÔLEŽITEJŠIE PRAVIDLO JE LOKALITA, LOKALITA, LOKALITA
4. MODELOVÝ PRÍKLAD: KOĽKO HOTOVOSTI POTREBUJETE DNES
Posun z pôvodného stropu LTV 80 % na nový limit LTV 70 % predstavuje konkrétny zásah do kapitálovej štruktúry každého investora.
Predstavme si kúpu investičného bytu v cene 5 000 000 CZK:
- Pri predchádzajúcom limite LTV 80 % vám banka mohla požičať 4 000 000 CZK, pričom bolo potrebných 1 000 000 CZK z vlastných zdrojov.
- Pri súčasnom limite LTV 70 % predstavuje maximálny možný úver 3 500 000 CZK. Požadovaný vlastný kapitál vzrastie na 1 500 000 CZK.
- Musíte mať teda pripravených o 500 000 CZK viac v likvidnej hotovosti na počiatočnú platbu.
Úverovú kapacitu výrazne obmedzuje aj ukazovateľ DTI so stropom na hodnote 7:
- Ak má žiadateľ čistý mesačný príjem 80 000 CZK, jeho čistý ročný príjem je 960 000 CZK.
- Pri strope DTI 7 predstavuje maximálne prípustné celkové zadlženie naprieč všetkými úvermi 6 720 000 CZK.
- Do tohto stropu sa započítavajú všetky existujúce záväzky, čo znamená, že existujúca hypotéka na vlastné bývanie či spotrebiteľské úvery priamo znižujú sumu, ktorú vám banka môže ponúknuť na nový investičný byt.
„Úspešná investícia do nehnuteľnosti nestojí na tom, koľko peňazí vám banka maximálne dovolí minúť. Stojí na schopnosti predvídať regulačné zmeny, presne spočítať celkovú kapitálovú náročnosť a vybrať aktívum, ktoré si udrží hodnotu za akýchkoľvek podmienok na finančnom trhu.“
Maria Kopřivová
5. ČASTO KLADENÉ OTÁZKY O INVESTIČNÝCH HYPOTÉKACH (FAQ)
Vzťahujú sa nové pravidlá na druhý byt, ktorý plánujem prenajímať?
Áno. Ak nadobúdate rezidenčnú nehnuteľnosť na investičné účely, typicky na prenájom, spadáte do investičného režimu bez ohľadu na to, že ide len o vašu druhú nehnuteľnosť. Prísnejšie pravidlá sa neobmedzujú výhradne na tretiu nehnuteľnosť.
Platia tieto limity na tretí byt aj vtedy, ak ho neplánujem prenajímať?
Áno. Pri tretej a každej ďalšej rezidenčnej nehnuteľnosti už na deklarovanom zámere kúpy nezáleží, rozhodujúci je celkový počet vlastnených nehnuteľností. Režim platí aj vtedy, ak byt kupujete ako rodinnú rezervu alebo budúce bývanie pre deti.
Záleží na počte hypoték alebo na počte nehnuteľností?
Záleží výlučne na počte vlastnených rezidenčných nehnuteľností. Počet aktívnych úverov nehrá žiadnu rolu.
Započítavajú sa do limitu zahraničné nehnuteľnosti a družstevné byty?
Áno. Zahŕňajú sa jednotky v tuzemsku aj v zahraničí, rovnako ako podiely v bytových družstvách.
Ako banka posudzuje spoluvlastnícky podiel?
Ak v rezidenčnej nehnuteľnosti vlastníte podiel vo výške aspoň 50 %, banka ho započíta ako jednu celú nehnuteľnosť.
Čo sa stane, ak o úver žiadajú partneri spoločne?
Pri viacerých žiadateľoch sa vlastnené nehnuteľnosti posudzujú u každého partnera samostatne a pri žiadosti sa uplatní najvyššie zistené číslo jedného zo spolužiadateľov.
Prestáva sa započítavať nehnuteľnosť, ktorú práve predávam?
Samotný úmysel predať nestačí. Na vyradenie nehnuteľnosti z posudzovania musíte banke predložiť podpísanú záväznú kúpnu zmluvu alebo zmluvu o budúcej kúpnej zmluve.
Dá sa uplatniť výnimka na rekreačnú chalupu či chatu?
Áno, pokiaľ stavba zjavne nespĺňa štandardy trvalého bývania a chýba jej celoročný prívod vody, elektrina či štandardné odvedenie odpadových vôd.
Týkajú sa tieto pravidlá developerských projektov a bytov pred rekonštrukciou?
Áno. Prísnejšie parametre sa vzťahujú na kúpu jednotiek vo výstavbe, zmluvy o budúcej kúpe v developerských projektoch aj nákupy nehnuteľností určených na následnú rekonštrukciu.
Ako to ovplyvní refinancovanie hypotéky?
Štandardné refinancovanie alebo refixácia bez navýšenia istiny je z nových pravidiel vyňatá. Ak však celkovú výšku úveru navýšite, limitom LTV 70 % a DTI 7 sa nevyhnete.
Môžu banky z týchto stropov udeľovať bežné výnimky?
Nie. Zvyčajná 5 % kvóta výnimiek, ktorú banky uplatňujú pri bežných hypotékach na bývanie, sa na tieto odporúčania ČNB nevzťahuje.
6. KĽÚČOVÉ POJMY: AKO REGULÁCIA FUNGUJE
Aby ste sa lepšie orientovali v bankovej a schvaľovacej terminológii, pripravila som prehľad hlavných regulačných mechanizmov:
- Investičná hypotéka: Úver zabezpečený rezidenčnou nehnuteľnosťou, ktorý slúži na kúpu nehnuteľnosti na účely prenájmu, alebo na kúpu tretej a každej ďalšej rezidenčnej nehnuteľnosti dlžníka.
- Zákonná právomoc ČNB: Česká národná banka má od roku 2021 zákonnú právomoc stanovovať záväzné horné hranice ukazovateľov LTV, DTI a DSTI pre celý bankový sektor.
- Banková rada ČNB: Riadiaci orgán centrálnej banky posudzuje finančnú stabilitu dvakrát ročne, spravidla na jar a na jeseň. Na základe vývoja systémových rizík rozhoduje o zavedení, úprave či sprísnení makroprudenciálnych nástrojov.
- Proticyklická kapitálová rezerva (CCyB): Makroprudenciálny nástroj zameraný na posilnenie odolnosti bankového sektora v obdobiach rýchleho rastu úverov, ktorý zabezpečuje, aby banky tvorili dostatočné kapitálové rezervy na prípadné ekonomické ochladenie.
- LTV (loan-to-value): Pomer medzi výškou hypotekárneho úveru a hodnotou zabezpečenia určenej znaleckým posudkom. Pri LTV 70 % vám banka požičia maximálne 70 % hodnoty nehnuteľnosti a 30 % musíte hradiť z vlastných zdrojov.
- DTI (debt-to-income): Pomer celkového zadlženia žiadateľa k jeho čistému ročnému príjmu. Zahŕňa súhrnný zostatok všetkých existujúcich úverov a úverových rámcov.
- DSTI (debt-service-to-income): Percentuálny podiel mesačných splátok dlhu voči čistému mesačnému príjmu žiadateľa, ktorý vyjadruje mieru zaťaženia rodinného rozpočtu pravidelnými splátkami úverov.
PLÁNUJETE KÚPU ALEBO PREDAJ INVESTIČNEJ NEHNUTEĽNOSTI?
Optimálne načasovanie a správne kapitálové nastavenie určujú celkovú návratnosť vašej investície. Každú nehnuteľnosť posudzujem komplexne: od technického stavu a lokality cez reálny výnosový potenciál až po limity bankového financovania.
Rovnako pri predaji investičného bytu či bytového domu je kľúčové cieliť na overených, bonitných kupujúcich s dostatkom vlastného kapitálu, ktorých nový regulačný rámec nelimituje.
Rada s vami nezáväzne prejdem vašu konkrétnu situáciu, posúdim vaše možnosti pri kúpe či predaji a navrhnem zmysluplnú stratégiu prispôsobenú aktuálnym podmienkam na trhu. Vaše údaje sú v bezpečí podľa mojich pravidiel pre spracovanie osobných údajov.
Stačí vyplniť krátky formulár priamo pod týmto článkom. Spojím sa s vami a dohodneme si osobnú alebo online konzultáciu.
Nezáväzná osobná konzultácia
Riešite podobnú situáciu? Poďme sa o nej porozprávať.
Každá nehnuteľnosť a každý predaj sú iné. Napíšte mi pár riadkov a navrhnem vám konkrétny ďalší krok.
- Odpovedám osobne, nikdy asistentka ani call centrum
- Diskrétnosť a dôvernosť od prvého slova
- Konkrétne odporúčania namiesto všeobecných rád
Autor
Maria Kopřivová
Real Estate Investment Partner. Praha a Kostarika, off-market transakcie a investičné nehnuteľnosti.