Od 1 kwietnia 2026 roku obowiązują nowe zasady CNB dla kredytów inwestycyjnych. Sprawdź, kogo dotyczą limity LTV 70% oraz DTI 7 i ile środków własnych potrzeba dziś w Czechach.
Planują Państwo powiększenie portfela o kolejne mieszkanie inwestycyjne, zakup nieruchomości pod wynajem lub refinansowanie obecnego kredytu i zastanawiają się Państwo, jak nowe wytyczne bankowe wpłyną na te zamierzenia?
Rekomendacja Czeskiego Banku Narodowego (CNB) obowiązująca od 1 kwietnia 2026 roku przyniosła wyraźne zaostrzenie kryteriów zakupu mieszkań inwestycyjnych oraz nabywania kolejnych nieruchomości mieszkalnych. Banki sprawnie wdrożyły te wymogi do swoich procesów analitycznych i decyzyjnych. Jako prywatna doradczyni ds. nieruchomości regularnie wspieram klientów w strukturyzowaniu transakcji oraz finansowania zakupu nieruchomości w Pradze i na rynkach zagranicznych. Z praktyki wiem, że inwestorzy nieprzygotowani na te zmiany bywają zaskoczeni nowymi parametrami.
Na tej stronie znajdą Państwo szczegółowe omówienie tego, co zmieniło się w praktyce, jak banki weryfikują posiadany majątek oraz ile kapitału własnego rzeczywiście potrzeba dziś na zakup mieszkania inwestycyjnego.
DLA KOGO JEST TEN ARTYKUŁ
Przedstawione informacje są szczególnie istotne dla inwestorów i kupujących, którzy:
- planują zakup mieszkania lub innej nieruchomości mieszkalnej z przeznaczeniem na wynajem
- posiadają już nieruchomość mieszkalną i przygotowują się do zakupu drugiego, trzeciego lub kolejnego lokalu
- rozważają zakup mieszkania w projekcie deweloperskim, nieruchomości w budowie na rynku pierwotnym bądź udziału w spółdzielni mieszkaniowej
- zajmują się refinansowaniem lub refiksacją obecnego kredytu hipotecznego z podwyższeniem kwoty kapitału
- chcą dokładnie zrozumieć, jak zaostrzone limity LTV i DTI wpłyną na wymaganą rezerwę gotówkową.
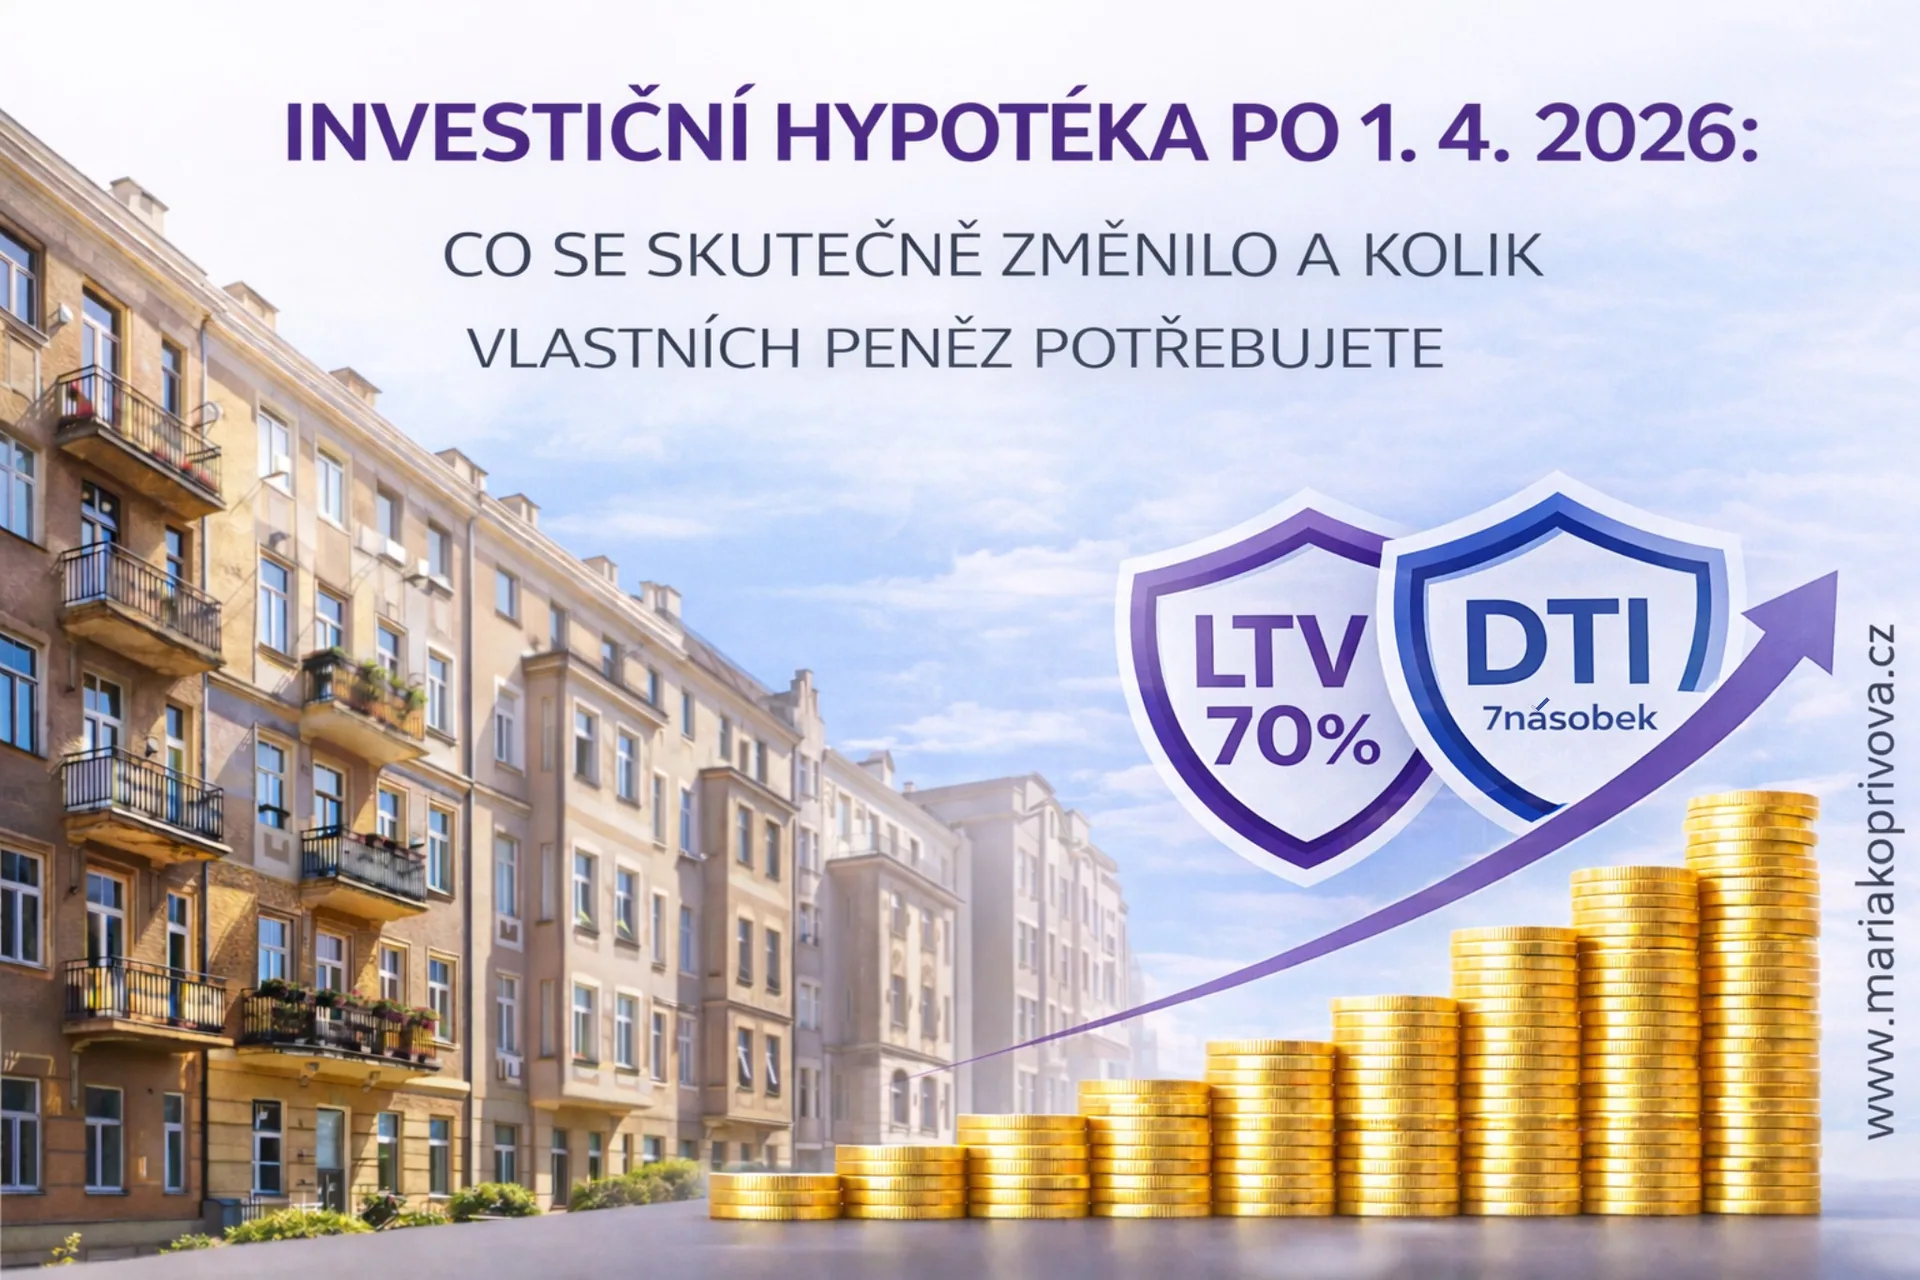
1. CO W PRAKTYCE OZNACZA REKOMENDACJA CNB Z 1 KWIETNIA 2026 ROKU
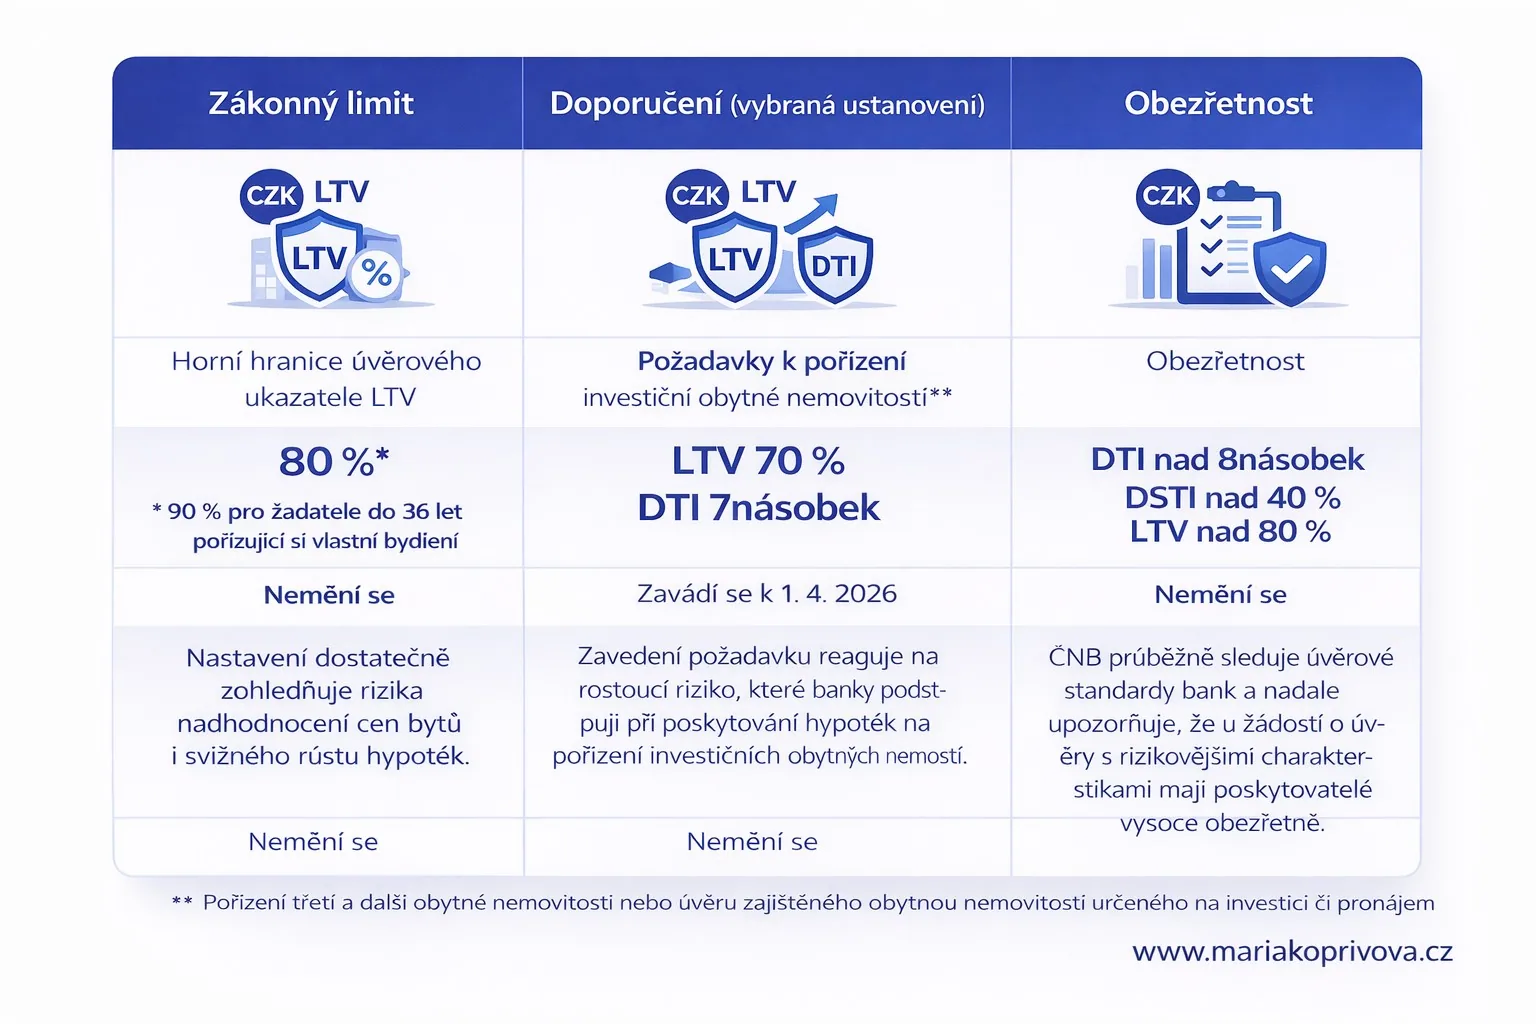
Czeski Bank Narodowy zarekomendował instytucjom kredytowym stosowanie górnego limitu LTV na poziomie 70% oraz wskaźnika DTI równego 7 przy zakupie inwestycyjnej nieruchomości mieszkalnej, a także przy kredytach na nabycie trzeciej i każdej kolejnej nieruchomości mieszkalnej.
W przypadku kredytów hipotecznych na własne cele mieszkaniowe podstawowe zasady pozostają bez zmian:
- górny pułap LTV wynosi nadal 80%
- dla wnioskodawców poniżej 36. roku życia LTV wynosi nadal 90%
- wskaźniki DTI i DSTI pozostają wyłączone w segmencie finansowania własnych potrzeb mieszkaniowych.
Formalnie mamy do czynienia z rekomendacją CNB, a nie bezpośrednią ustawą parlamentarną. W realiach rynku nieruchomości kluczowe znaczenie ma jednak fakt, że banki w pełni zaimplementowały te wytyczne do swoich wewnętrznych regulacji kredytowych. Przykładowo Air Bank publicznie zakomunikował już 1 kwietnia 2026 roku, że przy kredytach inwestycyjnych pożycza maksymalnie 70% wartości nieruchomości, a łączne zadłużenie klienta nie może przekraczać siedmiokrotności jego rocznych dochodów netto.
CNB precyzyjnie definiuje kredyt inwestycyjny jako kredyt hipoteczny udzielony na zakup trzeciej lub kolejnej nieruchomości mieszkalnej bądź na zakup nieruchomości mieszkalnej przeznaczonej pod wynajem. W konsekwencji zaostrzony reżim obejmuje nie tylko typowe zakupy pod wynajem, lecz również nabycie trzeciej i każdej następnej jednostki mieszkalnej, nawet jeśli nie jest ona przeznaczona na wynajem.
2. KTÓRE KREDYTY PODLEGAJĄ BARDZIEJ RESTRYKCYJNYM ZASADOM, A KTÓRE NIE
Interpretacja Czeskiego Banku Narodowego sięga znacznie dalej niż wyłącznie do zakupu gotowego lokalu. Zaostrzone reguły z limitem LTV 70% i DTI 7 dotyczą:
- kredytów na zakup nieruchomości mieszkalnej w budowie
- kredytów na zakup nieruchomości mieszkalnej z planowanym późniejszym remontem
- nabycia udziału w spółdzielni mieszkaniowej
- przyszłego zakupu nieruchomości mieszkalnej w ramach przedsięwzięcia deweloperskiego
- refinansowania lub refiksacji kredytu połączonej z podwyższeniem kwoty kapitału
- przejęcia istniejącego długu zabezpieczonego na nieruchomości mieszkalnej.
Fundamentalną różnicą w porównaniu ze standardowymi kredytami hipotecznymi na cele mieszkaniowe jest brak możliwości zastosowania zwyczajowej 5-procentowej puli wyjątków, z której banki mogą korzystać przy ogólnych limitach LTV, DTI i DSTI. CNB jednoznacznie podkreśla tę kwestię w swoich wytycznych metodycznych.
Z kolei bardziej restrykcyjny reżim inwestycyjny nie dotyczy:
- refinansowania lub refiksacji bez zwiększania kwoty kredytu
- kredytów na zakup samej działki bez powiązanej budowy
- kredytów przeznaczonych wyłącznie na realizację prac budowlanych bądź modernizacyjnych.
3. JAK BANKI WERYFIKUJĄ POSIADANE NIERUCHOMOŚCI
Nowe kryteria nie bazują na liczbie obsługiwanych przez Państwa kredytów. CNB wyraźnie wskazuje, że liczba aktywnych zobowiązań kredytowych wnioskodawcy nie ma znaczenia przy tej kwalifikacji. Decydująca jest rzeczywista liczba posiadanych już nieruchomości mieszkalnych.
Ocena majątku kredytobiorcy opiera się na następujących zasadach:
- Nieruchomości krajowe i zagraniczne: Uwzględniane są wszelkie nieruchomości mieszkalne w Czechach oraz za granicą, w tym udziały w spółdzielniach mieszkaniowych. Aktywa krajowe bank weryfikuje w księgach wieczystych, natomiast majątek zagraniczny oraz prawa spółdzielcze wnioskodawca musi potwierdzić oświadczeniem pod rygorem odpowiedzialności prawnej.
- Współwłasność i majątek wspólny małżonków: Posiadanie co najmniej 50% udziału w nieruchomości mieszkalnej jest traktowane jak posiadanie jednej pełnej nieruchomości. Identyczna zasada obowiązuje dla majątku objętego wspólnością majątkową małżeńską. Udziały cząstkowe nie podlegają sumowaniu między różnymi lokalami, a każda nieruchomość jest analizowana odrębnie.
- Kilku wnioskodawców przy jednym kredycie: Liczba posiadanych nieruchomości mieszkalnych jest badana niezależnie dla każdego ze współwnioskodawców. Do łącznej oceny wniosku kredytowego bank przyjmuje najwyższy wynik stwierdzony u któregokolwiek z partnerów.
- Domy wielorodzinne i kamienice: Nieruchomość widniejąca w ewidencji gruntów jako jedna bryła budynkowa, lecz faktycznie zapewniająca warunki mieszkalne dla wielu gospodarstw domowych (typowo kamienica lub dom wielorodzinny), jest traktowana na potrzeby wytycznych jako zespół wielu odrębnych lokali.
- Nieruchomości rekreacyjne: Banki nie muszą wliczać domków letniskowych i rekreacyjnych, o ile uwzględnią ich autentyczny charakter. Dotyczy to obiektów służących rekreacji, które w jednoznaczny sposób nie spełniają parametrów całorocznego zamieszkania, na przykład z powodu braku całorocznego ujęcia wody pitnej, energii elektrycznej lub sprawnej infrastruktury kanalizacyjnej.
- Nieruchomości przeznaczone do sprzedaży: Nieruchomość będąca w trakcie zbywania może zostać wyłączona z kalkulacji. Sama deklaracja chęci sprzedaży czy roboczy projekt umowy to za mało: bank wymaga przedstawienia podpisanej umowy sprzedaży lub wiążącej przedwstępnej umowy nabycia.
Przeczytaj również
NIERUCHOMOŚCI INWESTYCYJNE W KOSTARYCE: WYBIERAJ OCZAMI INWESTORA, A NIE TYLKO WŁASNYCH PREFERENCJI
4. PRZYKŁAD PRAKTYCZNY: ILE ŚRODKÓW WŁASNYCH POTRZEBA DZISIAJ
Przejście z dotychczasowego progu 80% LTV na nowy poziom 70% LTV bezpośrednio wpływa na zaangażowanie kapitałowe inwestora.
Przeanalizujmy zakup mieszkania inwestycyjnego w cenie 5 000 000 CZK:
- Przy wcześniejszym limicie LTV 80% bank mógł pożyczyć 4 000 000 CZK, co wymagało zaangażowania 1 000 000 CZK kapitału własnego.
- Przy obowiązującym limicie LTV 70% maksymalna kwota kredytu wynosi 3 500 000 CZK. Wymagany wkład własny rośnie do 1 500 000 CZK.
- Inwestor musi zatem zabezpieczyć dodatkowe 500 000 CZK w płynnych środkach na wpłatę własną.
Zdolność finansowania istotnie ogranicza również wskaźnik DTI na poziomie 7:
- Przy miesięcznym dochodzie netto wnioskodawcy w wysokości 80 000 CZK roczny dochód netto wynosi 960 000 CZK.
- Przy pułapie DTI 7 maksymalne łączne zadłużenie ze wszystkich tytułów kredytowych nie może przekroczyć 6 720 000 CZK.
- W tym limicie uwzględniane są wszelkie istniejące zobowiązania, co oznacza, że spłacany kredyt na własne mieszkanie lub pożyczki konsumpcyjne bezpośrednio obniżają kwotę, jaką bank może udostępnić na nowe mieszkanie inwestycyjne.
"Udane inwestowanie w nieruchomości nie polega na sprawdzeniu, ile pieniędzy bank maksymalnie pozwoli nam wydać. Kluczem jest umiejętność przewidywania zmian regulacyjnych, rzetelne policzenie pełnego zapotrzebowania na kapitał oraz dobór aktywów, które zachowują wartość w każdych realiach rynku finansowego."
Maria Kopřivová
5. NAJCZĘŚCIEJ ZADAWANE PYTANIA O KREDYTY INWESTYCYJNE (FAQ)
Czy nowe regulacje obejmują drugie mieszkanie, które planuję wynajmować?
Tak. W przypadku zakupu nieruchomości mieszkalnej w celach inwestycyjnych, najczęściej na wynajem, podlegają Państwo rygorom inwestycyjnym bez względu na to, że jest to dopiero druga nieruchomość. Zaostrzone zasady nie są ograniczone wyłącznie do trzeciego lokalu.
Czy te ograniczenia obowiązują przy trzecim mieszkaniu, jeśli nie planuję go wynajmować?
Tak. Przy trzeciej i każdej kolejnej nieruchomości mieszkalnej deklarowany cel zakupu przestaje mieć znaczenie, decyduje łączna liczba posiadanych lokali. Reżim obowiązuje również wtedy, gdy mieszkanie jest nabywane jako rezerwa majątkowa dla rodziny lub przyszłe lokum dla dzieci.
Czy znaczenie ma liczba spłacanych kredytów, czy liczba posiadanych nieruchomości?
Znaczenie ma wyłącznie liczba posiadanych nieruchomości mieszkalnych. Liczba aktywnych umów kredytowych nie odgrywa w tej weryfikacji żadnej roli.
Czy nieruchomości zagraniczne i mieszkania spółdzielcze wliczają się do limitu?
Tak. Do puli wliczane są lokale położone w kraju oraz za granicą, jak również prawa do lokali w spółdzielniach mieszkaniowych.
Jak instytucja finansowa traktuje cząstkowy udział we współwłasności?
Posiadanie udziału na poziomie co najmniej 50% w nieruchomości mieszkalnej bank kwalifikuje jako posiadanie jednej pełnej nieruchomości.
Co w sytuacji, gdy o kredyt wspólnie wnioskują partnerzy?
Przy kilku wnioskodawcach posiadane nieruchomości weryfikuje się dla każdego z partnerów indywidualnie, po czym do rozpatrzenia wniosku przyjmuje się najwyższą ustaloną wartość.
Czy nieruchomość w trakcie sprzedaży przestaje być wliczana?
Sama intencja sprzedaży nie wystarcza. Aby wyłączyć nieruchomość z analizy ryzyka, należy przedłożyć w banku podpisaną, wiążącą umowę sprzedaży lub przedwstępną umowę nabycia.
Czy domek rekreacyjny może zostać wyłączony z kalkulacji?
Tak, pod warunkiem że obiekt jednoznacznie nie spełnia standardów całorocznego zamieszkania i jest pozbawiony całorocznego dostępu do wody, prądu lub standardowej infrastruktury ściekowej.
Czy zasady te dotyczą inwestycji deweloperskich oraz mieszkań do remontu?
Tak. Bardziej rygorystyczne parametry obejmują nabywanie lokali w budowie, przyszłe umowy zakupu w projektach deweloperskich oraz zakupy nieruchomości z przeznaczeniem do późniejszej modernizacji.
Jak nowe przepisy wpływają na refinansowanie kredytu hipotecznego?
Standardowe refinansowanie lub refiksacja bez zwiększania kwoty kapitału są wyłączone z nowych wymogów. Jeśli jednak zwiększą Państwo łączną kwotę kredytu, zastosowanie znajdą limity LTV 70% oraz DTI 7.
Czy banki mogą przyznać standardowe odstępstwo od tych limitów?
Nie. Powszechna 5-procentowa pula wyjątków, którą banki dysponują przy typowych kredytach na własne cele mieszkaniowe, nie ma zastosowania do opisywanych wytycznych CNB.
6. KLUCZOWE POJĘCIA: JAK DZIAŁAJĄ REGULACJE
Aby ułatwić Państwu swobodne poruszanie się po terminologii bankowej, poniżej przedstawiam zestawienie najważniejszych mechanizmów nadzorczych:
- Kredyt inwestycyjny: Kredyt zabezpieczony na nieruchomości mieszkalnej, służący sfinansowaniu zakupu nieruchomości pod wynajem bądź nabyciu trzeciej i każdej kolejnej nieruchomości mieszkalnej kredytobiorcy.
- Ustawowe uprawnienia CNB: Od 2021 roku Czeski Bank Narodowy posiada umocowanie prawne do wyznaczania wiążących górnych granic dla wskaźników LTV, DTI oraz DSTI w całym sektorze bankowym.
- Rada Bankowa CNB: Organ zarządzający banku centralnego ocenia stabilność finansową dwa razy w roku, zazwyczaj wiosną i jesienią. Na podstawie dynamiki ryzyka systemowego decyduje o wprowadzeniu, modyfikacji lub zaostrzeniu makroostrożnościowych instrumentów kredytowych.
- Antycykliczny bufor kapitałowy (CCyB): Narzędzie makroostrożnościowe wzmacniające odporność sektora bankowego w okresach intensywnej akcji kredytowej, gwarantujące utrzymanie przez banki odpowiednich rezerw kapitałowych na wypadek pogorszenia koniunktury gospodarczej.
- LTV (loan-to-value): Stosunek kwoty kredytu hipotecznego do wartości rynkowej nieruchomości stanowiącej zabezpieczenie. Przy LTV 70% bank pożycza maksymalnie 70% wyceny nieruchomości, wymagając 30% wkładu własnego.
- DTI (debt-to-income): Stosunek całkowitego zadłużenia wnioskodawcy do jego rocznego dochodu netto. Wskaźnik obejmuje łączny bilans wszystkich czynnych kredytów i limitów zadłużenia.
- DSTI (debt-service-to-income): Procentowy udział miesięcznych kosztów obsługi długu w miesięcznym dochodzie netto wnioskodawcy, obrazujący bieżące obciążenie regularnymi ratami kredytowymi w budżecie domowym.
PLANUJĄ PAŃSTWO ZAKUP LUB SPRZEDAŻ NIERUCHOMOŚCI INWESTYCYJNEJ?
Odpowiedni moment wejścia na rynek oraz prawidłowe ustrukturyzowanie kapitału decydują o ostatecznym zwrocie z inwestycji. Każdą nieruchomość oceniam całościowo: od stanu technicznego i potencjału lokalizacji, po realną rentowność najmu oraz ograniczenia w finansowaniu bankowym.
Podobnie w przypadku sprzedaży mieszkania inwestycyjnego lub kamienicy kluczowe jest dotarcie do zweryfikowanych, wypłacalnych inwestorów dysponujących odpowiednim kapitałem własnym, dla których nowe ramy regulacyjne nie stanowią bariery.
Chętnie omówię z Państwem konkretną sytuację podczas niezobowiązującej rozmowy, ocenię możliwości zakupu lub sprzedaży i zaproponuję strategię dopasowaną do bieżących realiów rynkowych. Państwa dane są u mnie bezpieczne, zgodnie z przyjętymi zasadami przetwarzania danych osobowych.
Zachęcam do wypełnienia krótkiego formularza znajdującego się bezpośrednio pod tym artykułem. Skontaktuję się z Państwem w celu umówienia dogodnego terminu konsultacji osobistej lub online.
Niezobowiązująca konsultacja osobista
Mierzą się Państwo z podobną sytuacją? Porozmawiajmy o niej.
Każda nieruchomość i każda transakcja są inne. Proszę napisać kilka słów, a zaproponuję konkretny kolejny krok.
- Odpowiadam osobiście, nigdy przez asystenta czy call center
- Dyskrecja i poufność od pierwszego słowa
- Konkretne rekomendacje zamiast ogólnych porad
Autor
Maria Kopřivová
Partner w inwestycjach w nieruchomości. Praga i Kostaryka, transakcje off-market i nieruchomości inwestycyjne.