Ab dem 1. April 2026 gelten neue CNB-Regeln fuer Anlagehypotheken. Erfahren Sie, fuer wen LTV 70 % und DTI 7 gelten und wie viel Eigenkapital Sie heute in Tschechien benoetigen.
Planen Sie, Ihr Portfolio um eine weitere Anlagewohnung zu erweitern, eine Mietimmobilie zu erwerben oder ein bestehendes Darlehen umzuschulden, und fragen sich, wie sich die neuen Bankregeln auf Ihre Plaene auswirken werden?
Die Empfehlung der Tschechischen Nationalbank (CNB), die seit dem 1. April 2026 in Kraft ist, brachte eine spuerbare Verschaerfung der Konditionen fuer den Kauf von Anlagewohnungen und den Erwerb mehrerer Wohnimmobilien mit sich. Die Banken haben diese Vorgaben umgehend in ihre Pruefungs- und Genehmigungsprozesse integriert. Als private Immobilienberaterin begleite ich Mandanten regelmaessig bei der Strukturierung von Immobilienerwerben und Finanzierungen in Prag sowie im Ausland. Aus erster Hand weiss ich, dass unvorbereitete Investoren von diesen neuen Parametern leicht ueberrascht werden koennen.
Auf dieser Seite finden Sie eine detaillierte Aufschluesselung darueber, was sich in der Praxis geaendert hat, wie Banken Ihr Vermoegen bewerten und wie viel Eigenkapital Sie heute tatsaechlich fuer eine Anlagewohnung benoetigen.
FUER WEN DIESER ARTIKEL BESTIMMT IST
Diese Informationen sind besonders wertvoll fuer Investoren und Kaeufer, die:
- den Kauf einer Wohnung oder einer anderen Wohnimmobilie zur Vermietung planen
- bereits eine Wohnimmobilie besitzen und den Erwerb einer zweiten, dritten oder weiteren Immobilie vorbereiten
- den Erwerb einer Wohnung im Rahmen eines Bautraegerprojekts, einer Off-Plan-Immobilie im Bau oder eines Wohnungsbaugenossenschaftsanteils in Betracht ziehen
- die Refinanzierung oder Zinsneubindung einer bestehenden Hypothek mit einer Erhoehung des Gesamtdarlehensbetrags pruefen
- genau verstehen moechten, wie sich strengere LTV- und DTI-Grenzen auf ihre erforderlichen Barreserven auswirken.
1. WAS DIE CNB-EMPFEHLUNG VOM 1. APRIL 2026 WIRKLICH BEDEUTET
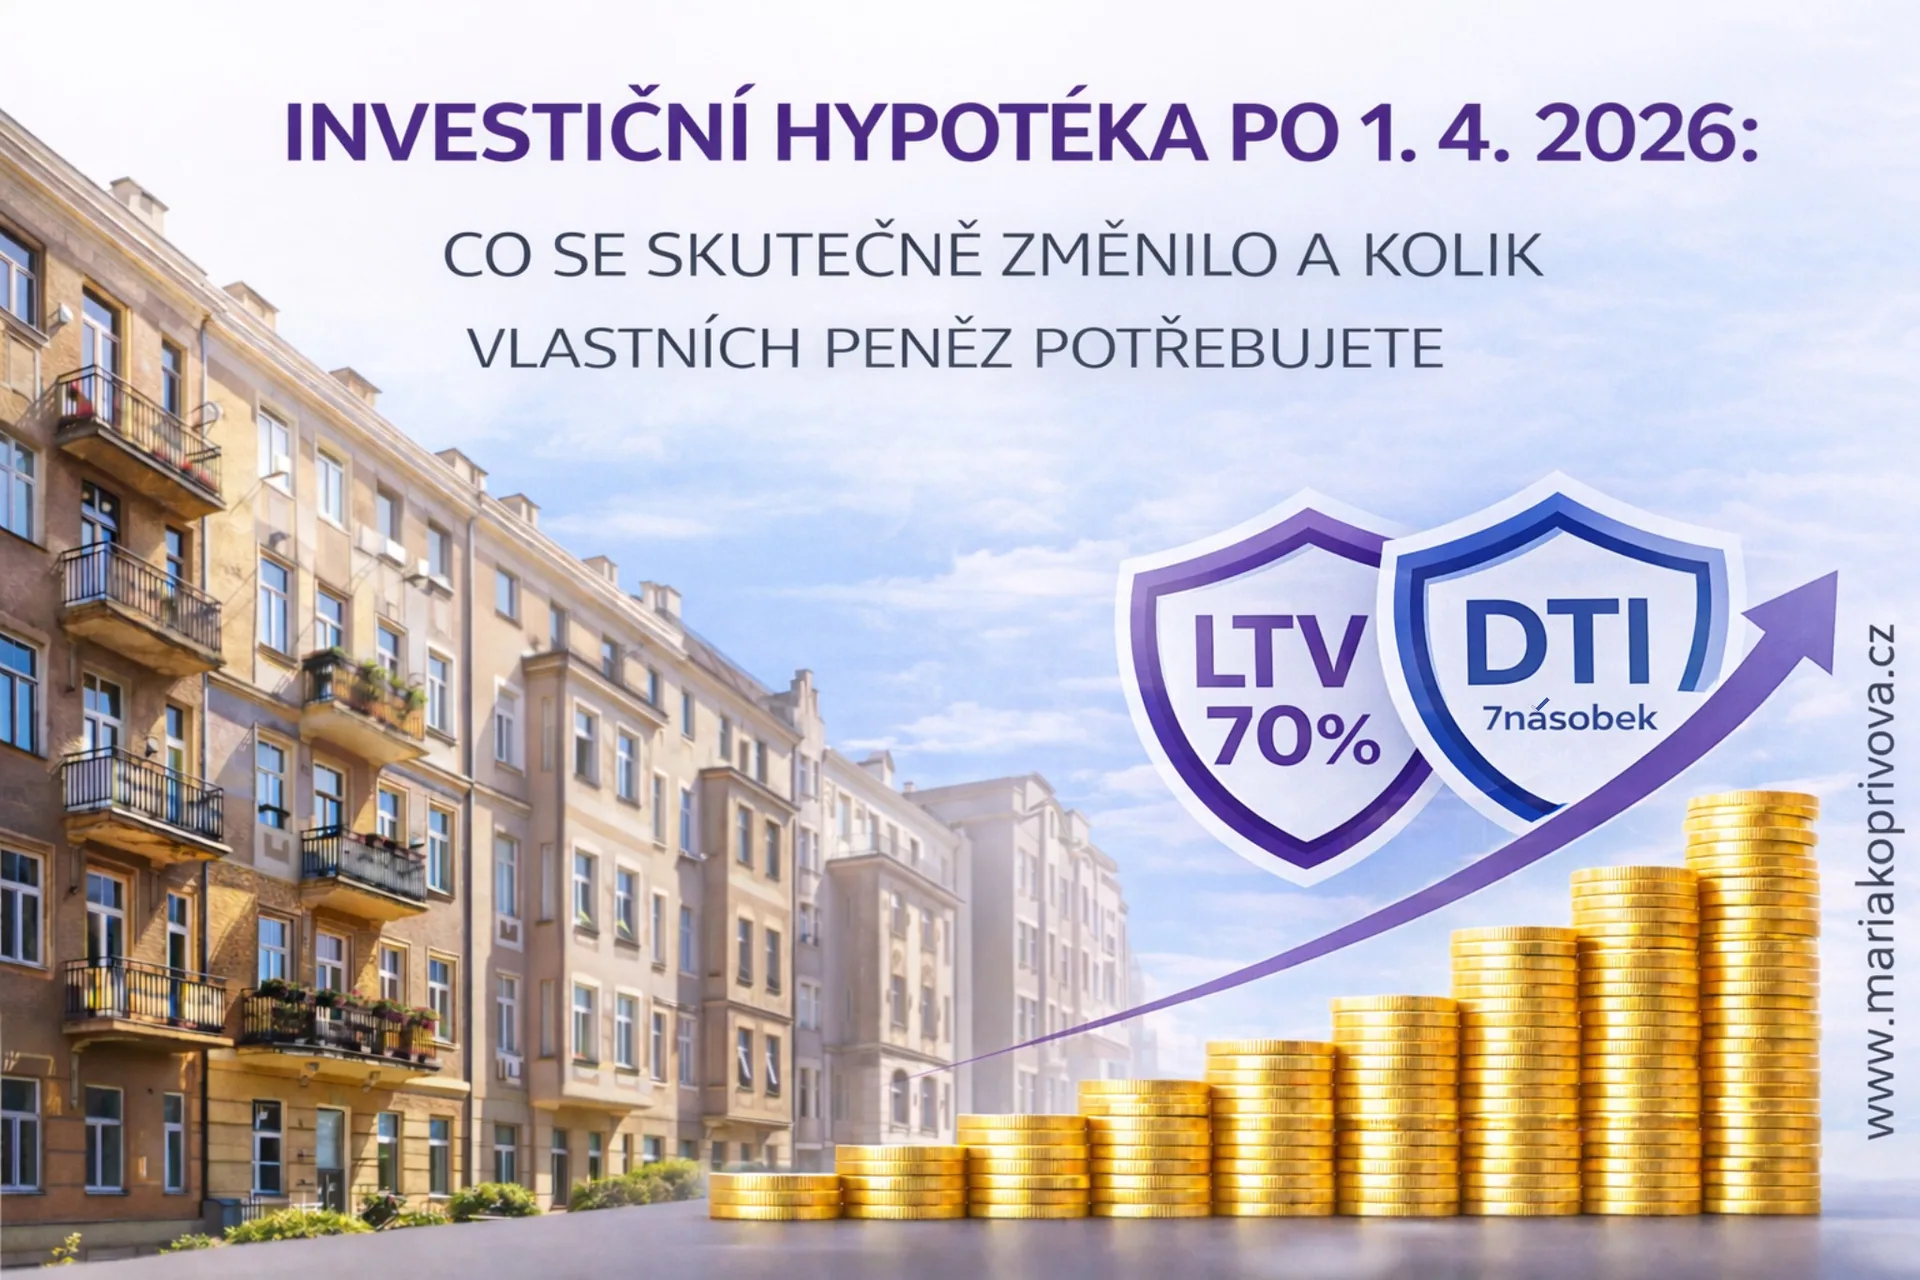
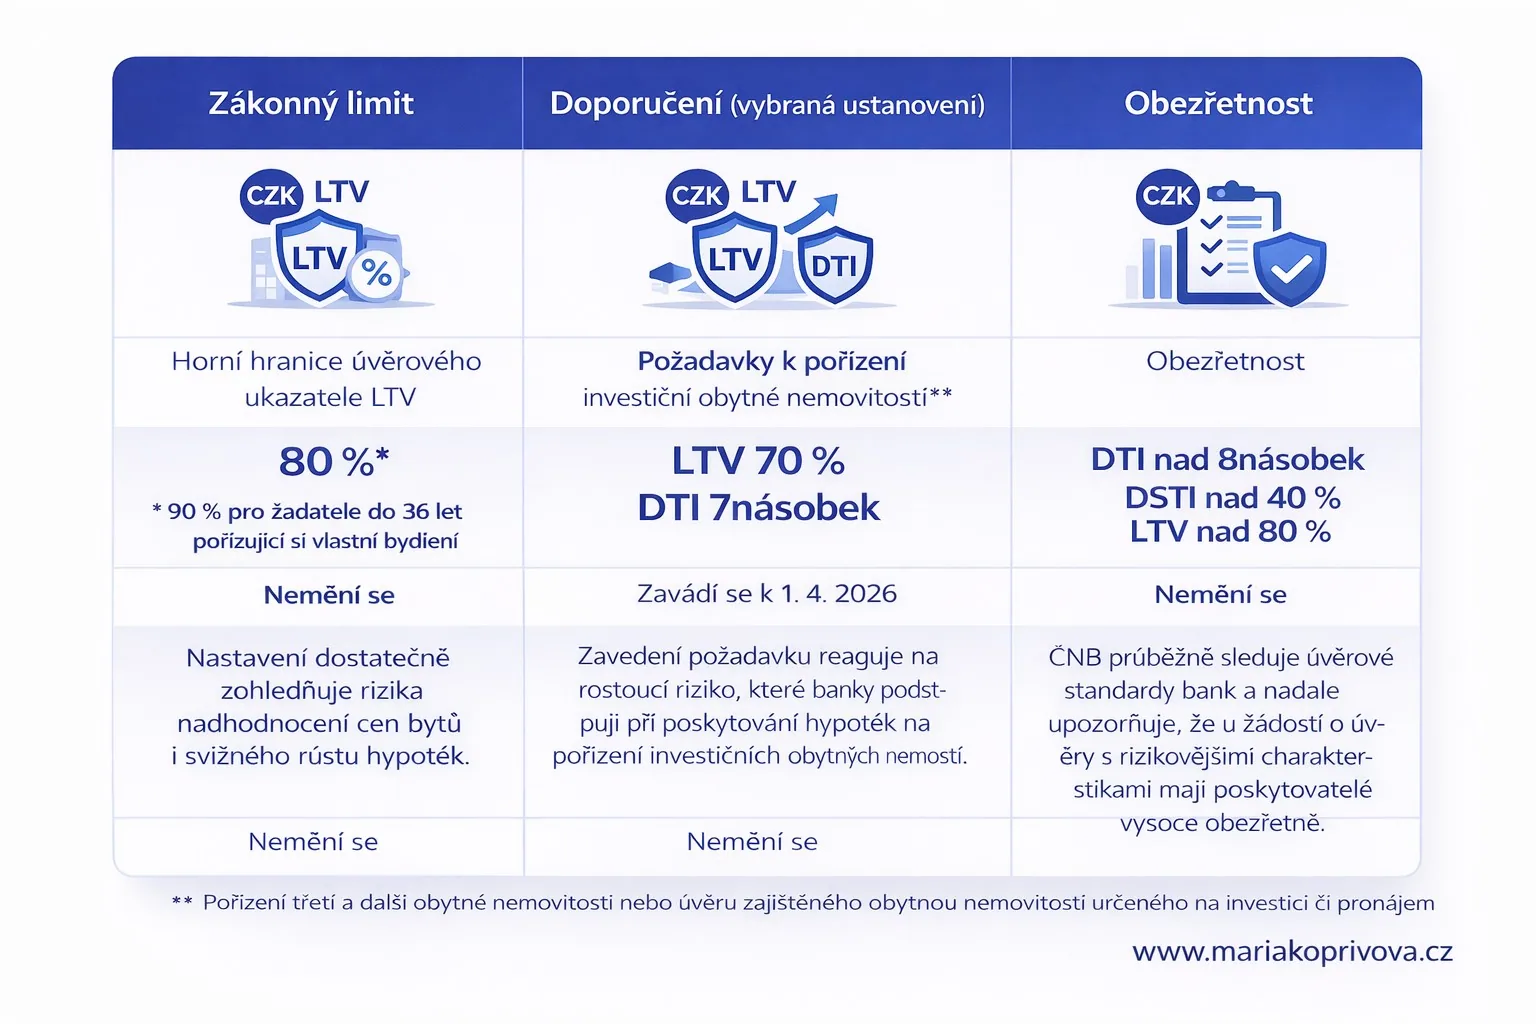
Die Tschechische Nationalbank hat Hypothekengebern empfohlen, beim Erwerb einer Wohnimmobilie als Kapitalanlage sowie bei Krediten fuer den Erwerb einer dritten und jeder weiteren Wohnimmobilie eine LTV-Obergrenze von 70 % und ein DTI-Limit von 7 anzuwenden.
Fuer Hypotheken zur Eigennutzung bleibt der bisherige Rahmen unveraendert:
- die obere LTV-Grenze verbleibt bei 80 %
- fuer Antragsteller unter 36 Jahren bleibt der LTV-Wert bei 90 %
- die Indikatoren DTI und DSTI bleiben fuer selbstgenutzten Wohnraum deaktiviert.
Formal handelt es sich hierbei um eine Empfehlung der CNB und nicht um ein Gesetz. In der Immobilienpraxis ist jedoch entscheidend, dass die Banken diesen Rahmen vollstaendig in ihre internen Kreditvergaberichtlinien uebernommen haben. Die Air Bank beispielsweise hat seit dem 1. April 2026 oeffentlich erklaert, dass sie fuer Investitionshypotheken maximal 70 % des Immobilienwerts finanziert und die Gesamtverschuldung des Kunden das Siebenfache seines Jahresnettoeinkommens nicht uebersteigen darf.
Die CNB definiert eine Investitionshypothek explizit als Hypothekendarlehen, das fuer den Erwerb einer dritten oder weiteren Wohnimmobilie oder fuer den Erwerb einer zur Vermietung bestimmten Wohnimmobilie gewaehrt wird. Infolgedessen umfasst das strengere Regime nicht nur klassische Buy-to-Let-Erwerbe, sondern auch den Kauf einer dritten oder weiteren Wohneinheit, selbst wenn diese gar nicht vermietet werden soll.
2. WELCHE DARLEHEN UNTER DAS STRENGERE REGIME FALLEN UND WELCHE NICHT
Die Auslegung der Tschechischen Nationalbank geht deutlich ueber den reinen Kauf einer fertiggestellten Wohnung hinaus. Die strengeren Regeln mit einer LTV-Obergrenze von 70 % und einem DTI-Wert von 7 gelten fuer:
- Darlehen zum Erwerb von Wohnimmobilien im Bau
- Darlehen zum Erwerb von Wohnimmobilien mit anschliessender Renovierung
- den Erwerb eines Anteils an einer Wohnungsbaugenossenschaft
- den kuenftigen Erwerb von Wohnimmobilien im Rahmen eines Bautraegerprojekts
- die Refinanzierung oder Prolongation eines Darlehens bei gleichzeitiger Erhoehung des Darlehensbetrags
- die Uebernahme bestehender, durch Wohnimmobilien besicherter Verbindlichkeiten.
Ein wesentlicher Unterschied zu Standardhypotheken fuer Wohnzwecke besteht darin, dass fuer diese Empfehlungen keine standardmaessige 5-Prozent-Ausnahmequote gilt, die Banken sonst bei allgemeinen LTV-, DTI- und DSTI-Obergrenzen anwenden koennen. Die CNB legt dies in ihren methodischen Leitlinien unmissverstaendlich fest.
Umgekehrt gilt das strengere Investitionsregime nicht fuer:
- Refinanzierungen oder Prolongationen ohne Erhoehung des Darlehensbetrags
- Kredite zum Erwerb von unbebautem Bauland ohne anschliessende Bebauung
- Kredite, die ausschliesslich fuer Bau- oder Renovierungsarbeiten selbst bestimmt sind.
3. WIE BANKEN IMMOBILIEN IM EIGENTUM ZAEHLEN
Die neuen Regeln knuepfen nicht daran an, wie viele aktive Kredite Sie fuehren. Die CNB stellt klar, dass die Anzahl der bestehenden Kredite eines Antragstellers fuer die Bewertung unerheblich ist. Ausschlaggebend ist die tatsaechliche Anzahl der Wohnimmobilien, die Sie bereits besitzen.
Die Vermoegenspruefung folgt diesen Grundprinzipien:
- In- und auslaendische Immobilien: Alle Wohnimmobilien in Tschechien und im Ausland werden mitgezaehlt, einschliesslich Anteilen an Wohnungsbaugenossenschaften. Der Kreditgeber prueft das inlaendische Vermoegen ueber Auszuege aus dem Grundbuch; Auslandsimmobilien und Genossenschaftsanteile muessen vom Antragsteller durch eine eidesstattliche Erklaerung nachgewiesen werden.
- Miteigentum und eheliches Gesamtgut: Haelt ein Antragsteller einen Anteil von mindestens 50 % an einer Wohnimmobilie, gilt dies als eine vollstaendige Immobilie im Eigentum. Dasselbe gilt fuer Vermoegenswerte im Rahmen des ehelichen Gesamtguts. Diese Bruchteile werden nicht ueber verschiedene Immobilien hinweg addiert; jede Immobilie wird fuer sich bewertet.
- Mehrere Antragsteller fuer ein einzelnes Darlehen: Die Anzahl der eigenen Wohnimmobilien wird fuer jeden Mitantragsteller separat ermittelt. Fuer die Gesamtbewertung des Kredits wird der hoechste fuer einen einzelnen Antragsteller festgestellte Wert herangezogen.
- Mehrfamilienhaeuser und Zinshaeuser: Ist eine Immobilie im Grundbuch als eine einzige Immobilieneinheit eingetragen, bietet jedoch Wohnraum fuer mehrere Haushalte (typischerweise ein gesamtes Zinshaus bzw. Apartmentgebaeude), wird sie fuer die Zwecke der Empfehlung als mehrere Einheiten behandelt.
- Freizeitimmobilien: Kreditgeber muessen Wochenendhaeuschen und Huetten nicht mitzaehlen, sofern deren tatsaechlicher Charakter beruecksichtigt wird. Dies gilt fuer Bauten zur Erholung, die eindeutig keine dauerhaften Wohnstandards erfuellen, beispielsweise solche ohne ganzjaehrige Trinkwasserversorgung, Stromanschluss oder funktionsfaehige Abwasserentsorgung.
- Immobilien im Verkauf: Wird eine bestehende Immobilie veraeussert, kann sie aus der Bewertung herausgenommen werden. Eine reine Absichtserklaerung oder ein offener Vertragsentwurf reichen dafuer nicht aus; die Bank verlangt einen Nachweis in Form eines unterzeichneten Kaufvertrags oder eines verbindlichen Vorvertrags.
Lesen Sie auch
GESETZ NR. 7575: WICHTIGE REGELN FUER AUSLAENDISCHE INVESTOREN IN COSTA RICA
4. PRAXISBEISPIEL: WIE VIEL EIGENKAPITAL SIE HEUTE BENOETIGEN
Die Absenkung von der bisherigen 80-Prozent-LTV-Grenze auf das neue 70-Prozent-LTV-Limit hat spuerbare Auswirkungen auf die Kapitalallokation jedes Investors.
Betrachten wir den Kauf einer Anlagewohnung zum Preis von 5.000.000 CZK:
- Unter dem bisherigen 80-Prozent-Limit konnte Ihnen die Bank 4.000.000 CZK leihen; erforderlich waren 1.000.000 CZK an Eigenkapital.
- Unter dem aktuellen 70-Prozent-Limit liegt das maximal moegliche Darlehen bei 3.500.000 CZK. Das erforderliche Eigenkapital steigt auf 1.500.000 CZK.
- Sie muessen somit zusaetzliche 500.000 CZK an liquiden Mitteln fuer das Eigenkapital bereithalten.
Die Kreditkapazitaet wird zudem durch den auf 7 gedeckelten DTI-Indikator erheblich eingeschraenkt:
- Verfuegt ein Antragsteller ueber ein monatliches Nettoeinkommen von 80.000 CZK, belaeuft sich sein Jahresnettoeinkommen auf 960.000 CZK.
- Bei einer DTI-Obergrenze von 7 liegt die maximal zulaessige Gesamtverschuldung ueber alle Kreditlinien hinweg bei 6.720.000 CZK.
- Alle bestehenden Verbindlichkeiten fliessen in diese Obergrenze ein, was bedeutet, dass eine vorhandene Hypothek auf den Hauptwohnsitz oder laufende Konsumentenkredite den Betrag direkt mindern, den der Kreditgeber fuer eine neue Anlagewohnung anbieten kann.
"Bei einer erfolgreichen Immobilieninvestition geht es nicht darum, wie viel Geld Ihnen die Bank maximal zur Verfuegung stellt. Es geht um die Faehigkeit, regulatorische Verschiebungen vorauszusehen, den gesamten Kapitalbedarf praezise zu kalkulieren und einen Vermogenswert auszuwaehlen, der seinen Wert unter allen Bedingungen an den Finanzmaerkten bewahrt."
Maria Kopřivová
5. HAEUFIG GESTELLTE FRAGEN ZU INVESTITIONSHYPOTHEKEN (FAQ)
Gelten die neuen Regeln fuer eine zweite Wohnung, die ich vermieten moechte?
Ja. Wenn Sie eine Wohnimmobilie zu Investitionszwecken erwerben, typischerweise zur Vermietung, fallen Sie unter das Investitionsregime, unabhaengig davon, ob es sich erst um Ihre zweite Immobilie handelt. Die strengeren Regeln beschraenken sich keineswegs nur auf dritte Immobilien.
Gelten diese Grenzen fuer eine dritte Wohnung auch dann, wenn ich sie nicht vermieten moechte?
Ja. Bei einer dritten und jeder weiteren Wohnimmobilie ist der angegebene Erwerbszweck unerheblich; entscheidend ist die Gesamtzahl der eigenen Immobilien. Das Regime greift auch dann, wenn die Wohnung als Familienreserve oder kuenftiger Wohnraum fuer Ihre Kinder erworben wird.
Kommt es auf die Anzahl der Hypotheken oder auf die Anzahl der Immobilien an?
Es kommt ausschliesslich auf die Anzahl der im Eigentum befindlichen Wohnimmobilien an. Die Anzahl der aktiven Kreditfazilitaeten spielt keine Rolle.
Zaehlen auslaendische Immobilien und Genossenschaftswohnungen mit?
Ja. Einheiten im In- wie im Ausland werden mitgezaehlt, ebenso wie Anteile an Wohnungsbaugenossenschaften.
Wie bewertet ein Kreditgeber einen Miteigentumsanteil?
Wenn Sie einen Anteil von mindestens 50 % an einer Wohnimmobilie besitzen, bucht die Bank dies als eine vollstaendige Immobilie ein.
Was passiert, wenn Partner gemeinsam einen Kredit beantragen?
Beantragen mehrere Personen gemeinsam ein Darlehen, werden die eigenen Immobilien fuer jeden Partner einzeln erfasst. Der fuer einen der Mitantragsteller ermittelte hoechste Wert wird fuer den gesamten Antrag zugrunde gelegt.
Wird eine Immobilie, die derzeit verkauft wird, nicht mehr mitgezaehlt?
Eine blosse Verkaufsabsicht genuegt nicht. Um die Immobilie aus der Pruefung herauszunehmen, muessen Sie dem Kreditgeber einen unterzeichneten, verbindlichen Kaufvertrag oder Vorvertrag vorlegen.
Kann ein Ferienhaus oder eine Huette ausgenommen werden?
Ja, sofern das Gebaeude eindeutig keine dauerhaften Wohnstandards erfuellt und ueber keine ganzjaehrige Wasserversorgung, Elektrizitaet oder Standardabwasserentsorgung verfuegt.
Gelten diese Regeln fuer Bautraegerprojekte und renovierungsbeduerftige Wohnungen?
Ja. Die strengeren Parameter gelten fuer den Erwerb von Einheiten im Bau, kuenftige Kaufvertraege bei Bautraegervorhaben sowie Immobilienkaeufe, die fuer eine anschliessende Renovierung vorgesehen sind.
Wie wirkt sich dies auf die Umschuldung von Hypotheken aus?
Eine Standardrefinanzierung oder Zinsneubindung ohne Erhoehung des Darlehensbetrags ist von den neuen Regeln ausgenommen. Wenn Sie jedoch die Gesamtkreditsumme aufstocken, greifen die Grenzen von 70 % LTV und DTI 7 zwingend.
Koennen Kreditgeber Standardausnahmen von diesen Obergrenzen gewaehren?
Nein. Die uebliche Ausnahmequote von 5 %, die Banken bei regulaeren Wohnbauhypotheken anwenden koennen, gilt fuer diese CNB-Empfehlungen nicht.
6. SCHLUESSELBEGRIFFE: WIE DIE REGULIERUNG FUNKTIONIERT
Um Ihnen die Orientierung in der Banken- und Pruefungsterminologie zu erleichtern, folgt hier eine Uebersicht ueber die zentralen regulatorischen Mechanismen:
- Investitionshypothek: Ein durch Wohnimmobilien besicherter Kredit, der fuer den Erwerb von Immobilien zur Vermietung oder fuer den Kauf einer dritten und jeder weiteren Wohnimmobilie durch den Kreditnehmer eingesetzt wird.
- Gesetzliche Befugnis der CNB: Seit 2021 besitzt die Tschechische Nationalbank die gesetzliche Befugnis, verbindliche Obergrenzen fuer die Indikatoren LTV, DTI und DSTI fuer den gesamten Bankensektor festzulegen.
- Bankrat der CNB: Das oberste Beschlussorgan der Zentralbank ueberprueft die Finanzstabilitaet zweimal jaehrlich, ueblicherweise im Fruehjahr und Herbst. Auf Basis der Entwicklung systemischer Risiken entscheidet er ueber die Einfuehrung, Anpassung oder Verschaerfung makroprudenzieller Kreditinstrumente.
- Antizyklischer Kapitalpuffer (CCyB): Ein makroprudenzielles Instrument zur Staerkung der Widerstandsfaehigkeit des Bankensektors in Phasen rascher Kreditexpansion, das gewaehrleistet, dass Kreditinstitute ausreichende Kapitalreserven fuer moegliche wirtschaftliche Abschwuenge vorhalten.
- LTV (Loan-to-Value): Das Verhaeltnis zwischen dem Hypothekenbetrag und dem geschaetzten Beleihungswert der Immobilie. Bei einem LTV von 70 % leiht die Bank maximal 70 % des Immobilienwerts; 30 % muessen aus eigenem Vermoegen erbracht werden.
- DTI (Debt-to-Income): Das Verhaeltnis der Gesamtverschuldung des Antragstellers zu seinem Jahresnettoeinkommen. Es umfasst den Gesamtsaldo aller bestehenden Kredite und Verbindlichkeiten.
- DSTI (Debt-Service-to-Income): Der prozentuale Anteil des monatlichen Schuldendienstes am monatlichen Nettoeinkommen des Antragstellers, der die laufende Belastung des Haushaltsbudgets durch regelmaessige Kreditraten widerspiegelt.
PLANEN SIE DEN KAUF ODER VERKAUF EINER ANLAGEIMMOBILIE?
Das optimale Timing und die richtige Kapitalstrukturierung bestimmen die Gesamtrendite Ihrer Investition. Ich bewerte jede Immobilie ganzheitlich: vom technischen Zustand und den Lagequalitaeten bis hin zum realistischen Ertragspotenzial und den Restriktionen der Bankenfinanzierung.
Ebenso kommt es beim Verkauf einer Anlagewohnung oder eines Zinshauses entscheidend darauf an, gepruefte, bonitaetsstarke Kaeufer mit ausreichendem Eigenkapital anzusprechen, die nicht durch den neuen regulatorischen Rahmen eingeschraenkt werden.
Gerne pruefe ich Ihre konkrete Ausgangslage unverbindlich, analysiere Ihre Kauf- oder Verkaufsoptionen und erarbeite eine fundierte, auf die aktuellen Marktbedingungen abgestimmte Strategie. Ihre Angaben werden vertraulich gemaess meinen Grundsaetzen zur Verarbeitung personenbezogener Daten behandelt.
Fuellen Sie einfach das kurze Formular direkt unter diesem Beitrag aus. Ich werde mich mit Ihnen in Verbindung setzen, um einen persoenlichen oder virtuellen Beratungstermin zu vereinbaren.
Kostenfreie persönliche Beratung
Befinden Sie sich in einer ähnlichen Situation? Lassen Sie es uns besprechen.
Jede Immobilie und jeder Verkauf ist individuell. Schreiben Sie mir ein paar Zeilen, und ich schlage Ihnen einen konkreten nächsten Schritt vor.
- Ich antworte Ihnen persönlich, niemals eine Assistenz oder ein Callcenter
- Diskretion und Vertraulichkeit vom ersten Wort an
- Konkrete Empfehlungen statt allgemeiner Ratschläge
Autorin
Maria Kopřivová
Real Estate Investment Partner. Prag und Costa Rica, Off-market Transaktionen und Anlageimmobilien.