اعتباراً من 1 أبريل 2026، تسري قواعد جديدة للبنك الوطني التشيكي على الرهون العقارية الاستثمارية. تعرف على من تنطبق عليهم نسبة LTV 70% وDTI 7 ومقدار السيولة المطلوبة اليوم في التشيك.
هل تخطط لتوسيع محفظتك الاستثمارية بشقة استثمارية إضافية، أو الاستحواذ على عقار مؤجر، أو إعادة تمويل قرض قائم وتتساءل عن أثر القواعد المصرفية الجديدة على خططك؟
أدخلت توصية البنك الوطني التشيكي، السارية اعتباراً من 1 أبريل 2026، تشديداً ملحوظاً في شروط شراء الشقق الاستثمارية وتملك عقارات سكنية متعددة. وقد سارعت المصارف إلى دمج هذه المتطلبات ضمن آليات التقييم الائتماني والموافقات التمويلية لديها. بصفتي مستشارة عقارية خاصة، أرافق العملاء بانتظام في هيكلة صفقات الاستحواذ والتمويل العقاري في براغ وخارجها، وأدرك تماماً كيف يمكن لهذه المعايير الجديدة أن تفاجئ المستثمرين غير المستعدين.
تجدون في هذا الدليل تحليلاً تفصيلياً لما تغير عملياً، وكيفية تقييم المصارف لأصولكم، وحجم رأس المال الذاتي الذي ستحتاجون إليه فعلياً لشراء شقة استثمارية اليوم.
لمن كُتب هذا المقال
تكتسب هذه المعلومات أهمية خاصة للمستثمرين والمشترين الذين:
- يخططون لشراء شقة أو عقار سكني لغرض التأجير
- يملكون بالفعل عقاراً سكنياً ويستعدون لشراء عقار ثانٍ أو ثالث أو تالٍ
- يدرسون الاستحواذ على شقة ضمن مشروع تطويري، أو عقار قيد الإنشاء على الخارطة، أو حصة في جمعية إسكان تعاونية
- يعالجون ملف إعادة تمويل أو إعادة تثبيت فائدة رهن عقاري قائم مع زيادة في أصل القرض
- يرغبون في فهم دقيق لكيفية تأثير الحدود الصارمة لمؤشري LTV وDTI على احتياطياتهم النقدية المطلوبة.
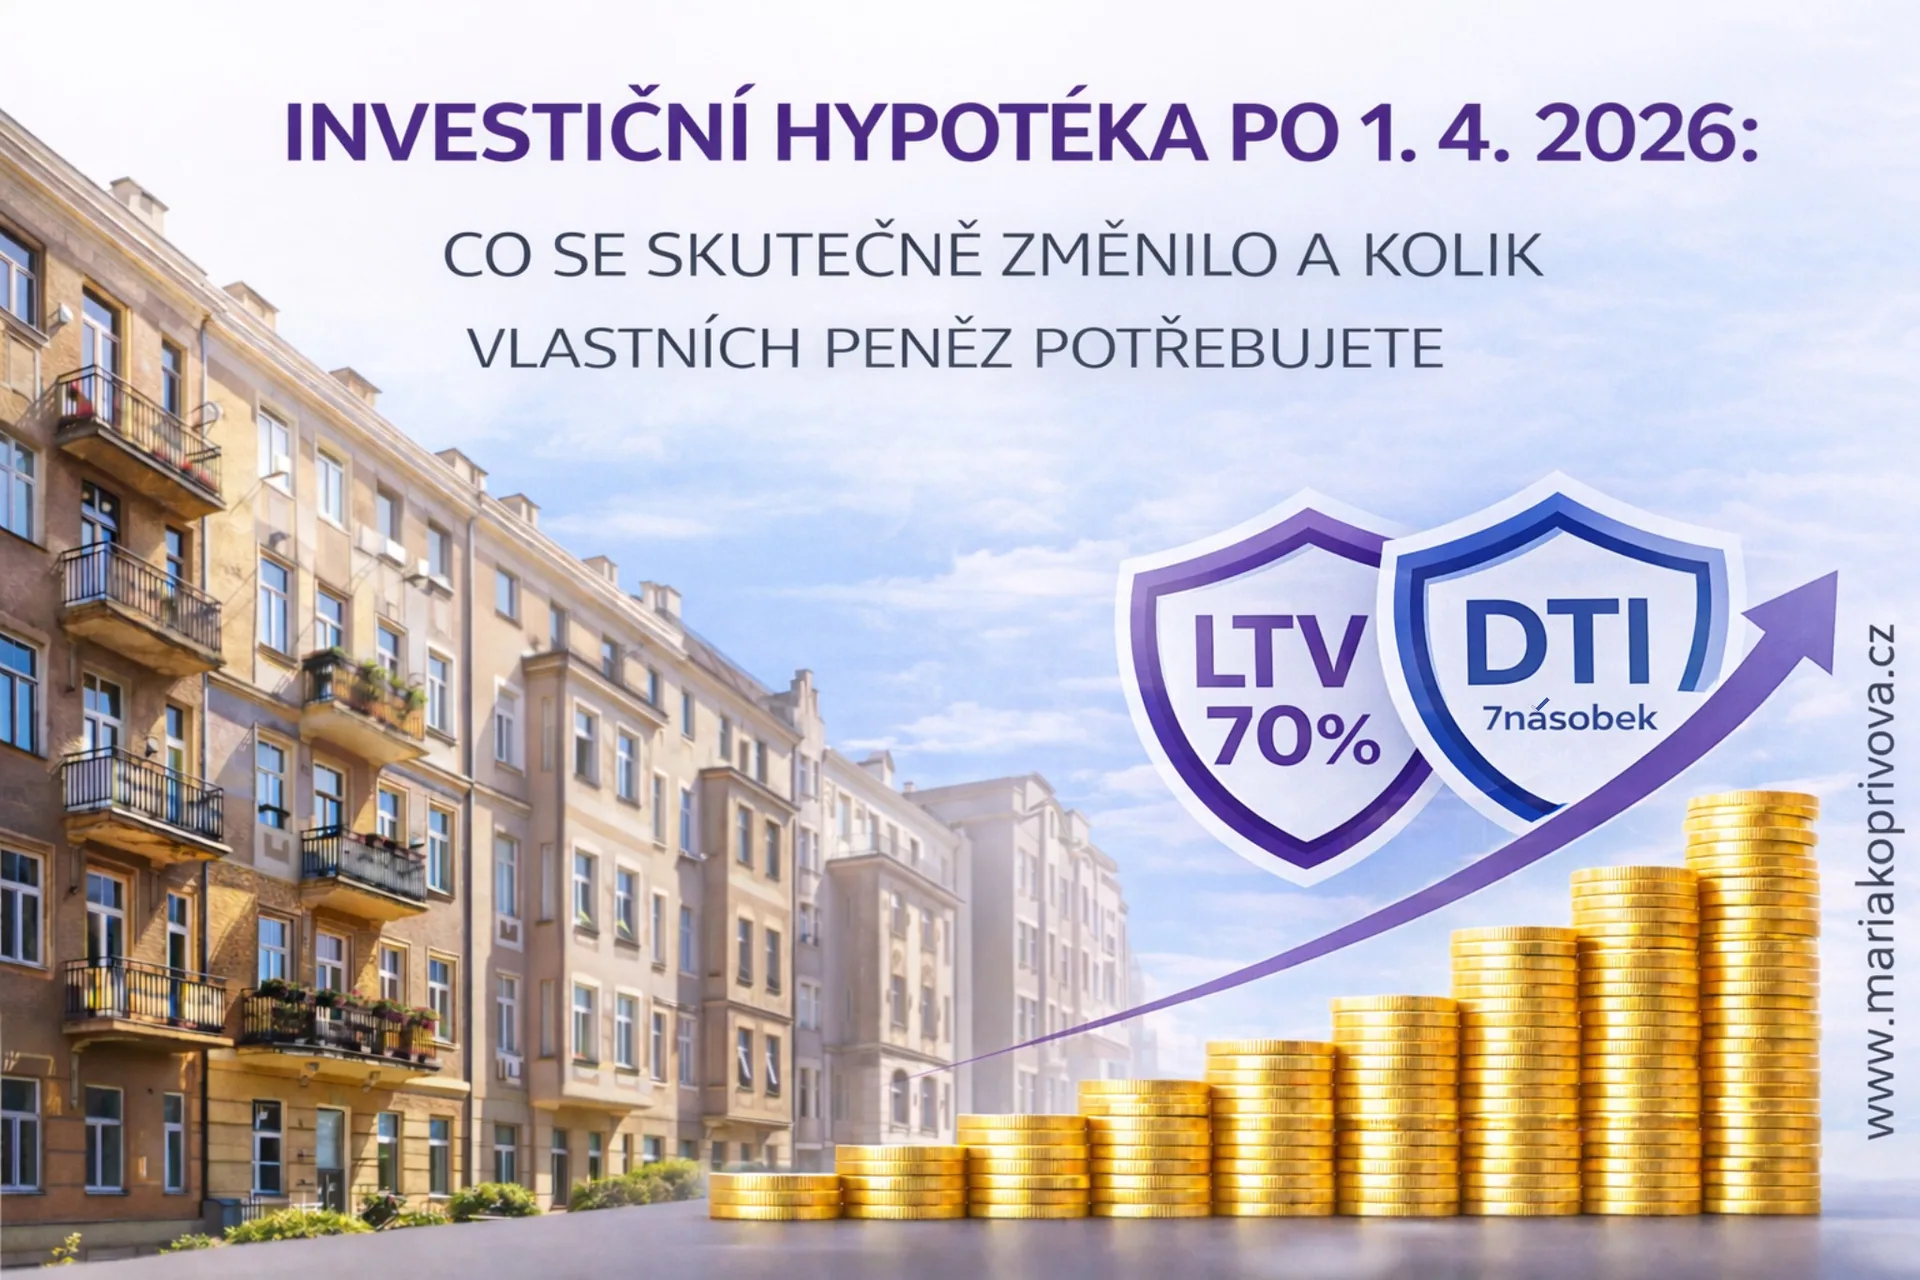
1. ما تعنيه توصية البنك الوطني التشيكي الصادرة في 1 أبريل 2026 فعلياً
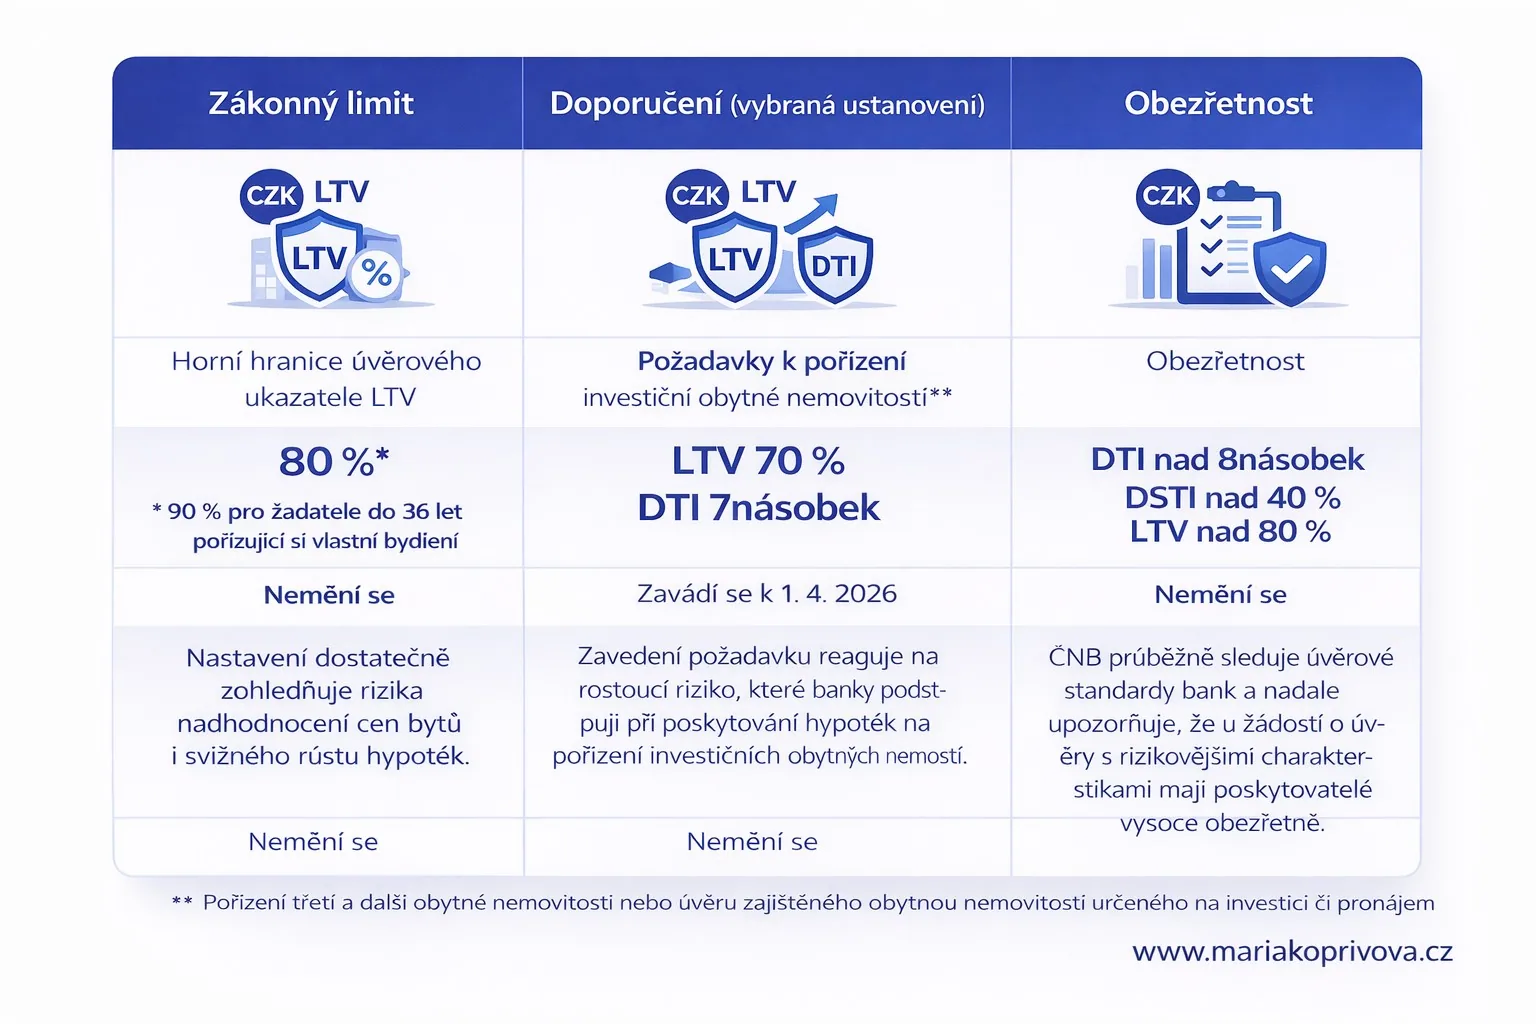
أوصى البنك الوطني التشيكي مقرضي الرهن العقاري بتطبيق حد أقصى لنسبة التمويل إلى القيمة (LTV) يبلغ 70%، وحد أقصى لنسبة الدين إلى الدخل (DTI) يبلغ 7 عند تمويل شراء عقار سكني استثماري، وكذلك للقروض المخصصة لشراء عقار سكني ثالث فما فوق.
أما بالنسبة لرهون السكن المخصص للإقامة الشخصية، فقد بقي الإطار المرجعي دون تغيير:
- الحد الأقصى لنسبة LTV مستمر عند 80%
- للمتقدمين دون سن 36 عاماً، تبقى نسبة LTV عند 90%
- مؤشرا DTI وDSTI لا يزالان غير مفعلين لقروض السكن المخصص للإقامة الشخصية.
من الناحية الشكلية، تُعد هذه خطوة استرشادية صادرة عن البنك الوطني التشيكي وليست تشريعاً برلمانياً. غير أن النقطة الجوهرية في الممارسة العقارية هي أن المصارف تبنت هذا الإطار بالكامل ضمن سياساتها الائتمانية الداخلية. على سبيل المثال، أعلن بنك Air Bank رسمياً منذ 1 أبريل 2026 أنه بالنسبة للرهون العقارية الاستثمارية، سيمنح تمويلاً بحد أقصى 70% من قيمة العقار، مع اشتراط ألا يتجاوز إجمالي عبء مديونية العميل سبعة أضعاف صافي دخله السنوي.
يعرّف البنك الوطني التشيكي الرهن العقاري الاستثماري صراحة بأنه قرض رهن عقاري يُمنح لشراء عقار سكني ثالث أو تالٍ، أو لشراء عقار سكني مخصص للتأجير. وبالتالي، فإن هذا النظام الصارم لا يشمل فقط عمليات الشراء التقليدية بهدف التأجير، بل يشمل أيضاً شراء أي وحدة سكنية ثالثة أو إضافية، حتى لو لم تكن النية تأجيرها.
2. ما هي القروض الخاضعة للنظام الأشد وما هي القروض المستثناة
يمتد تفسير البنك الوطني التشيكي إلى نطاق أوسع بكثير من مجرد شراء شقة جاهزة. إذ تسري القواعد الأكثر صرامة مع سقف LTV بنسبة 70% وDTI بمقدار 7 على:
- قروض شراء عقار سكني قيد الإنشاء
- قروض شراء عقار سكني مخصص للترميم اللاحق
- الاستحواذ على حصة في جمعية إسكان تعاونية
- الشراء المستقبلي لعقار سكني ضمن مشروع تطويري
- إعادة التمويل أو إعادة تثبيت الفائدة المقترنة بزيادة في إجمالي أصل القرض
- تحمل التزامات دين قائم ومضمون بعقار سكني.
ويكمن الفارق الحاسم مقارنة برهون السكن التقليدي في أن هذه التوصيات لا تستفيد من حصة الاستثناء المعتادة البالغة 5% التي تملك المصارف حق تطبيقها على السقوف العامة لمؤشرات LTV وDTI وDSTI، حيث نص البنك الوطني التشيكي على ذلك بوضوح لا لبس فيه في توجيهاته المنهجية.
في المقابل، لا ينطبق هذا النظام الاستثماري المشدد على:
- إعادة التمويل أو إعادة تثبيت الفائدة دون أي زيادة في مبلغ القرض
- قروض شراء الأراضي المستقلة دون إلحاقها ببناء فوري
- القروض المخصصة حصرياً لأعمال البناء أو الترميم بحد ذاتها.
3. كيف تحتسب المصارف عدد العقارات المملوكة
لا ترتكز القواعد الجديدة على عدد القروض النشطة بحوزتك، حيث يؤكد البنك الوطني التشيكي بوضوح أن عدد القروض الحالية للمقترض لا علاقة له بالتقييم؛ بل المعيار الحقيقي هو العدد الفعلي للعقارات السكنية التي تملكها مسبقاً.
ويستند احتساب الأصول إلى المبادئ الرئيسية التالية:
- العقارات المحلية والدولية: تُحتسب جميع العقارات السكنية داخل التشيك وخارجها، بما في ذلك حصص جمعيات الإسكان التعاونية. يتحقق المقرض من الأصول المحلية عبر بيانات السجل العقاري، بينما يلتزم المقترض بإثبات العقارات الأجنبية وحصص التعاونيات من خلال إقرار رسمي معتمد.
- الملكية المشتركة والأموال المشتركة بين الزوجين: إذا كان المتقدم يمتلك حصة لا تقل عن 50% في عقار سكني، يُحتسب العقار كملكية كاملة واحدة. وينطبق الأمر ذاته على الأصول المملوكة ضمن الذمة المالية المشتركة للزوجين. وتجدر الإشارة إلى أن هذه الحصص المجتزأة لا تُجمع عبر عقارات متعددة، بل يُقيم كل عقار على حدة.
- تعدد المتقدمين لقرض واحد: يُفحص عدد العقارات السكنية المملوكة لكل متقدم على حدة؛ ولأغراض التقييم الشامل للطلب، يُعتمد الرقم الأعلى المسجل لأي طرف من المتقدمين.
- المباني السكنية متعددة العائلات: إذا كان العقار مسجلاً في السجل العقاري كوحدة عقارية واحدة ولكنه يوفر عملياً وحدات سكنية لأسر متعددة (كما هو الحال في العمارات السكنية الكاملة)، فإنه يُعامل كوحدات متعددة لأغراض تطبيق التوصية.
- عقارات الاستجمام: لا يُلزم المقرض باحتساب الأكواخ والاستراحات الريفية المخصصة لعطلات نهاية الأسبوع متى ما ثبت طابعها الاستجمامي الحقيقي. وينطبق هذا على المنشآت المصممة للاستجمام والتي تفتقر بوضوح لمعايير السكن الدائم، كعدم توفر مياه شرب صالحة على مدار العام أو كهرباء أو شبكة صرف صحي وظيفية.
- العقارات المجهزة للبيع: في حال وجود عقار قيد البيع حالياً، يمكن استبعاده من الحسبة. غير أن مجرد إبداء النية أو وجود مسودة اتفاق غير كافٍ، حيث يشترط المصرف تقديم عقد شراء موقع ونافذ أو عقد شراء ابتدائي ملزم.
اقرأ أيضاً
غواناكاستي، كوستاريكا ضمن قائمة فوربس "أفضل الوجهات للزيارة في عام 2026"
4. نموذج عملي: حجم السيولة النقدية المطلوبة اليوم
أحدث الانتقال من سقف LTV السابق البالغ 80% إلى الحد الجديد البالغ 70% تأثيراً مباشراً وملموساً على توزيع السيولة الرأسمالية لكل مستثمر.
لنأخذ مثالاً لشراء شقة استثمارية بقيمة 5,000,000 كرونة تشيكية:
- وفقاً لحد LTV السابق البالغ 80%، كان المصرف قادراً على إقراضك 4,000,000 كرونة تشيكية، مع اشتراط توفير 1,000,000 كرونة تشيكية من رأس مالك الذاتي.
- في ظل الحد الحالي البالغ 70%، يصبح الحد الأقصى للقرض 3,500,000 كرونة تشيكية، وترتفع مساهمتك الذاتية الإلزامية إلى 1,500,000 كرونة تشيكية.
- يترتب عليك بذلك تجهيز 500,000 كرونة تشيكية إضافية كسيولة نقدية فورية للدفعة الأولى.
كما تتأثر القدرة الاقتراضية بشكل جوهري بمؤشر DTI المحدد بسقف 7 أضعاف الدخل السنوي:
- إذا كان صافي الدخل الشهري للمتقدم 80,000 كرونة تشيكية، فإن صافي دخله السنوي يبلغ 960,000 كرونة تشيكية.
- عند تطبيق سقف DTI البالغ 7، يصبح الحد الأقصى لإجمالي التزامات الدين المسموح بها عبر جميع التسهيلات الائتمانية 6,720,000 كرونة تشيكية.
- تُحسب جميع الالتزامات القائمة ضمن هذا السقف، ما يعني أن رهن السكن الشخصي القائم أو أرصدة القروض الاستهلاكية تخصم مباشرة من المبلغ الذي يمكن للمصرف تقديمه لشراء الشقة الاستثمارية الجديدة.
"الاستثمار العقاري الناجح لا يقاس بأقصى حد ائتماني يسمح لك المصرف باقتراضه، بل بالقدرة على استشراف التحولات التنظيمية، والاحتساب الدقيق لإجمالي متطلبات رأس المال، واختيار أصل استثنائي يحفظ قيمته مهما تقلبت أسواق التمويل."
ماريا كوبرجيفوفا
5. الأسئلة الشائعة حول تمويل العقارات الاستثمارية (FAQ)
هل تسري القواعد الجديدة على شقة ثانية أنوي تأجيرها؟
نعم. إذا كنت تشتري عقاراً سكنياً لغايات استثمارية، كالتأجير مثلاً، فإنك تخضع للنظام الاستثماري المشدد حتى لو كان هذا العقار هو ملكيتك العقارية الثانية فقط، فالضوابط الصارمة لا تنحصر في العقار الثالث فحسب.
هل تنطبق هذه الحدود على الشقة الثالثة حتى وإن لم أكن أخطط لتأجيرها؟
نعم. بالنسبة للعقار السكني الثالث وما يليه، يصبح الغرض المعلن من الشراء غير ذي صلة، حيث يُعتمد إجمالي عدد العقارات المملوكة معياراً حاسماً. ويسري هذا النظام حتى وإن تم الشراء كاحتياطي عائلي أو مسكن مستقبلي للأبناء.
هل يرتكز المعيار على عدد الرهون العقارية أم على عدد العقارات؟
يرتكز حصرياً على عدد العقارات السكنية المملوكة فعلياً، ولا أثر لعدد التسهيلات الائتمانية القائمة في هذا الحساب.
هل تُحتسب العقارات الدولية وشقق الجمعيات التعاونية ضمن هذا النصاب؟
نعم. تشمل الحسبة كافة الوحدات الواقعة داخل التشيك وخارجها، إلى جانب الحصص في جمعيات الإسكان التعاونية.
كيف يقيم المقرض الحصص المجتزأة من الملكية؟
إذا كنت تمتلك حصة تبلغ 50% أو أكثر في عقار سكني، يُسجلها المصرف كعقار كامل في سجلك.
ماذا يحدث إذا تقدم شريكان بطلب رهن مشترك؟
عند وجود أكثر من متقدم، تُفحص العقارات المملوكة لكل طرف على حدة، ويُطبق الرقم الأعلى المسجل لأي منهما على مجمل ملف المعاملة.
هل يتوقف احتساب العقار المعروض للبيع حالياً؟
لا تكفي مجرد نية البيع. لاستبعاد العقار من الدراسة الائتمانية، يلزمك تقديم عقد بيع نافذ وموقع أو اتفاق شراء مبدئي ملزم إلى المصرف المقرض.
هل يمكن استثناء الأكواخ والاستراحات الريفية؟
نعم، شريطة أن يثبت بوضوح عدم مطابقة المبنى لمواصفات السكن الدائم، وافتقاره لإمدادات المياه الصالحة للشرب والكهرباء وشبكة الصرف الصحي القياسية على مدار فصول السنة.
هل تنطبق هذه القواعد على المشاريع التطويرية والشقق التي تتطلب ترميماً؟
نعم. تحكم المعايير المشددة صفقات شراء الوحدات قيد الإنشاء، وعقود الشراء المستقبلية في المخططات التطويرية، وعمليات الشراء الموجهة لترميم لاحق.
كيف يؤثر هذا التنظيم على إعادة تمويل الرهن العقاري القائم؟
تُستثنى عمليات إعادة التمويل أو تثبيت الفائدة التقليدية التي لا تتضمن زيادة في أصل القرض من هذه القواعد. ولكن في حال طلب زيادة في إجمالي مبلغ التمويل، تصبح خاضعاً حتماً لحدي LTV 70% وDTI 7.
هل يحق للمصارف منح استثناءات تقليدية على هذه السقوف؟
كلا. لا تسري حصة الاستثناء المعتادة البالغة 5%، والمتاحة للمصارف في الرهون السكنية العادية، على هذه التوصيات الصادرة عن البنك الوطني التشيكي.
6. المصطلحات الأساسية: كيف تعمل المنظومة الرقابية
لمساعدتكم في استيعاب المصطلحات المصرفية والائتمانية بدقة، نورد فيما يلي إيضاحاً لآليات التنظيم الجوهرية:
- الرهن العقاري الاستثماري (Investment Mortgage): قرض مضمون بعقار سكني يُستخدم لامتلاك عقار لغايات التأجير، أو لشراء عقار سكني ثالث وما يليه للمقترض.
- الصلاحية القانونية للبنك الوطني التشيكي: يتمتع البنك الوطني التشيكي منذ عام 2021 بتفويض قانوني ملزم لفرض السقوف القصوى لمؤشرات LTV وDTI وDSTI على كامل القطاع المصرفي.
- مجلس إدارة البنك الوطني التشيكي (CNB Bank Board): يراجع المجلس الحاكم للبنك المركزي مؤشرات الاستقرار المالي مرتين سنوياً، في الربيع والخريف عادة. وبناءً على اتجاهات المخاطر النظامية، يقرر تفعيل أو تعديل أو تشديد الأدوات التحوطية الكلية للإقراض.
- هامش رأس المال لمواجهة التقلبات الدورية (Countercyclical Capital Buffer - CCyB): أداة احترازية كلية تهدف لتعزيز صلابة القطاع المصرفي في فترات التوسع الائتماني المتسارع، وضمان امتلاك المقرضين احتياطيات رأسمالية كافية لمواجهة أي ضغوط اقتصادية محتملة.
- نسبة القرض إلى القيمة (LTV - Loan-to-Value): النسبة بين قيمة القرض العقاري والقيمة التقديرية للعقار المرهون. عند مستوى LTV 70%، يقدم المصرف تمويلاً أقصاه 70% من قيمة العقار، ما يفرض توفير 30% من رأس المال الذاتي للمشتري.
- نسبة الدين إلى الدخل (DTI - Debt-to-Income): نسبة إجمالي مديونية المتقدم إلى صافي دخله السنوي، وتشمل رصيد كافة القروض والتسهيلات القائمة مجتمعة.
- نسبة خدمة الدين إلى الدخل (DSTI - Debt-Service-to-Income): النسبة المئوية لأقساط خدمة الدين الشهرية مقارنة بصافي الدخل الشهري للمتقدم، وتوضح مدى ضغط التزامات السداد الدورية على ميزانية الأسرة.
هل تخطط لشراء أو بيع عقار استثماري؟
يمثل التوقيت الاستثماري المثالي والهيكلة السليمة لرأس المال الركيزتين الأساسيتين لتعظيم عوائد محفظتكم العقارية. أحرص على إجراء تقييم شامل لكل فرصة استثمارية: ابتداءً من الحالة الفنية والمقومات المكانية الراسخة، وصولاً إلى العوائد التأجيرية الواقعية والقيود التمويلية المصرفية.
وبالمثل، عند التوجه لبيع شقة استثمارية أو مبنى سكني متعدد الوحدات، تبرز الأهمية القصوى للوصول المباشر إلى مستثمرين مؤهلين من أصحاب الملاءة المالية العالية الذين يمتلكون سيولة ذاتية كافية ولا تقيدهم الأطر التنظيمية المصرفية المستحدثة عبر صفقات Off-market المنضبطة.
يسعدني مناقشة خططكم الاستثمارية باستفاضة ودون أي التزام، وتقييم خيارات الشراء أو البيع المتاحة لكم، وصياغة استراتيجية متكاملة تواكب معطيات السوق الراهنة. تتم إدارة بياناتكم بأقصى درجات السرية وفقاً لسياسات معالجة البيانات الشخصية.
تفضلوا بملء النموذج المقتضب أدناه، وسأتواصل معكم شخصياً لترتيب جلسة استشارية حضورية أو عبر الاتصال المرئي.
استشارة شخصية مجانية
هل تواجهون حالة مماثلة؟ يسعدني مناقشتها معكم.
لكل عقار ولكل صفقة خصوصية فريدة. يرجى تزويدي بنبذة موجزة لأقترح عليكم الخطوة العملية القادمة.
- أجيبكم شخصياً، دون وسيط من المساعدين أو مراكز الاتصال
- سرية تامة وخصوصية مطلقة منذ الكلمة الأولى
- توصيات دقيقة وملموسة بدلاً من النصائح العامة
الكاتب
Maria Kopřivová
شريكتكم في الاستثمار العقاري. براغ وكوستاريكا، صفقات Off-market وعقارات استثمارية متميزة.