In den letzten Wochen erreichten mich zahlreiche Anfragen zu den Änderungen des tschechischen Umsatzsteuergesetzes beim Immobilienverkauf, insbesondere zur Gesetzesnovelle ab Juli...
Besitzen Sie ein saniertes Zinshaus in Prag und erwägen den Verkauf, sind sich jedoch über das richtige steuerliche Timing unsicher?
In den vergangenen Wochen wandten sich vermehrt Immobilieneigentümer und Investoren an mich mit Fragen zu Umsatzsteueränderungen bei Immobilienverkäufen. Dies betrifft insbesondere die geplante Gesetzesnovelle, die die Haltefrist für die Steuerbefreiung ab Juli 2025 spürbar verkürzt. In meiner täglichen Praxis als private Immobilienspezialistin in Prag behandle ich diese Themen fortlaufend, denn gerade das Zusammenspiel aus Steuerrecht, Baurecht und dem zeitlichen Ablauf der Transaktion entscheidet über den tatsächlichen Reingewinn des Eigentümers.
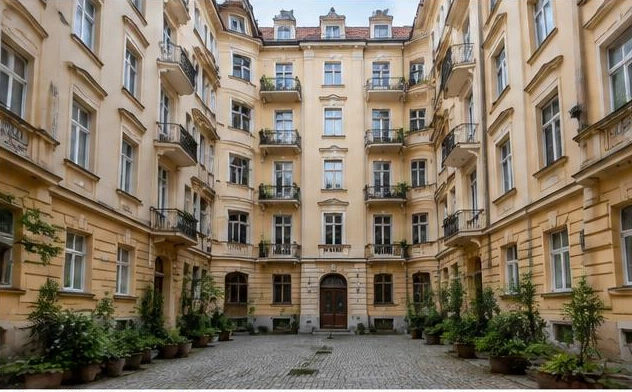
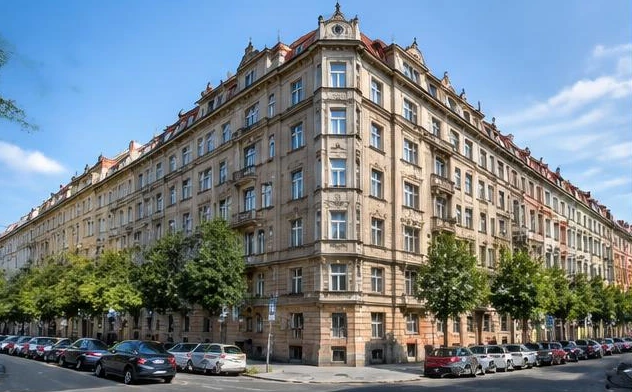
Gerne teile ich eine konkrete Fallstudie aus einem Off-market-Angebot eines Zinshauses im erweiterten Stadtzentrum von Prag. In diesem Fall basierte der Erfolg nicht nur auf fundierter Marktkenntnis, sondern vor allem auf der exakten zeitlichen Abstimmung des Verkaufs im Verhältnis zur bauaufsichtlichen Abnahme. Dies kann dem Verkäufer im buchstäblichen Sinne Millionenbeträge an Kronen einsparen.
FÜR WEN DIESER BEITRAG BESTIMMT IST
Diese Analyse richtet sich vor allem an Eigentümer und Investoren, die:
- ein Zinshaus, Mehrfamilienhaus oder Mietshaus in Prag besitzen und umfangreiche bauliche Sanierungen durchgeführt haben
- kurz vor der Fertigstellung der Baumaßnahmen stehen und entscheiden müssen, wann genau der Antrag auf Bauabnahme eingereicht werden soll
- die Immobilie seit mehr als 5 Jahren im Bestand halten und die gesetzliche Umsatzsteuerbefreiung rechtssicher nutzen möchten
- einen strategischen Verkauf planen und einen diskreten Weg zu geprüften Käufern ohne öffentliche Inserate auf Immobilienportalen suchen.
FALLSTUDIE: ZINSHAUS IM ERWEITERTEN STADTZENTRUM VON PRAG
Der Investor hielt das Mehrfamilienhaus im erweiterten Prager Stadtzentrum seit mehr als 5 Jahren im Eigentum. Damit erfüllte er die grundlegende Frist für die Umsatzsteuerbefreiung beim Verkauf gemäß § 56 des tschechischen Umsatzsteuergesetzes. Aus gesetzlicher Sicht handelte es sich ursprünglich um die Übertragung eines Bestandsgebäudes ohne Verpflichtung zur Abführung der Umsatzsteuer, solange kein neuer Steuertatbestand eintrat.
Der Eigentümer führte jedoch eine umfassende Kernsanierung des Objekts durch, die folgende Maßnahmen umfasste:
- vollständiger Austausch aller Versorgungsleitungen und der gesamten Haustechnik
- erhebliche Grundrissänderungen im gesamten Gebäude
- Aufteilung des Gebäudes in einzelne Wohneinheiten
- deutliche Steigerung der Bauqualität und der Ausstattungsstandards.
Die Bauarbeiten erreichten einen Stand, an dem sich das Gebäude unmittelbar vor der finalen baurechtlichen Nutzungsgenehmigung als Mehrfamilienhaus befand, vollkommen vorbereitet für die Übergabe an einen künftigen Eigentümer.
DER ENTSCHEIDENDE WENDEPUNKT: WANN SOLLTE DER UMSATZSTEUERFREIE VERKAUF ERFOLGEN?
An diesem Punkt stellte sich eine grundlegende strategische Frage: Zu welchem exakten Zeitpunkt sollte die Transaktion juristisch vollzogen werden, damit der Verkauf von der Umsatzsteuer befreit bleibt?
In dieser Konstellation ist die Erteilung der baurechtlichen Nutzungsgenehmigung keineswegs ein rein formaler Verwaltungsakt zur Nutzungsfreigabe. Sie stellt vielmehr einen entscheidenden Meilenstein aus steuerrechtlicher Sicht dar. Gemäß § 56 Abs. 1 und 2 des tschechischen Umsatzsteuergesetzes gilt die Lieferung einer Immobilie (Gebäude oder Einheit) innerhalb von 5 Jahren ab der ersten Nutzungsgenehmigung oder nach einer wesentlichen baulichen Änderung als steuerpflichtiger Vorgang.
In der Praxis ergeben sich hieraus zwei völlig unterschiedliche rechtliche Szenarien:
01VERKAUF VOR RECHTSKRAFT DER BAUABNAHME
Bis zum Eintritt der Rechtskraft der bauaufsichtlichen Nutzungsgenehmigung wird die Transaktion aus steuerlicher Sicht weiterhin als Verkauf des ursprünglichen Bestandsgebäudes eingestuft. Da sich die Ursprungssubstanz seit mehr als 5 Jahren im Eigentum des Investors befand, unterliegt der Verkauf nicht der Umsatzsteuer.
Lesen Sie auch
SANIERUNGSBEDÜRFTIGE ZINSHÄUSER IN PRAG: AKTUELLE INVESTORENMANDATE
02VERKAUF NACH DER BAUABNAHME
Sobald für die neu umgebauten Einheiten mit veränderten Grundrissen die Nutzungsgenehmigung erteilt wird, gilt dies als wesentliche bauliche Änderung des Objekts. Dieser Verwaltungsakt setzt eine völlig neue 5-Jahres-Frist in Gang (beziehungsweise 23 Monate gemäß der ab Juli 2025 geltenden Gesetzesnovelle), innerhalb derer jeder Verkauf der Umsatzsteuer unterliegt.
DIE AUSWIRKUNGEN AUF INVESTOR UND KÄUFER IN ZAHLEN
Die korrekte zeitliche Strukturierung brachte beiden Parteien erhebliche finanzielle Vorteile:
Auswirkungen auf den Investor (Verkäufer):
- Durch den Verkauf unmittelbar vor der Bauabnahme spart der Investor bis zu 24 Millionen CZK an Umsatzsteuer ein.
- Der gesamte Ablauf muss durch eine präzise Vertragsdokumentation belegt werden, bei der die Unterzeichnung des Kaufvertrags eindeutig vor der Rechtskraft des Abnahmebescheids liegen muss.
- Aus Sicht des Umsatzsteuergesetzes bleibt der Verkauf vollkommen transparent und rechtssicher, da Gegenstand der Übertragung das ursprüngliche Bestandsgebäude ohne neu registrierte Abnahme ist.
Auswirkungen auf den Käufer:
- Erwirbt der Käufer die Immobilie zur langfristigen Bestandshaltung (Wohn- oder Gewerbevermietung), stellt die Umsatzsteuer einen Kostenfaktor dar, der nicht über den Vorsteuerabzug geltend gemacht werden kann, sofern er kein Vorsteuerabzugsberechtigter ist oder keine Berechtigung zum vollen Vorsteuerabzug vorliegt. Der Erwerb einer umsatzsteuerfreien Immobilie ist für ihn daher wesentlich wirtschaftlicher.
- Handelt es sich beim Käufer um ein gewerbliches Unternehmen mit voller Vorsteuerabzugsberechtigung, kann in bestimmten Fällen ein steuerpflichtiger Verkauf mit Vorsteuerabzug bevorzugt werden. In solchen Fällen entscheiden detaillierte Wirtschaftlichkeitsberechnungen und die einvernehmliche Vereinbarung der Vertragsparteien.
"Bei Immobilientransaktionen mit hohem Volumen hängt der Erfolg nicht allein vom Angebotspreis ab, sondern vor allem vom präzisen Timing und der steuerlichen Strukturierung des Geschäfts. Ein zeitlicher Unterschied von nur wenigen Wochen rund um die Bauabnahme kann dem Eigentümer zweistellige Millionenbeträge in tschechischen Kronen sichern."
Maria Kopřivová
ERWÄGEN SIE DEN VERKAUF IHRES ZINSHAUSES IN PRAG?
Dieses Fallbeispiel zeigt eindrücklich, welch enormen Einfluss ein fundiertes Verständnis der steuerlichen Rahmenbedingungen und das strategische Transaktionstiming haben.
Wenn Sie ein Zinshaus oder ein vermietetes Mehrfamilienhaus in Prag besitzen und nach einem diskreten, effizienten Verkaufsweg mit maximalem Fokus auf steuerliche Optimierung suchen, stehe ich Ihnen gerne zur Seite. Ich habe mich auf Off-market-Transaktionen spezialisiert und bringe Eigentümer direkt mit geprüften Investoren, Family Offices und Investmentfonds zusammen, vollkommen abseits öffentlicher Immobilienportale und mit einem sicheren Ablauf von Beginn bis zum Abschluss.
Füllen Sie einfach das kurze Formular unterhalb dieses Beitrags aus oder rufen Sie mich direkt an. Gemeinsam analysieren wir die spezifischen Gegebenheiten Ihres Gebäudes und erarbeiten eine sichere, ertragsstarke Strategie.
Kostenfreie persönliche Beratung
Befinden Sie sich in einer ähnlichen Situation? Lassen Sie es uns besprechen.
Jede Immobilie und jeder Verkauf ist individuell. Schreiben Sie mir ein paar Zeilen, und ich schlage Ihnen einen konkreten nächsten Schritt vor.
- Ich antworte Ihnen persönlich, niemals eine Assistenz oder ein Callcenter
- Diskretion und Vertraulichkeit vom ersten Wort an
- Konkrete Empfehlungen statt allgemeiner Ratschläge
Autorin
Maria Kopřivová
Real Estate Investment Partner. Prag und Costa Rica, Off-market Transaktionen und Anlageimmobilien.