החל מ-1 באפריל 2026 חלים כללי CNB חדשים על משכנתאות להשקעה. גלו על מי חלים מגבלות LTV 70% ו-DTI 7 וכמה הון עצמי נדרש כעת בצ'כיה.
האם אתם מתכננים להרחיב את תיק הנכסים שלכם עם דירה נוספת להשקעה, לרכוש נכס מניב להשכרה, או למחזר הלוואה קיימת, ותוהים כיצד הכללים הבנקאיים החדשים ישפיעו על התוכניות שלכם?
המלצת הבנק הלאומי הצ'כי (CNB) שנכנסה לתוקף ב-1 באפריל 2026 הביאה להחמרה מורגשת בתנאים לרכישת דירות להשקעה ולרכישת נכסי מגורים מרובים. הבנקים שילבו במהירות את הדרישות הללו בתהליכי החיתום ואישור האשראי שלהם. כיועצת נדל"ן פרטית המלווה באופן שוטף לקוחות בבניית עסקאות רכישה ובמימון נכסים בפראג ומחוצה לה, אני רואה מקרוב כיצד משקיעים שאינם ערוכים לכך עלולים להיות מופתעים מהפרמטרים החדשים.
בעמוד זה תמצאו פירוט מקיף של מה שהשתנה בפועל, כיצד הבנקים מעריכים את הנכסים שלכם, וכמה הון עצמי נזיל תידרשו להביא בפועל עבור דירה להשקעה כיום.
למי מיועד המדריך הזה
מידע זה חיוני במיוחד עבור משקיעים ורוכשים אשר:
- מתכננים לרכוש דירה או נכס מגורים אחר למטרות השכרה
- כבר מחזיקים בנכס מגורים ונערכים לרכישת נכס שני, שלישי או מעבר לכך
- שוקלים רכישת דירה בפרויקט פיתוח חדש, נכס על הנייר בבנייה, או חלק בקואופרטיב דיור
- מתמודדים עם מחזור או עדכון ריבית של משכנתא קיימת תוך הגדלת סכום הקרן הכולל
- מעוניינים להבין במדויק כיצד המגבלות המחמירות של LTV ו-DTI ישפיעו על רזרבות ההון העצמי הנדרשות מהם.
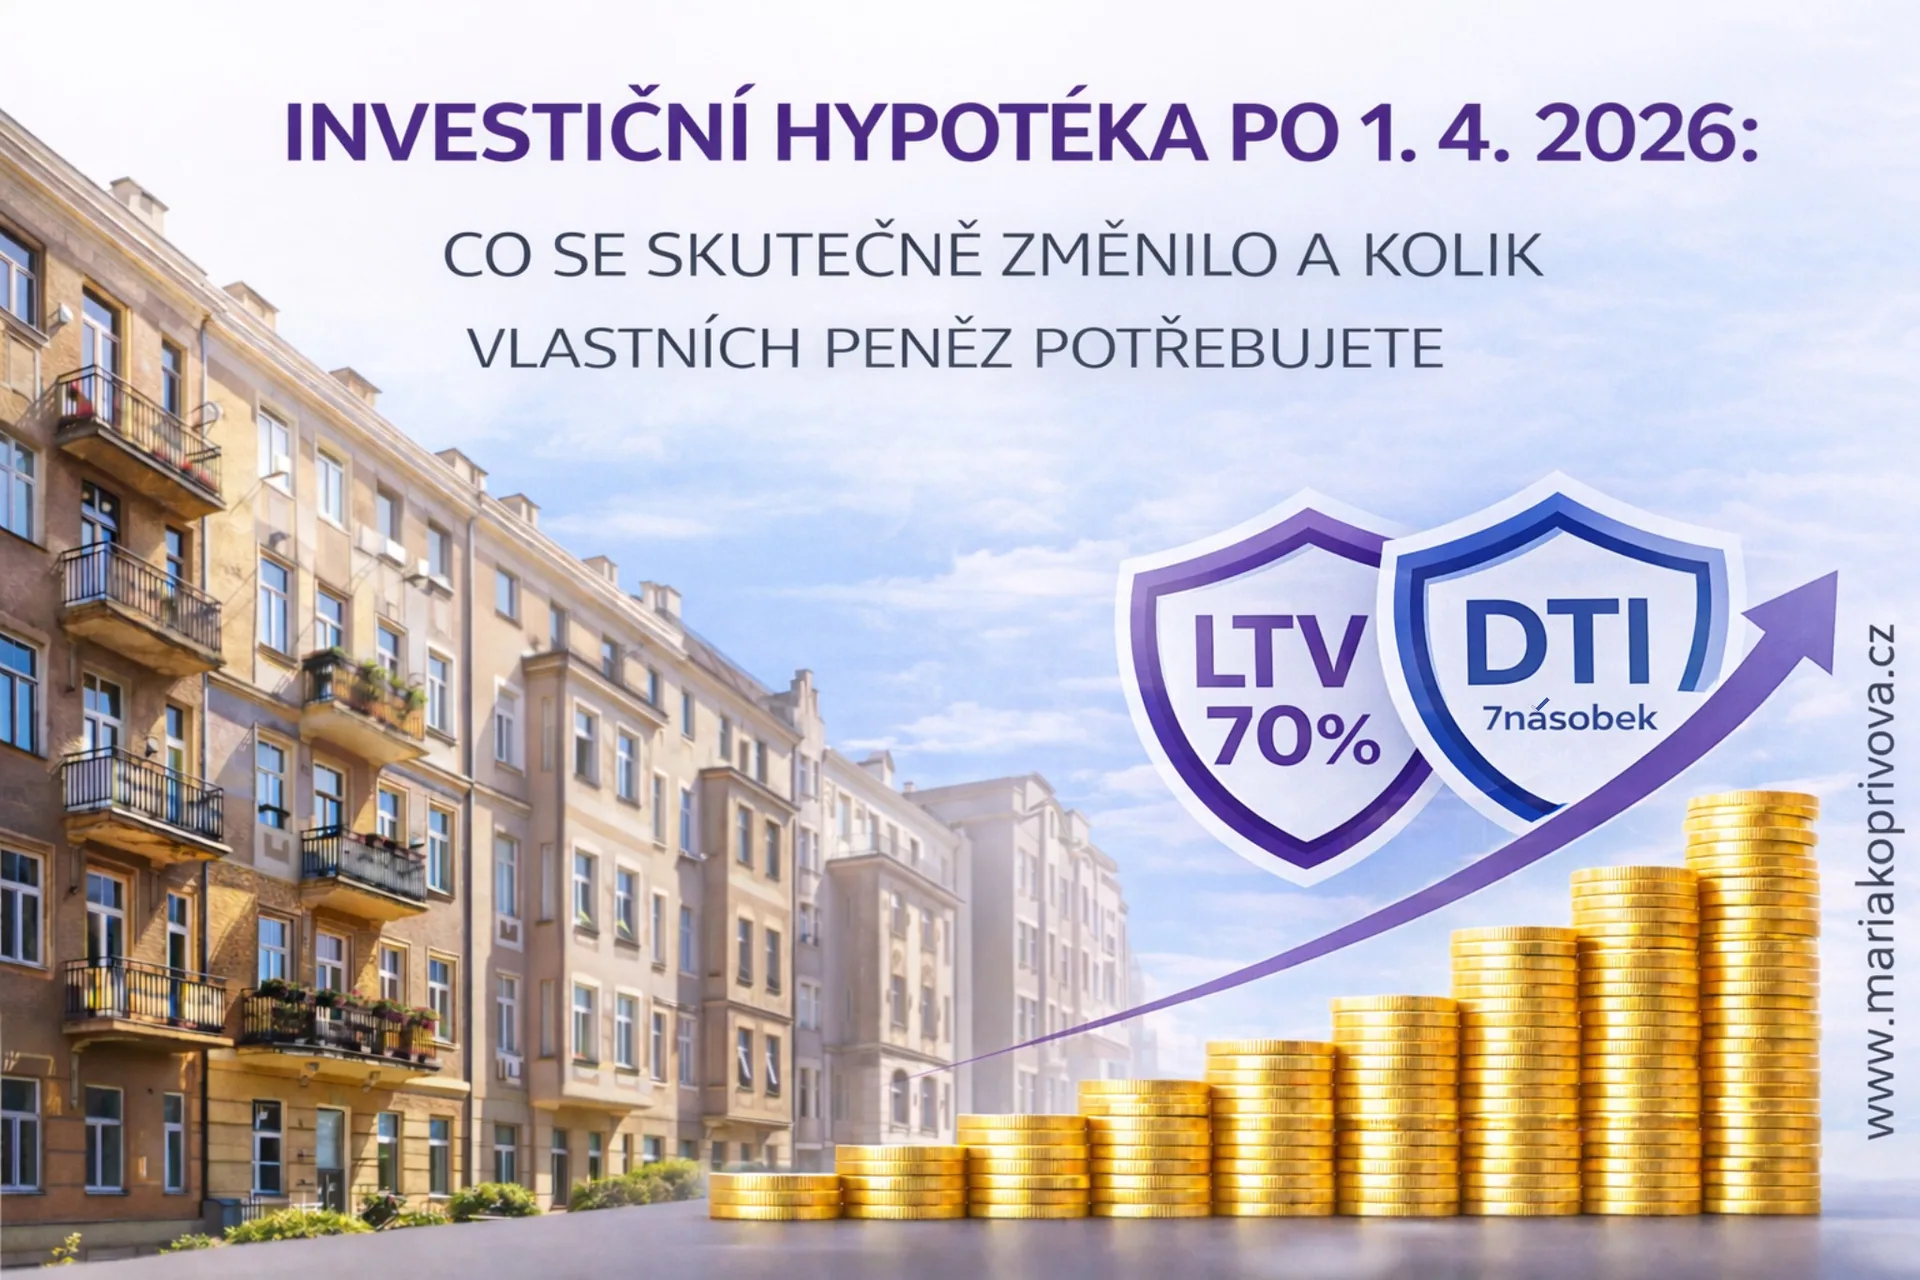
1. מה המשמעות המעשית של המלצת ה-CNB מ-1 באפריל 2026
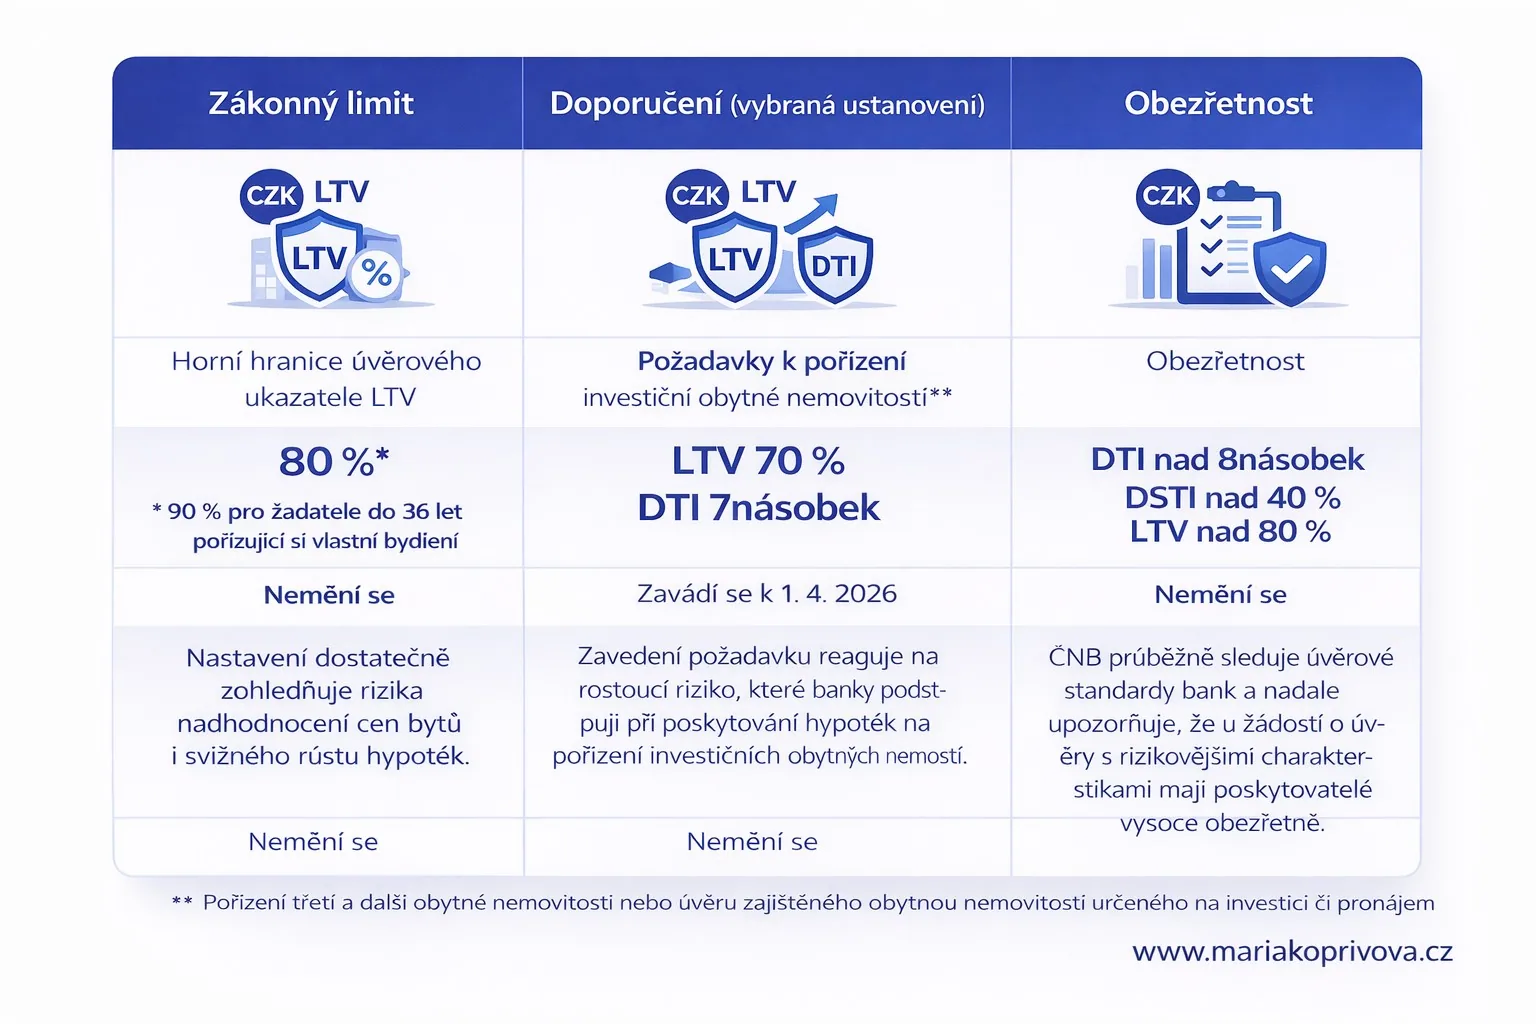
הבנק הלאומי הצ'כי המליץ לגופי המימון להחיל תקרת LTV מרבית של 70% ומגבלת DTI של 7 עבור רכישת נכס מגורים להשקעה, כמו גם עבור הלוואות לרכישת נכס מגורים שלישי וכל נכס נוסף מעבר לכך.
עבור משכנתאות למגורים עצמיים, מסגרת הבסיס נותרת ללא שינוי:
- מגבלת ה-LTV המרבית נשארת 80%
- עבור לווים מתחת לגיל 36, ה-LTV נותר 90%
- מדדי DTI ו-DSTI נותרים מבוטלים עבור דיור למגורים עצמיים.
באופן רשמי מדובר בהמלצה של ה-CNB ולא בחקיקה של הפרלמנט. עם זאת, בפרקטיקה הנדל"נית, הנקודה הקריטית היא שהבנקים אימצו מסגרת זו במלואה לתוך נהלי החיתום הפנימיים שלהם. לדוגמה, Air Bank הצהיר בפומבי כבר מ-1 באפריל 2026 כי עבור משכנתאות להשקעה הוא יעניק מימון מרבי של עד 70% משווי הנכס, וכי נטל החוב הכולל של הלקוח לא יעלה על פי שבעה מהכנסתו השנתית נטו.
ה-CNB מגדיר מפורשות משכנתא להשקעה כהלוואת משכנתא הניתנת לרכישת נכס מגורים שלישי או נכס נוסף מעבר לכך, או לרכישת נכס מגורים המיועד להשכרה. כתוצאה מכך, המשטר המחמיר חל לא רק על רכישות Buy-to-let קלאסיות, אלא גם על רכישת יחידת מגורים שלישית ומעלה, גם אם היא אינה מיועדת להשכרה.
2. אילו הלוואות נכללות תחת הכללים המחמירים ואילו לא
פרשנות הבנק הלאומי הצ'כי רחבה בהרבה מרכישה פשוטה של דירה מוכנה. הכללים המחמירים של תקרת LTV של 70% ו-DTI של 7 חלים על:
- הלוואות לרכישת נכס מגורים הנמצא בשלבי בנייה
- הלוואות לרכישת נכס מגורים המיועד לשיפוץ לאחר הרכישה
- רכישת זכויות בקואופרטיב דיור
- רכישה עתידית של נכס מגורים במסגרת פרויקט יזמי (על הנייר)
- מחזור משכנתא או קיבוע ריבית מחדש המשולבים בהגדלת סכום הקרן הכולל
- נטילת חוב קיים המובטח באמצעות נכס מגורים.
הבדל מהותי ביחס למשכנתאות רגילות למגורים הוא שהמלצות אלו אינן כפופות למכסת החריגים המקובלת של 5% שהבנקים רשאים להפעיל כנגד תקרות LTV, DTI ו-DSTI כלליות. ה-CNB קובע זאת באופן חד משמעי בהנחיותיו המקצועיות.
לעומת זאת, המשטר המחמיר להשקעות אינו חל על:
- מחזור או קיבוע ריבית מחדש ללא הגדלת סכום ההלוואה
- הלוואות לרכישת קרקע בלבד ללא בנייה עתידית
- הלוואות המיועדות אך ורק לביצוע עבודות בנייה או שיפוץ בפועל.
3. כיצד הבנקים סופרים את הנכסים שבבעלותכם
הכללים החדשים אינם מבוססים על מספר ההלוואות הפעילות שלכם. ה-CNB מבהיר כי מספר ההלוואות הקיים של הלווה אינו רלוונטי להערכה. מה שקובע הוא מספר נכסי המגורים הממשיים שכבר רשומים על שמכם.
הערכת הנכסים מתבצעת על פי עקרונות היסוד הבאים:
- נכסים מקומיים וזרים: כל נכסי המגורים בצ'כיה ומחוצה לה נספרים, כולל זכויות בקואופרטיב דיור. המלווה מאמת נכסים מקומיים באמצעות מרשם המקרקעין (Katastr nemovitostí); נכסים זרים וזכויות קואופרטיב חייבים להיות מוצהרים על ידי הלווה באמצעות תצהיר חתום.
- בעלות משותפת ורכוש משותף בין בני זוג: אם לווה מחזיק לפחות ב-50% מנכס מגורים, הדבר נספר כנכס שלם בבעלותו. הכלל תקף גם לנכסים המוחזקים במסגרת רכוש משותף של בני זוג. חלקים יחסיים אלו אינם מצטברים בין נכסים שונים; כל נכס נבחן לגופו.
- מספר לווים בבקשת הלוואה אחת: מספר נכסי המגורים שבבעלות נבדק עבור כל לווה שותף בנפרד. לצורך ההערכה הכוללת של ההלוואה, נלקח המספר הגבוה ביותר שנמצא עבור מי מהלווים.
- בנייני מגורים מרובי דירות: אם נכס רשום במרשם המקרקעין כיחידת נדל"ן אחת אך בפועל מספק מגורים למספר משקי בית (בדרך כלל בניין דירות שלם), הוא מוגדר כמספר יחידות לצורך ההמלצה.
- נכסי נופש ופנאי: גופי המימון אינם מחויבים לספור בקתות נופש או בתי קיץ אם אופיים הממשי נלקח בחשבון. הדבר חל על מבנים המיועדים לנופש אשר באופן ברור אינם עומדים בסטנדרטים של מגורי קבע, כגון מבנים ללא מים ראויים לשתייה לאורך כל השנה, ללא חיבור לחשמל או ללא מערכת ביוב תקינה.
- נכסים המיועדים למכירה: אם נכס קיים עומד למכירה, ניתן להחריג אותו מהספירה. הצהרת כוונות גרידא או טיוטת הסכם אינן מספיקות; הבנק דורש הוכחה בצורת הסכם מכר חתום או זיכרון דברים מחייב.
קריאה נוספת
השקעות נדל"ן: כלל ההשקעה החשוב ביותר הוא מיקום, מיקום, מיקום
4. דוגמה מספרית: כמה הון עצמי נדרש כיום
המעבר מתקרת LTV של 80% לתקרה החדשה של 70% יוצר השפעה ממשית על הקצאת ההון של כל משקיע.
נבחן רכישת דירה להשקעה במחיר של 5,000,000 קורונות צ'כיות (CZK):
- תחת מגבלת LTV הקודמת של 80%, הבנק יכול היה להלוות לכם 4,000,000 קורונות, ונדרש הון עצמי של 1,000,000 קורונות.
- תחת מגבלת LTV הנוכחית של 70%, ההלוואה המרבית האפשרית היא 3,500,000 קורונות. ההון העצמי הנדרש עולה ל-1,500,000 קורונות.
- לפיכך עליכם להעמיד 500,000 קורונות נוספות בהון נזיל לטובת המקדמה.
כושר ההחזר וסכום ההלוואה מוגבלים משמעותית גם על ידי מדד ה-DTI המוגבל ל-7:
- אם ללווה יש הכנסה חודשית נטו של 80,000 קורונות, הכנסתו השנתית נטו עומדת על 960,000 קורונות.
- עם תקרת DTI של 7, סך החוב המרבי המותר בכל מסגרות האשראי הוא 6,720,000 קורונות.
- כל ההתחייבויות הקיימות נספרות כחלק מתקרה זו, כלומר משכנתא קיימת על דירת המגורים או הלוואות צרכניות מקטינות ישירות את הסכום שהבנק יוכל להעמיד לטובת הדירה החדשה להשקעה.
"השקעת נדל"ן מוצלחת אינה נמדדת בכמה כסף הבנק יאפשר לכם להוציא לכל היותר. היא נמדדת ביכולת לחזות שינויים רגולטוריים, לתמחר במדויק את דרישות ההון הכוללות, ולבחור נכס שישמור על ערכו בכל תנאי שוק פיננסי."
מריה קופז'יבובה
5. שאלות נפוצות על משכנתאות להשקעה (FAQ)
האם הכללים החדשים חלים על דירה שנייה שאני מתכוון להשכיר?
כן. אם אתם רוכשים נכס מגורים למטרות השקעה, בדרך כלל לצורך השכרה, אתם נכנסים תחת משטר ההשקעות גם אם מדובר בנכס השני שלכם בלבד. הכללים המחמירים אינם מוגבלים רק לדירה שלישית.
האם מגבלות אלו חלות על דירה שלישית גם אם אינני מתכנן להשכיר אותה?
כן. ברכישת נכס מגורים שלישי וכל נכס נוסף, מטרת הרכישה המוצהרת אינה רלוונטית; מספר הנכסים הכולל שבבעלותכם הוא הקובע. המשטר חל גם אם הדירה נרכשת כרזרבה משפחתית או למגורים עתידיים של הילדים.
האם הקביעה תלויה במספר המשכנתאות או במספר הנכסים?
היא תלויה אך ורק במספר נכסי המגורים שבבעלותכם. מספר מסגרות האשראי הפעילות אינו משחק תפקיד.
האם נכסים בחו"ל ודירות קואופרטיב נספרים במניין הנכסים?
כן. נכסים הנמצאים הן בצ'כיה והן מחוצה לה נכללים, וכך גם זכויות בקואופרטיבי דיור.
כיצד המלווה מתייחס לחלק יחסי בבעלות?
אם בבעלותכם חלק של 50% לפחות בנכס מגורים, הבנק רושם זאת כנכס מלא בבעלותכם.
מה קורה כאשר בני זוג או שותפים מגישים בקשה להלוואה יחד?
כאשר מוגשת בקשה משותפת, הנכסים שבבעלות נבדקים עבור כל שותף בנפרד, והנתון הגבוה ביותר שנמצא עבור אחד מהלווים מוחל על הבקשה כולה.
האם נכס שנמצא כעת בהליכי מכירה מפסיק להיספר?
כוונה למכור אינה מספיקה. כדי להחריג את הנכס מתהליך החיתום, עליכם להציג לבנק הסכם מכר חתום ומחייב או זיכרון דברים מחייב.
האם ניתן להחריג בקתת נופש או בית קיץ?
כן, בתנאי שהמבנה בבירור אינו עומד בסטנדרטים של מגורי קבע וחסר אספקת מים לאורך כל השנה, חיבור לחשמל או תשתית שפכים תקנית.
האם כללים אלו חלים על פרויקטים יזמיים ודירות הדורשות שיפוץ?
כן. הפרמטרים המחמירים חלים על רכישת יחידות בבנייה, חוזי רכישה עתידיים בפרויקטים יזמיים, ורכישת נכסים המיועדים לשיפוץ לאחר הרכישה.
כיצד הדבר משפיע על מחזור משכנתא?
מחזור רגיל או קיבוע ריבית מחדש ללא הגדלת סכום הקרן פטורים מהכללים החדשים. עם זאת, אם תגדילו את סכום ההלוואה הכולל, לא ניתן יהיה להימנע ממגבלות LTV 70% ו-DTI 7.
האם הבנקים רשאים להעניק חריגות רגילות ממגבלות אלו?
לא. מכסת החריגים המקובלת של 5% שבה בנקים משתמשים למשכנתאות מגורים רגילות אינה חלה על המלצות CNB אלו.
6. מונחי מפתח: כיצד פועלת הרגולציה
כדי לסייע לכם להתמצא בטרמינולוגיה הבנקאית ותהליכי החיתום, ריכזנו עבורכם את מנגנוני הרגולציה המרכזיים:
- משכנתא להשקעה: הלוואה המובטחת בנכס מגורים המשמשת לרכישת נדל"ן למטרות השכרה, או לרכישת נכס מגורים שלישי וכל נכס נוסף עבור הלווה.
- סמכות סטטוטורית של ה-CNB: החל משנת 2021 מחזיק הבנק הלאומי הצ'כי בסמכות חוקית לקבוע תקרות מחייבות למדדי LTV, DTI ו-DSTI בכל המערכת הבנקאית.
- מועצת הנגידים של ה-CNB: מועצת המנהלים של הבנק המרכזי בוחנת את היציבות הפיננסית פעמיים בשנה, בדרך כלל באביב ובסתיו. בהתאם למגמות הסיכון הסיסטמי, היא מחליטה האם להכניס, לעדכן או להחמיר כלים מאקרו-יציבותיים.
- כרית הון אנטי-מחזורית (CCyB): כלי מאקרו-יציבותי שנועד לחזק את חוסנה של המערכת הבנקאית בתקופות של התרחבות אשראי מהירה, ומבטיח כי הבנקים יחזיקו רזרבות הון מספקות להאטה כלכלית אפשרית.
- LTV (יחס הלוואה לשווי הנכס): היחס שבין סכום המשכנתא לבין שווי הנכס כפי שנקבע בשמאות הבנק. ב-LTV של 70%, הבנק מלווה לכל היותר 70% משווי הנכס, ודורש 30% מההון העצמי שלכם.
- DTI (יחס חוב להכנסה): היחס שבין סך החובות הכולל של הלווה לבין הכנסתו השנתית נטו. הוא מקיף את יתרת כל ההלוואות ומסגרות האשראי הקיימות.
- DSTI (יחס שירות חוב להכנסה): שיעור ההחזר החודשי הכולל של כל ההלוואות מתוך ההכנסה החודשית נטו של הלווה, המשקף את העומס השוטף של תשלומי ההלוואה על תקציב משק הבית.
מתכננים לקנות או למכור נכס להשקעה?
תזמון נכון ומבנה הון אופטימלי הם שקובעים את התשואה הכוללת על ההשקעה שלכם. אני בוחנת כל נכס באופן הוליסטי: מהמצב ההנדסי והפרמטרים של המיקום ועד לפוטנציאל התשואה הריאלי ומגבלות המימון הבנקאי.
במקביל, כאשר מוכרים דירה להשקעה או בניין מגורים שלם, חיוני לפנות לקונים בדוקים ובעלי הון עצמי מספק שאינם מוגבלים על ידי המסגרת הרגולטורית החדשה.
אשמח לבחון יחד אתכם את התרחיש הספציפי שלכם ללא כל התחייבות, להעריך את אפשרויות הרכישה או המכירה, ולהציע אסטרטגיה מדויקת המותאמת לתנאי השוק הנוכחיים. המידע שלכם נשמר בסודיות מלאה בהתאם למדיניות עיבוד נתונים אישיים.
מלאו את הטופס הקצר המופיע ישירות מתחת למאמר זה, ואחזור אליכם בהקדם לתיאום פגישת ייעוץ אישית או מקוונת.
פגישת ייעוץ אישית ללא התחייבות
מתמודדים עם מצב דומה? בואו נשוחח.
כל נכס וכל עסקת מכירה הם ייחודיים. כתבו לי כמה מילים ואציע צעד מעשי להמשך.
- אני עונה באופן אישי, לעולם לא דרך עוזרת או מוקד שירות
- דיסקרטיות וסודיות מלאה מהמילה הראשונה
- המלצות קונקרטיות במקום עצות כלליות
מחברת
Maria Kopřivová
שותפה להשקעות נדל"ן. פראג וקוסטה ריקה, עסקאות Off-market ונכסים מניבים להשקעה.