בשבועות האחרונים קיבלתי פניות רבות בנוגע לשינויים בכללי המע"מ בצ'כיה בעת מכירת נדל"ן, ובמיוחד סביב התיקון לחוק שייכנס לתוקף ביולי...
האם בבעלותכם בניין מגורים משופץ בפראג ואתם שוקלים למכור אותו, אך מתלבטים לגבי תזמון המס הנכון?
בשבועות האחרונים פונים אליי יותר ויותר בעלי נכסים ומשקיעים עם שאלות בנוגע לשינויים במע"מ בעת מכירת מקרקעין, במיוחד בהקשר של התיקון החקיקתי המתוכנן המקצר משמעותית את תקופת מבחן הזמן לפטור ממס החל מחודש יולי 2025. בעבודתי היומיומית כמומחית נדל"ן פרטית בפראג, אני עוסקת בסוגיות אלו באופן תדיר, שכן דווקא השילוב המדויק בין תקנות המס, דיני התכנון והבנייה ותזמון העסקה הוא זה שקובע את הרווח הסופי של בעל הנכס.
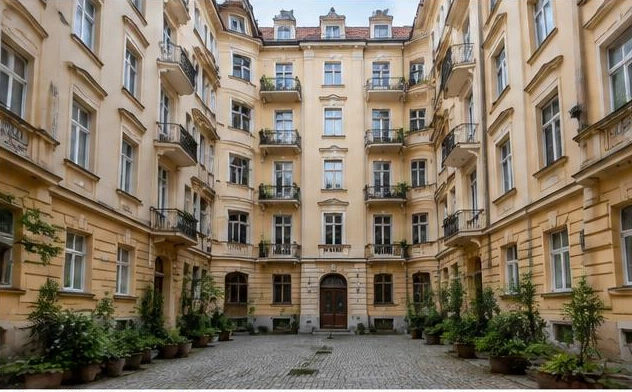
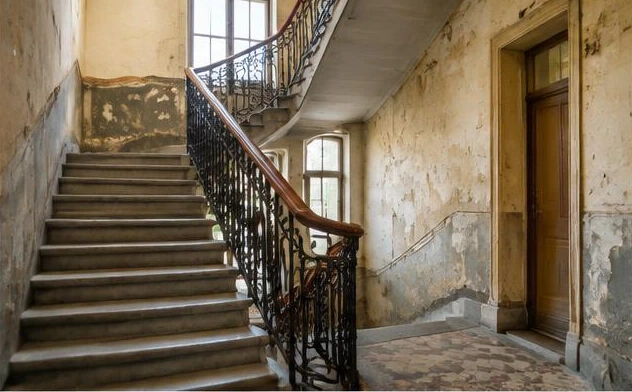
ברצוני לשתף מקרה בוחן ספציפי מתוך עסקת Off-market של בניין מגורים במרכז המורחב של פראג. במקרה זה, ההצלחה התבססה לא רק על היכרות מעמיקה עם השוק, אלא בראש ובראשונה על תזמון מדויק של המכירה ביחס לקבלת טופס האכלוס (kolaudace), מהלך שיכול לחסוך למוכר פשוטו כמשמעו מיליוני קורונות.
למי המאמר הזה מיועד
ניתוח זה מיועד בראש ובראשונה לבעלי נכסים ולמשקיעים אשר:
- מחזיקים בבניין דירות, בניין מגורים או נכס מניב רב-יחידות בפראג וביצעו בו שיפוץ מבני נרחב
- מתקרבים לסיום עבודות הבנייה וניצבים בפני ההחלטה מתי בדיוק להגיש את הבקשה לקבלת טופס אכלוס
- מחזיקים בנכס למעלה מ-5 שנים ומעוניינים לנצל באופן חוקי ובטוח את הפטור ממע"מ
- מתכננים מכירה אסטרטגית ומחפשים ערוץ דיסקרטי למשקיעים מאומתים ללא פרסום פומבי בלוחות הנדל"ן.
מקרה בוחן: בניין מגורים במרכז המורחב של פראג
המשקיע החזיק בבניין מגורים במרכז המורחב של פראג במשך למעלה מ-5 שנים. לפיכך, הוא עמד במבחן הזמן הבסיסי לקבלת פטור ממע"מ בעת מכירה לפי סעיף 56 לחוק המע"מ הצ'כי. מבחינת החקיקה, עסקה זו נחשבה במקור להעברת מבנה קיים ללא חובת תשלום מע"מ, כל עוד לא התרחש אירוע מס חדש.
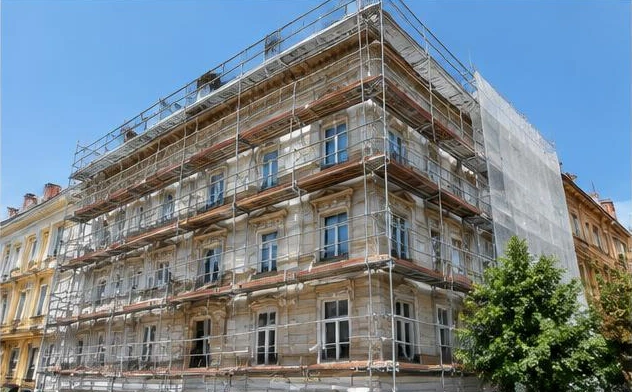
עם זאת, הבעלים ביצע שיפוץ מקיף ויסודי במבנה, שכלל:
- החלפה מלאה של כלל התשתיות והמערכות הטכניות
- שינוי מהותי של תוכניות הקומה בכל חלקי הנכס
- חלוקת המבנה ליחידות דיור עצמאיות
- שדרוג משמעותי של איכות הבנייה וסטנדרט הגמר.
עבודות הבנייה הגיעו לשלב שבו הבניין עמד רגע לפני קבלת אישור אכלוס סופי כבניין מגורים רב-דירות, מוכן לחלוטין למכירה לרוכש עתידי.
נקודת המפנה הקריטית: מתי למכור כדי להבטיח העברה פטורה ממע"מ?
בנקודה זו עלתה שאלה אסטרטגית מהותית: מתי בדיוק יש להשלים את העסקה מבחינה משפטית כדי שהמכירה תיוותר פטורה מחבות מע"מ?
בתרחיש זה, קבלת טופס אכלוס אינה מהווה רק אישור מנהלי רשמי לשימוש במבנה; היא מהווה אבן דרך מכרעת מנקודת מבט של דיני המס. על פי סעיף 56(1) ו-(2) לחוק המע"מ, אספקת נדל"ן (מבנה או יחידה) בתוך 5 שנים מקבלת טופס האכלוס הראשוני או מביצוע שינוי מהותי בו, נחשבת לעסקה החייבת במס.
בפועל, הדבר יוצר שני משטרי מס שונים לחלוטין:
01מכירה לפני קבלת אישור האכלוס הסופי
כל עוד החלטת האכלוס אינה בעלת תוקף משפטי מחייב, העסקה עדיין מסווגת מבחינת מיסוי כמכירה של המבנה המקורי. מאחר שהמבנה המקורי היה בבעלות המשקיע במשך יותר מ-5 שנים, המכירה אינה חייבת במע"מ.
קריאה נוספת
חובות חברות בקוסטה ריקה לשנת 2026: מדריך מקיף למיסים ואגרות למשקיעי נדל"ן זרים
02מכירה לאחר קבלת אישור האכלוס
ברגע שהיחידות החדשות בעלות תוכניות הקומה המעודכנות מקבלות טופס אכלוס, הדבר מוגדר כשינוי מהותי של המבנה. פעולה מנהלית זו מפעילה מחדש תקופה מלאה של 5 שנים (או 23 חודשים לפי התיקון שייכנס לתוקף מיולי 2025), שבמהלכה כל מכירה תהיה חייבת במע"מ.
ההשפעה על המשקיע ועל הרוכש במספרים
בנייה נכונה של לוח הזמנים הניבה יתרונות כספיים משמעותיים לשני הצדדים:
ההשפעה על המשקיע (המוכר):
- באמצעות מכירה רגע לפני קבלת טופס האכלוס, המשקיע חוסך מע"מ בסכום של עד 24 מיליון קורונות צ'כיות.
- יש לגבות את לוח הזמנים כולו בתיעוד חוזי מדויק, שבו חתימת חוזה הרכישה חייבת להקדים באופן חד-משמעי את כניסתה לתוקף משפטי של החלטת האכלוס.
- מבחינת חוק המע"מ, המכירה נותרת שקופה לחלוטין ומבוססת היטב מבחינה משפטית, מאחר שמושא ההעברה הוא המבנה המקורי ללא טופס אכלוס חדש שנרשם.
ההשפעה על הרוכש:
- במידה שהרוכש רוכש את הנכס להחזקה ארוכת טווח (השכרה למגורים או למסחר), המע"מ מהווה עלות שאינה ניתנת לקיזוז כמס תשומות, משום שהוא אינו עוסק מורשה לצורכי מע"מ או אינו זכאי לקיזוז מלא. לפיכך, רכישת נכס פטור ממע"מ כדאית ומשתלמת עבורו בהרבה.
- במידה שהרוכש הוא גוף מסחרי הרשום כעוסק מורשה לצורכי מע"מ, ייתכן שבנסיבות מסוימות יעדיף דווקא מכירה חייבת במס עם ניכוי מס תשומות. במקרים אלה, תחשיבים פיננסיים מפורטים והסכמה הדדית בין הצדדים לחוזה הם הגורמים המכריעים.
"בעסקאות נדל"ן בעלות היקף כספי גבוה, ההצלחה אינה נמדדת רק במחיר המבוקש, אלא בעיקר בתזמון המדויק ובמבנה המס של העסקה. הבדל של שבועות ספורים סביב מועד קבלת טופס האכלוס יכול לחסוך לבעל הנכס עשרות מיליוני קורונות."
מריה קופז'יבובה
האם אתם שוקלים למכור את בניין המגורים שלכם בפראג?
מקרה בוחן זה מדגים היטב את ההשפעה העצומה שיש להבנה מעמיקה של תקנות המס ולתזמון אסטרטגי של העסקה.
אם בבעלותכם בניין דירות או נכס מגורים מניב בפראג ואתם מחפשים דרך דיסקרטית ויעילה למכירה תוך מיקוד מרבי באופטימיזציית מס, אשמח לעמוד לרשותכם. אני מתמחה בעסקאות Off-market, ומחברת בין בעלי נכסים ישירות למשקיעים מאומתים, פמילי אופיס וקרנות השקעה, תוך עקיפה מוחלטת של לוחות הנדל"ן הפומביים והבטחת תהליך מקצועי ובטוח לכל אורך הדרך.
מוזמנים למלא את הטופס הקצר שבתחתית המאמר או לפנות אליי ישירות בטלפון. יחד נבחן את מאפייני הבניין שלכם ונתאים עבורכם אסטרטגיה בטוחה ורווחית.
פגישת ייעוץ אישית ללא התחייבות
מתמודדים עם מצב דומה? בואו נשוחח.
כל נכס וכל עסקת מכירה הם ייחודיים. כתבו לי כמה מילים ואציע צעד מעשי להמשך.
- אני עונה באופן אישי, לעולם לא דרך עוזרת או מוקד שירות
- דיסקרטיות וסודיות מלאה מהמילה הראשונה
- המלצות קונקרטיות במקום עצות כלליות
מחברת
Maria Kopřivová
שותפה להשקעות נדל"ן. פראג וקוסטה ריקה, עסקאות Off-market ונכסים מניבים להשקעה.