С 1 апреля 2026 года в Чехии действуют новые правила ЧНБ для инвестиционной ипотеки. Узнайте, кого касаются LTV 70% и DTI 7 и сколько собственных средств нужно для покупки квартиры.
Планируете ли Вы расширить свой портфель еще одной инвестиционной квартирой, приобрести доходную недвижимость для сдачи в аренду или рефинансировать текущий кредит и хотите понять, как новые банковские правила повлияют на Ваши планы?
Рекомендация Чешского национального банка (ЧНБ), вступившая в силу с 1 апреля 2026 года, привела к заметному ужесточению условий при покупке инвестиционных квартир и приобретении нескольких объектов жилья. Банки оперативно внедрили эти требования в свои скоринговые и кредитные процессы. Как частный консультант по недвижимости, я регулярно помогаю клиентам структурировать сделки и финансирование в Праге и за рубежом. По собственному опыту знаю, что неподготовленные инвесторы могут оказаться застигнутыми врасплох новыми параметрами.
На этой странице Вы найдете подробный разбор того, что именно изменилось на практике, как банки оценивают Ваши активы и какой объем собственного капитала действительно понадобится сегодня для покупки инвестиционной квартиры.
ДЛЯ КОГО ПРЕДНАЗНАЧЕНА ЭТА СТАТЬЯ
Эта информация будет особенно полезна инвесторам и покупателям, которые:
- планируют приобрести квартиру или другой объект жилой недвижимости для сдачи в аренду;
- уже владеют жилой недвижимостью и готовятся к покупке второго, третьего или последующего объекта;
- рассматривают приобретение квартиры в девелоперском проекте, строящегося объекта off-plan или доли в жилищном кооперативе;
- занимаются рефинансированием или рефиксацией действующей ипотеки с увеличением общего тела кредита;
- хотят получить точное представление о том, как более строгие лимиты LTV и DTI повлияют на необходимый резерв свободных денежных средств.
1. ЧТО НА САМОМ ДЕЛЕ ОЗНАЧАЕТ РЕКОМЕНДАЦИЯ ЧНБ ОТ 1 АПРЕЛЯ 2026 ГОДА
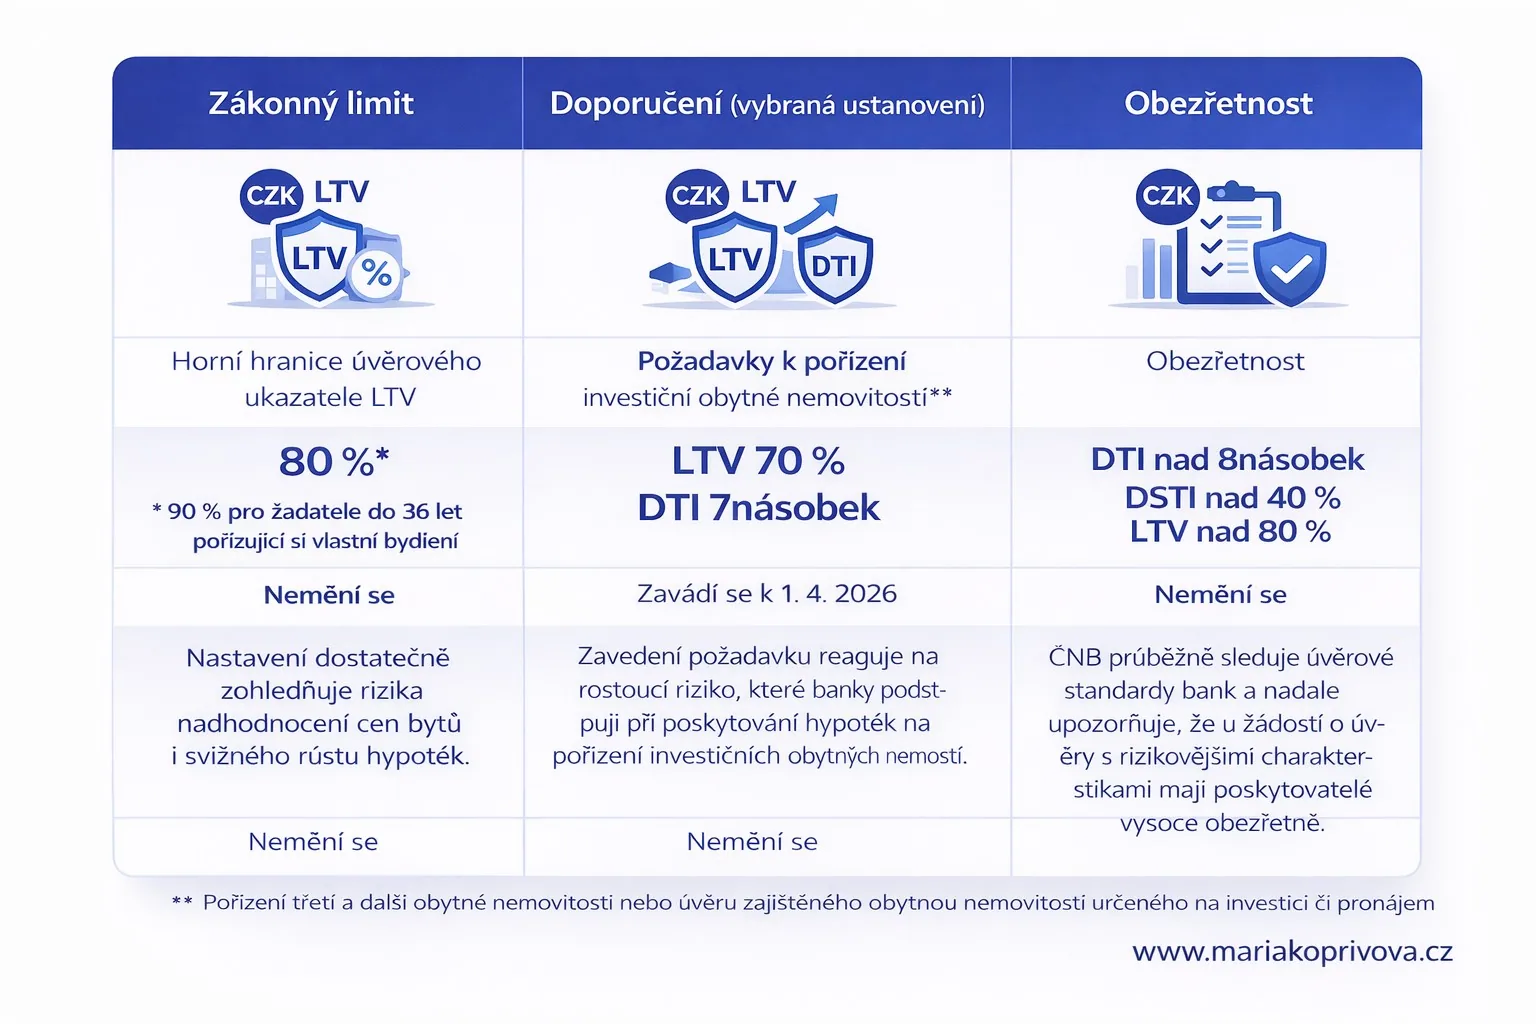
Чешский национальный банк рекомендовал ипотечным кредиторам применять верхний предел LTV на уровне 70% и лимит DTI на уровне 7 при приобретении инвестиционной жилой недвижимости, а также для кредитов на покупку третьей и каждой последующей жилой единицы.
Для ипотечных кредитов на покупку собственного жилья базовые правила остаются без изменений:
- верхний предел LTV сохраняется на уровне 80%;
- для заемщиков моложе 36 лет планка LTV остается на уровне 90%;
- показатели DTI и DSTI для собственного жилья остаются деактивированными.
Формально это рекомендация ЧНБ, а не закон парламента. Однако в практике рынка недвижимости ключевой момент заключается в том, что банки полностью перенесли эти рамки в свои внутренние регламенты кредитования. Например, банк Air Bank с 1 апреля 2026 года публично заявил, что по инвестиционным ипотекам выдает максимум 70% от стоимости недвижимости, а совокупная долговая нагрузка клиента не должна превышать семикратный годовой чистый доход.
ЧНБ однозначно определяет инвестиционную ипотеку как ипотечный кредит, предоставленный для приобретения третьего или последующего объекта жилой недвижимости либо для покупки жилья, предназначенного для сдачи в аренду. Соответственно, более жесткий режим охватывает не только классические сделки формата buy-to-let, но и покупку третьей и дальнейших квартир, даже если сдавать их в аренду Вы не планируете.
2. КАКИЕ КРЕДИТЫ ПОДПАДАЮТ ПОД БОЛЕЕ СТРОГИЙ РЕЖИМ, А КАКИЕ НЕТ
Трактовка Чешского национального банка значительно шире, чем просто покупка готовой квартиры. Более строгие правила с ограничением LTV 70% и DTI 7 распространяются на:
- кредиты на покупку строящейся жилой недвижимости;
- кредиты на покупку жилой недвижимости с последующей реконструкцией;
- приобретение доли в жилищном кооперативе;
- будущую покупку жилой недвижимости в рамках девелоперского проекта;
- рефинансирование или рефиксацию кредита с одновременным увеличением суммы основного долга;
- принятие на себя существующего долга, обеспеченного жилой недвижимостью.
Принципиальное отличие от стандартной ипотеки на собственное жилье заключается в том, что к этим рекомендациям не применяется стандартная 5% квота исключений, которую банки обычно могут использовать при общих ограничениях LTV, DTI и DSTI. ЧНБ прямо зафиксировал это в своих методических указаниях.
Напротив, более строгий инвестиционный режим не применяется в следующих случаях:
- рефинансирование или рефиксация без увеличения суммы кредита;
- кредиты на покупку отдельного земельного участка без последующего строительства;
- кредиты, предназначенные исключительно для самих строительных или ремонтных работ.
3. КАК БАНКИ СЧИТАЮТ ОБЪЕКТЫ В СОБСТВЕННОСТИ
Новые правила не привязаны к тому, сколько активных кредитов у Вас открыто. ЧНБ прямо указывает, что количество действующих займов не имеет значения для оценки. Решающим фактором выступает фактическое количество жилых объектов, которыми Вы уже владеете.
Оценка активов строится на следующих базовых принципах:
- Недвижимость в стране и за рубежом: учитываются все жилые объекты в Чехии и за ее пределами, включая доли в жилищных кооперативах. Наличие чешских активов банк проверяет через выписку из кадастра недвижимости, а зарубежные объекты и кооперативные доли заемщик подтверждает официальным заявлением (statutory declaration).
- Совладение и совместная собственность супругов: если заемщику принадлежит доля не менее 50% в жилом объекте, он засчитывается как один полноценный объект. То же самое правило действует для активов в совместной собственности супругов. Доли в разных объектах между собой не суммируются, каждая недвижимость оценивается отдельно.
- Несколько заемщиков по одному кредиту: количество объектов в собственности проверяется по каждому созаемщику индивидуально. Для итогового решения по кредиту берется наибольшее значение, выявленное у любого из заявителей.
- Многоквартирные доходные дома: если здание записано в кадастре недвижимости как один объект, но фактически обеспечивает проживание нескольких домохозяйств (типичный пример: доходный дом), для целей данной рекомендации оно рассматривается как совокупность нескольких единиц.
- Рекреационная недвижимость: банки вправе не учитывать дачи и загородные дома, если принимается во внимание их подлинный характер. Речь идет о постройках для сезонного отдыха, которые явно не соответствуют стандартам постоянного жилья, например, при отсутствии круглогодичного водопровода, электричества или функциональной канализации.
- Объекты, находящиеся в процессе продажи: если имеющаяся недвижимость продается, ее можно исключить из расчета. Простого намерения или проекта договора недостаточно; банку требуется подтверждение в виде подписанного договора купли-продажи или обязательного предварительного договора.
Читайте также
КТО СЕГОДНЯ МОЖЕТ ПОЗВОЛИТЬ СЕБЕ СРЕДНЮЮ НОВОСТРОЙКУ 3+KK В ПРАГЕ?
4. ПРАКТИЧЕСКИЙ ПРИМЕР: СКОЛЬКО СОБСТВЕННЫХ СРЕДСТВ ВАМ ПОТРЕБУЕТСЯ СЕГОДНЯ
Переход от прежнего потолка LTV 80% к новому лимиту LTV 70% оказывает ощутимое влияние на распределение капитала каждого инвестора.
Рассмотрим покупку инвестиционной квартиры стоимостью 5 000 000 CZK:
- При прежнем лимите LTV 80% банк мог предоставить Вам 4 000 000 CZK, требуя 1 000 000 CZK собственных средств.
- При текущем лимите LTV 70% максимально возможный кредит составляет 3 500 000 CZK. Требуемый объем собственного капитала возрастает до 1 500 000 CZK.
- Таким образом, Вам необходимо дополнительно иметь 500 000 CZK свободной ликвидности для первоначального взноса.
Кредитный потенциал также существенно ограничивается показателем DTI с верхним порогом 7:
- Если чистый ежемесячный доход заемщика составляет 80 000 CZK, его чистый годовой доход равен 960 000 CZK.
- При коэффициенте DTI 7 максимально допустимый общий объем долга по всем кредитным обязательствам равен 6 720 000 CZK.
- Все имеющиеся обязательства засчитываются в этот лимит, то есть действующая ипотека на собственное жилье или потребительские кредиты напрямую уменьшают сумму, которую банк готов предоставить на новую инвестиционную квартиру.
"Успешная инвестиция в недвижимость измеряется не максимальной суммой, которую Вам готов одобрить банк. Главное: способность вовремя предвидеть регуляторные изменения, точно рассчитать общую потребность в капитале и выбрать актив, сохраняющий свою ценность при любом состоянии финансового рынка."
Мария Копршивова
5. ЧАСТО ЗАДАВАЕМЫЕ ВОПРОСЫ ОБ ИНВЕСТИЦИОННОЙ ИПОТЕКЕ (FAQ)
Применяются ли новые правила ко второй квартире, которую я собираюсь сдавать в аренду?
Да. Если Вы приобретаете жилую недвижимость с инвестиционной целью, как правило, для сдачи в аренду, сделка подпадает под инвестиционный режим независимо от того, является ли объект всего лишь Вашей второй недвижимостью. Более жесткие нормы касаются не только третьих объектов.
Действуют ли эти лимиты на третью квартиру, если я не планирую сдавать ее в аренду?
Да. Для третьего и любого последующего жилого объекта заявленная цель покупки роли не играет; решающим фактором является общее число принадлежащей Вам недвижимости. Правило применяется, даже если квартира покупается в качестве семейного резерва или для будущего проживания детей.
Имеет ли значение количество ипотек или число объектов недвижимости?
Значение имеет исключительно число жилых объектов в собственности. Количество открытых кредитных линий роли не играет.
Учитываются ли зарубежные объекты и кооперативные квартиры?
Да. В расчет включаются объекты как на территории Чехии, так и за границей, а также доли в жилищных кооперативах.
Как банк оценивает долевую собственность?
Если Вам принадлежит доля в размере не менее 50% жилого объекта, банк фиксирует ее как один полноценный объект недвижимости.
Что происходит, если партнеры подают заявку на кредит совместно?
При совместной подаче заявки объекты в собственности оцениваются по каждому партнеру отдельно, и к заявке применяется наибольшее значение из выявленных.
Перестает ли учитываться недвижимость, которая сейчас продается?
Одного намерения продать объект недостаточно. Чтобы исключить его из банковского скоринга, необходимо предоставить кредитору подписанный юридически обязывающий договор купли-продажи или предварительный договор.
Можно ли не учитывать загородную дачу?
Да, при условии, что постройка явно не отвечает критериям постоянного жилья и не имеет круглогодичного водоснабжения, электричества или стандартной канализации.
Касаются ли эти правила девелоперских проектов и квартир под ремонт?
Да. Более строгие параметры распространяются на покупку строящихся объектов, будущие договоры купли-продажи в новостройках и недвижимость, приобретаемую под последующую реконструкцию.
Как это сказывается на рефинансировании ипотеки?
Стандартное рефинансирование или рефиксация без увеличения тела кредита освобождены от новых требований. Однако если Вы увеличиваете сумму займа, избежать ограничений LTV 70% и DTI 7 уже не удастся.
Могут ли банки предоставлять стандартные исключения из этих лимитов?
Нет. Привычная 5% квота исключений, которую банки применяют при стандартных жилищных ипотеках, на данные рекомендации ЧНБ не распространяется.
6. КЛЮЧЕВЫЕ ТЕРМИНЫ: КАК РАБОТАЕТ РЕГУЛИРОВАНИЕ
Чтобы Вам было проще ориентироваться в банковской терминологии, ниже приведен обзор основных регуляторных понятий:
- Инвестиционная ипотека: кредит под залог жилой недвижимости, используемый для покупки объектов под аренду либо для приобретения третьего и каждого последующего жилого объекта заемщика.
- Законодательные полномочия ЧНБ: с 2021 года Чешский национальный банк наделен законным правом устанавливать обязательные верхние пределы показателей LTV, DTI и DSTI для всего банковского сектора.
- Банковский совет ЧНБ: руководящий орган центрального банка, оценивающий финансовую стабильность дважды в год, весной и осенью. На основе анализа системных рисков он принимает решение о внедрении, корректировке или ужесточении макропруденциальных инструментов.
- Контрциклический буфер капитала (CCyB): макропруденциальный инструмент, призванный укрепить устойчивость банковского сектора в периоды быстрого роста кредитования, гарантируя банкам достаточный запас капитала на случай экономического спада.
- LTV (loan-to-value): соотношение суммы ипотечного кредита и оценочной залоговой стоимости недвижимости. При LTV 70% банк выдает максимум 70% от стоимости объекта, требуя 30% собственного капитала.
- DTI (debt-to-income): отношение общего долга заемщика к его чистому годовому доходу. Охватывает совокупный остаток по всем действующим кредитам и обязательствам.
- DSTI (debt-service-to-income): процентная доля ежемесячных платежей по обслуживанию долга по отношению к чистому ежемесячному доходу заемщика, отражающая текущую нагрузку регулярных выплат на семейный бюджет.
ПЛАНИРУЕТЕ КУПИТЬ ИЛИ ПРОДАТЬ ИНВЕСТИЦИОННУЮ НЕДВИЖИМОСТЬ?
Грамотный выбор момента и правильная структура капитала определяют итоговую доходность Ваших инвестиций. Я оцениваю каждый объект комплексно: от технического состояния и характеристик локации до реалистичной доходности и ограничений банковского финансирования.
Точно так же при продаже инвестиционной квартиры или доходного дома важно адресовать предложение проверенным состоятельным покупателям с достаточным объемом собственных средств, на которых не влияют новые регуляторные барьеры.
Буду рада обсудить Вашу конкретную задачу без каких-либо обязательств, проанализировать варианты покупки или продажи и предложить взвешенную стратегию с учетом актуальных рыночных реалий. Ваши данные защищены в строгом соответствии с моими правилами обработки персональных данных.
Просто заполните короткую форму под этой статьей, и я свяжусь с Вами для согласования личной или онлайн-консультации.
Бесплатная личная консультация
Оказались в похожей ситуации? Давайте обсудим её вместе.
Каждый объект и каждая сделка уникальны. Напишите мне несколько строк, и я предложу Вам конкретный следующий шаг.
- Я отвечаю Вам лично, без ассистентов и кол-центров
- Дискретность и конфиденциальность с первого слова
- Конкретные рекомендации вместо общих советов
Автор
Maria Kopřivová
Партнёр по инвестициям в недвижимость. Прага и Коста-Рика, off-market сделки и доходная недвижимость.